












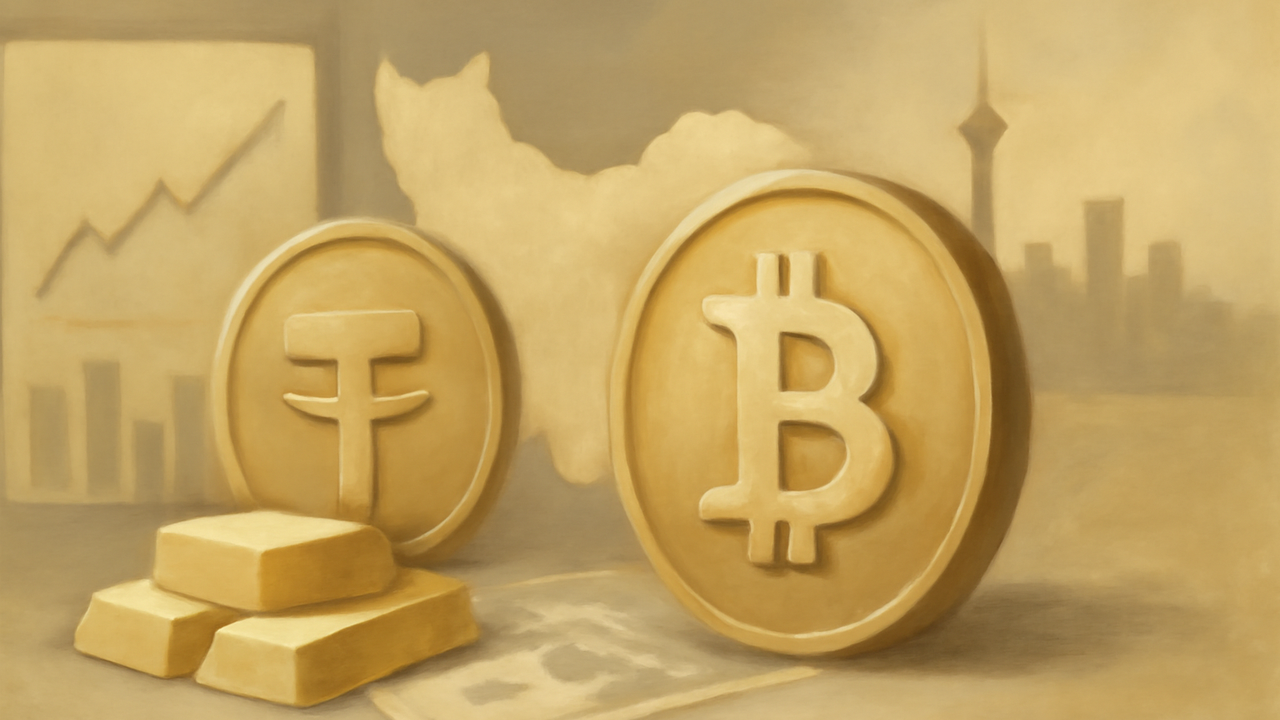
به گزارش شبکه اطلاعرسانی طلا و ارز، تحلیلهای تازه از جریان تراکنشهای زنجیره بلوک نشان میدهد ایران برای دور زدن محدودیتهای بانکی بینالمللی، بهطور فزایندهای از رمزارزها استفاده میکند. در این میان تتر (USDT) بهعنوان پرکاربردترین ابزار و بیتکوین بهعنوان دارایی مکمل در صدر قرار دارند. اهمیت این موضوع برای کاربران عادی در این است که هر تغییر در نحوه نظارت جهانی بر این تراکنشها، میتواند مستقیماً بر دسترسی صرافیهای داخلی به نقدینگی دلاری و در نتیجه بر نرخ ارز اثر بگذارد.
تتر یک استیبلکوین است؛ یعنی رمزارزی که ارزش آن به دلار آمریکا متصل است و برخلاف بیتکوین نوسان قیمتی چندانی ندارد. همین ویژگی، تتر را برای تسویه سریع معاملات تجاری بینمرزی جذاب کرده است، چون طرفین معامله نیازی به نگرانی درباره نوسان قیمت در فاصله زمانی ارسال و دریافت ندارند.
چرا تتر در صدر است؟
بخش بزرگی از این تراکنشها روی شبکه ترون (Tron) انجام میشود؛ زیرا کارمزد انتقال تتر در این شبکه در مقایسه با شبکه اتریوم بسیار پایینتر است. این تراکنشها اغلب در بازارهای خارج از صرافی، یا همان بازار OTC، انجام میشود؛ بازاری که در آن خریدار و فروشنده مستقیماً و بدون واسطه صرافی متمرکز با یکدیگر معامله میکنند و ردیابی آن دشوارتر است.
بیتکوین نقش متفاوتی ایفا میکند. بخشی از بیتکوین مورد استفاده در این مسیر، از استخراج رمزارز در داخل ایران تأمین میشود؛ فرآیندی که در آن رایانههای پرمصرف با بهرهگیری از برق ارزان، واحدهای بیتکوین تولید و سپس در بازارهای جهانی به دلار تبدیل میکنند. این روش عملاً برق داخلی را به ارز خارجی تبدیل میکند، بدون آنکه از مسیر رسمی بانکی عبور کند.
واکنش نهادهای ناظر جهانی
وزارت خزانهداری آمریکا و اداره کنترل داراییهای خارجی این کشور (OFAC) در سالهای اخیر چندین بار آدرسهای کیف پول مرتبط با این جریانها را تحریم کردهاند. در کنار آن، شرکتهای تحلیل دادههای زنجیره بلوک، گزارشهای فنی از مسیر حرکت این داراییها منتشر میکنند که مبنای تصمیمگیری نهادهای ناظر قرار میگیرد.
برای کاربر عادی، پیامد عملی این روند در دو جبهه قابل مشاهده است. نخست، فشار نظارتی بیشتر میتواند صرافیهای بینالمللی را به سختگیری بیشتر در احراز هویت کاربران ایرانی وادار کند. دوم، هر تنش تازه در این حوزه معمولاً با نوسان کوتاهمدت در بازار غیررسمی ارز همراه بوده است، هرچند رابطه علّی قطعی میان این دو هنوز بهطور رسمی تأیید نشده است.
این الگو تازگی ندارد و پیشتر در تجارت تحریمشده کشورهایی مانند روسیه و کره شمالی نیز مشاهده شده بود. تفاوت اصلی در مورد ایران، وابستگی بیشتر به زیرساخت استخراج داخلی رمزارز و رشد بازارهای غیررسمی خرید و فروش تتر در سالهای اخیر است؛ روندی که تحلیلگران بازار همچنان آن را زیر نظر دارند.




نظرات کاربران