




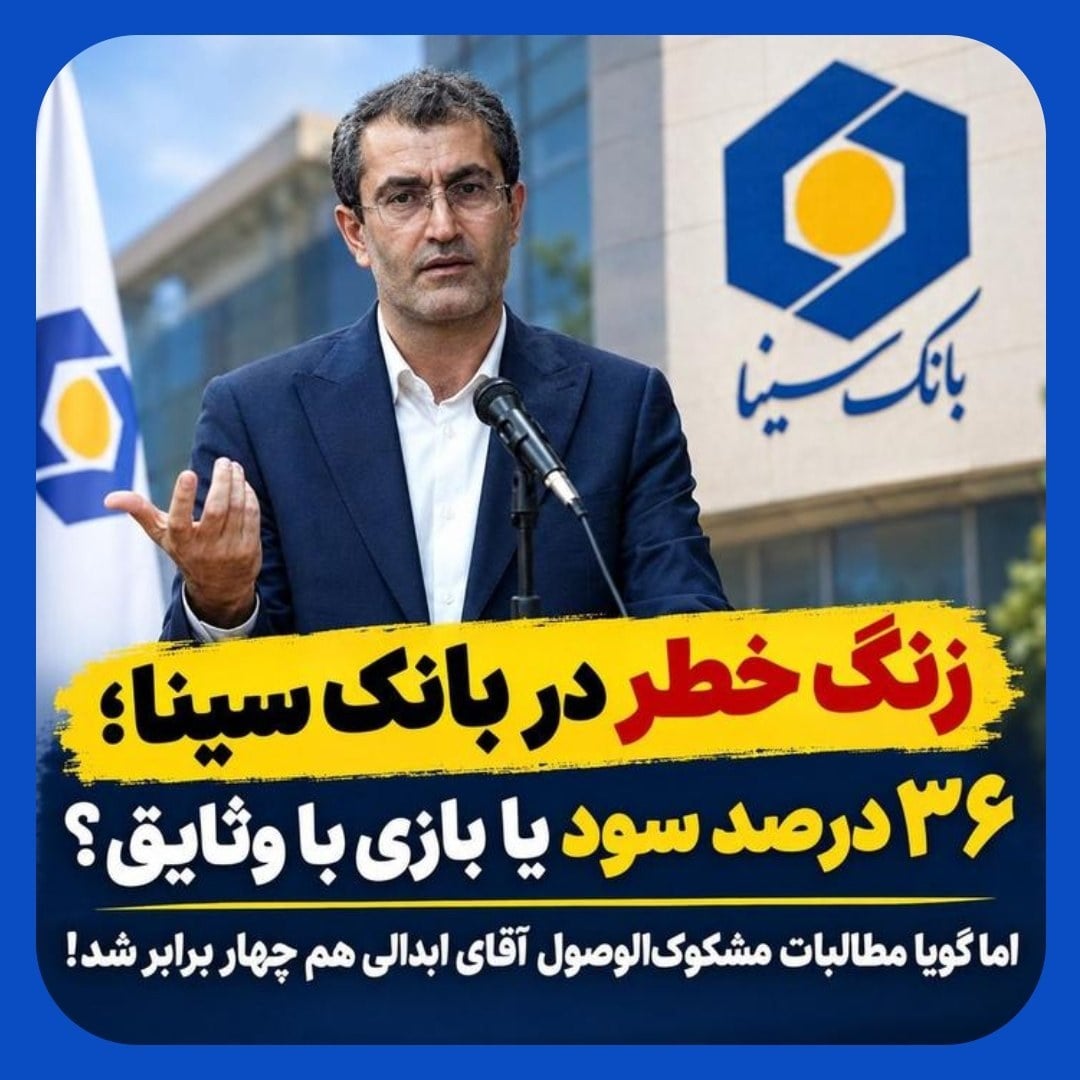
صورتهای مالی سهماهه نخست سال ۱۴۰۵ بانک سینا با تیتر جذاب «رشد ۳۶ درصدی سود خالص» منتشر شد؛ عددی که در نگاه نخست نشانه بهبود عملکرد مدیریتی به شمار میرود. اما بررسی دقیقتر اقلام تشکیلدهنده این سود، روایتی متفاوت را آشکار میکند: در سومین سال مدیریت علی ابدالی بر بانک سینا، سود عملیاتی بانک تنها حدود یک درصد افزایش یافته و بخش بزرگی از سود خالص نیز از محل فروش وثایق تملیکی تأمین شده است.
به گزارش خبرنگار روزنو، این شکاف میان «سود عملیاتی درجازده» و «سود خالص رو به رشد» پرسش بنیادین این گزارش را شکل میدهد: آیا بانک سینا واقعاً در حال بهبود کسبوکار اصلی خود (تسهیلاتدهی و سپردهپذیری) است، یا صرفاً با نقد کردن داراییهای تملیکی، صورت سود و زیان را آرایش کرده است؟ فروش وثایق تملیکی یک منبع درآمدی تکرارپذیر و پایدار نیست؛ این داراییها معمولاً حاصل تملک ملک یا اموال بدهکاران ناتوان از بازپرداخت هستند و فروش آنها یک رویداد یکباره محسوب میشود، نه موتور محرکه سودآوری بانکی.
زنگ خطر اصلی: جهش چهاربرابری مطالبات مشکوکالوصول
نگرانکنندهتر از ترکیب سود، وضعیت کیفیت داراییهای بانک است. مانده مطالبات مشکوکالوصول بانک سینا در پایان سال ۱۴۰۴ تنها ۲۸۱ میلیارد تومان بود، اما در همان سه ماهه نخست سال ۱۴۰۵ این رقم بیش از چهار برابر شده و به هزار و ۱۷۰ میلیارد تومان رسیده است. این جهش تنها در یک فصل رخ داده نه در یک سال کامل که شدت هشدار را دوچندان میکند.
جالبتر اینکه این روند تازه نیست: هزینه مطالبات مشکوکالوصول بانک تحت مدیریت ابدالی در سال ۱۴۰۳ نیز با رشد ۱۲۳ درصدی به ۶۹۶ میلیارد تومان رسیده بود. یعنی از همان نخستین سال مدیریت فعلی، روند وخامت کیفیت داراییها آغاز شده و در بهار ۱۴۰۵ به نقطه بحرانیتری رسیده است. تحلیلگران وقت آن گزارش نیز این افزایش را نشانه احتمالی انباشت بدهیهای غیرجاری و ضعف در اعتبارسنجی مشتریان دانسته بودند.
شکاف رشد تسهیلات و سپردهها
بُعد دیگر ماجرا به ترازنامه عملیاتی بانک برمیگردد: تسهیلات اعطایی بانک سینا در بهار ۱۴۰۵ حدود ۹.۳ درصد رشد کرده، اما سپردههای مشتریان تنها ۵.۶ درصد افزایش یافته است. رشد تسهیلات سریعتر از رشد سپردهها، بهویژه در کنار جهش مطالبات مشکوکالوصول، میتواند نشانه فشار نقدینگی و اتکای فزاینده به منابع پرهزینهتر (مانند بازار بینبانکی) باشد الگویی که در گزارشهای پیشین درباره بانک سینا هم با اشاره به «کوهی از بدهیهای بانکی و حجم قابلتوجه مطالبات معوق» مورد توجه قرار گرفته بود.
پرسشهایی که بدون پاسخ ماندهاند
با کنار هم گذاشتن این شواهد، چند پرسش کلیدی مطرح میشود که بانک سینا — بهعنوان یکی از بازوهای مالی بنیاد مستضعفان باید بهصراحت پاسخ دهد:
• اگر موتور اصلی سودآوری، عملیات بانکی است، چرا سود عملیاتی تقریباً بدون تغییر مانده در حالیکه سود خالص ۳۶ درصد رشد کرده؟
• آیا فروش وثایق تملیکی یک تصمیم مدیریت نقدینگی موردی بوده یا الگویی برای پوشاندن ضعف عملکرد عملیاتی در گزارشهای فصلی؟
• چه عواملی باعث شده مطالبات مشکوکالوصول تنها در یک فصل بیش از چهار برابر شود؟ آیا این افزایش ناشی از شناسایی دیرهنگام مطالبات معوق قدیمی است یا بدهکاران جدید؟
• با توجه به روند تکرارشونده رشد مطالبات مشکوکالوصول از سال ۱۴۰۳ تاکنون، چرا سازوکارهای اعتبارسنجی و نظارت بر تسهیلات اصلاح نشده است؟
• نهادهای نظارتی از جمله بانک مرکزی و سازمان بورس، با توجه به ماهیت بورسی بانک، چه واکنشی به این روند نشان خواهند داد؟
آنچه از دل صورتهای مالی بهار ۱۴۰۵ بیرون میآید، تصویری دوگانه است: در سطح، رشد ۳۶ درصدی سود خالص؛ در عمق، رکود عملیاتی و وخامت شتابان کیفیت داراییها. این الگو سودسازی از محل داراییهای غیرجاری در کنار انباشت مطالبات معوق در ادبیات مالی معمولاً نشانهای هشداردهنده تلقی میشود، نه دستاورد مدیریتی. شفافیت بیشتر بانک سینا درباره منشأ دقیق سود و دلایل جهش مطالبات مشکوکالوصول، برای بازگرداندن اعتماد سهامداران و سپردهگذاران ضروری به نظر میرسد.




نظرات کاربران