








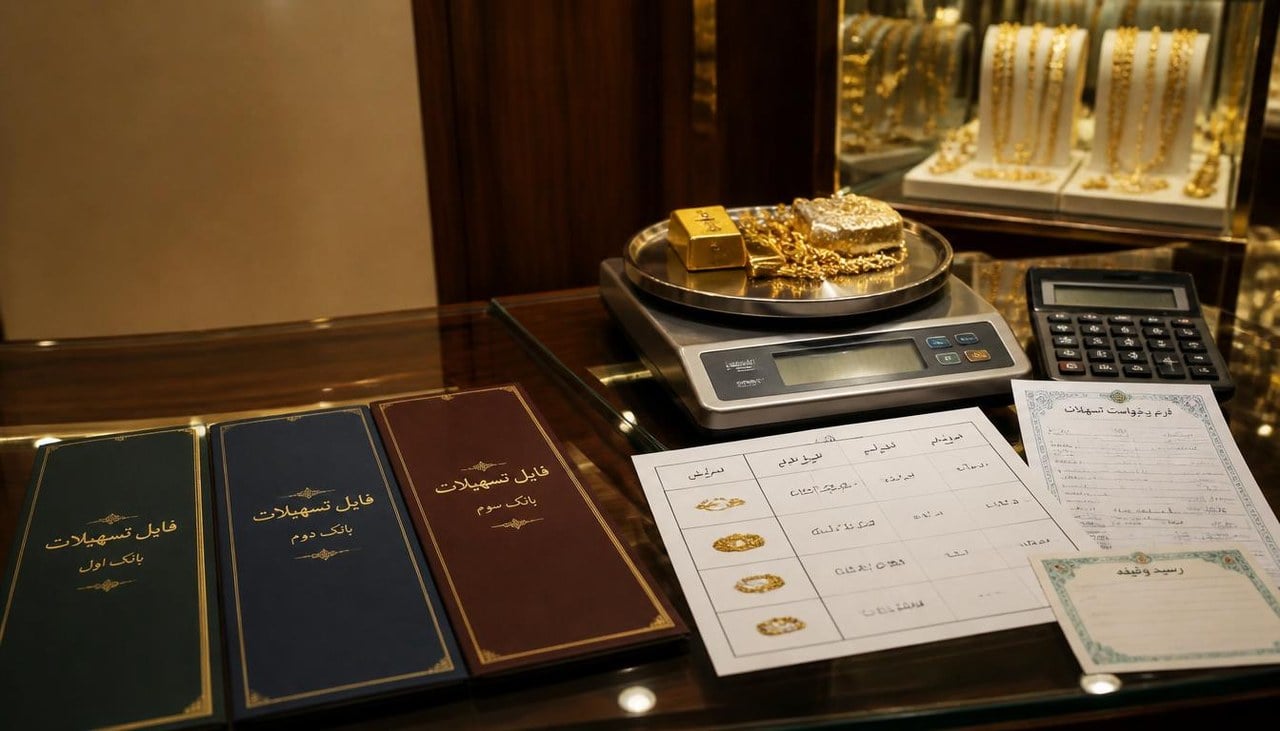
با توجه به رشد قیمت طلا و نیاز مبرم خانوارها به نقدینگی بدون از دست دادن دارایی، سه بانک کارگشایی، ملی و سپه طرحهای متنوعی را ارائه میدهند. در این گزارش تخصصی، سقف پرداخت، نرخ سود، شرایط و محدودیتهای هر بانک تحلیل شده و راهکاری برای دریافت تا ۱۰۰ درصد ارزش روز طلا معرفی میگردد.
چرا وام طلا در ۱۴۰۵ به پرمتقاضی ترین تسهیلات خرد تبدیل شده است؟
آمارهای بانک مرکزی و گزارشهای میدانی بازار طلا نشان میدهد در سال ۱۴۰۵، نسبت تقاضا برای تسهیلات با وثیقه طلا نسبت به سال گذشته بیش از ۴۵ درصد افزایش یافته است. این رشد قابل توجه سه دلیل عمده دارد: نخست، افزایش قیمت طلا که ارزش وثیقه خانوارها را چند برابر کرده؛ دوم، تورم بالا و نیاز به نقدینگی بدون فروش دارایی؛ و سوم، سادهتر بودن فرآیند نسبت به وامهای بانکی متعارف که نیازمند ضامن، چک و اعتبارسنجی پیچیده است.
در ادبیات بانکی، به این نوع تسهیلات «ترهین طلا» گفته میشود؛ یعنی قرار دادن طلا به عنوان وثیقه و دریافت معادل درصدی از ارزش آن. پس از تسویه کامل اقساط، عین طلا به مالک بازگردانده می شود. بر اساس بررسی های کارشناسی و اعلامیه های رسمی بانک ها، وام طلا ۱۴۰۵ در مسیر های مختلف بانکی و خصوصی با شرایط متفاوتی در دسترس متقاضیان قرار دارد.
مقایسه تخصصی سه بانک اصلی ارائه دهنده وام طلا
در حال حاضر سه بانک اصلی کشور طرحهای ویژهای برای پرداخت تسهیلات با وثیقه طلا دارند. جدول زیر، مقایسه دقیق شرایط هر یک را در سال ۱۴۰۵ نشان میدهد:
چرا سقف پرداخت بانک ها ثابت مانده است؟
نکته تحلیلی مهم این است که سقف وامهای بانکی تابع مصوبات شورای پول و اعتبار است و با نوسانات روزانه قیمت طلا تغییر نمیکند. این یعنی اگر قیمت طلا در سال ۱۴۰۵ نسبت به سال قبل ۴۰ درصد افزایش یافته باشد، نسبت وام دریافتی به ارزش واقعی وثیقه عملاً کاهش یافته است.
به زبان سادهتر: خانوادهای که امروز ۵۰ گرم طلا در اختیار دارد و ارزش روز آن حدود ۴۰۰ میلیون تومان است، از بانک کارگشایی حداکثر ۲۵ میلیون تومان و از بانک سپه حداکثر حدود ۳۲۰ میلیون تومان میتواند وام بگیرد. این شکاف میان ارزش واقعی دارایی و سقف تسهیلات بانکی، بسیاری از متقاضیان را به بررسی مسیرهای جایگزین سوق داده است.
مسیر خصوصی؛ دریافت تا ۱۰۰ درصد ارزش روز طلا
در کنار بانکها، گالریهای عضو رسمی اتحادیه طلا و جواهر تهران نیز تسهیلات با وثیقه طلا ارائه میدهند. تفاوت کلیدی این مسیر در مبنای ارزشگذاری است: بانکها بر اساس «سقف ثابت مصوب» پرداخت میکنند، اما گالریهای معتبر بر اساس «نرخ روز بازار» ارزشگذاری مینمایند.
برای نمونه، مجموعهای مانند وام طلا نگین گلد با بیش از ۲۰ سال سابقه فعالیت و عضویت رسمی در اتحادیه طلا و جواهر، فرآیند دریافت وام با وثیقه طلا را در کمتر از ۳۰ دقیقه، بدون نیاز به ضامن، چک و سفته و تنها با ارائه کارت ملی انجام میدهد. در این مدل، مالکیت طلا کاملاً حفظ میشود و با تسویه هر قسط، بخشی از طلا به مالک بازگردانده میشود.
کدام مسیر برای کدام متقاضی مناسب است؟
انتخاب میان بانک و گالریهای معتبر، تابع اولویتهای هر متقاضی است:
تحلیل اقتصادی: آیا دریافت وام طلا در سال ۱۴۰۵ منطقی است؟
از منظر تحلیل اقتصادی، دریافت وام با وثیقه طلا زمانی منطقی است که نرخ بازدهی سرمایهگذاری جایگزین شما، از نرخ سود وام بالاتر باشد. به عنوان مثال، اگر نرخ سود وام ۲۳ درصد باشد و شما بتوانید با نقدینگی دریافتی، در کسبوکار خود بازدهی ۳۵ درصد ایجاد کنید، این عملیات کاملاً توجیه اقتصادی دارد.
همچنین در شرایط تورمی، نگهداری طلا به عنوان وثیقه، خود نوعی پوشش تورمی (Hedge) محسوب میشود؛ چون همزمان که اقساط وام را با پول کمارزششده پرداخت میکنید، ارزش طلای شما با تورم رشد میکند. این مزیت دوگانه، تسهیلات با وثیقه طلا را به یکی از هوشمندانهترین ابزارهای مالی در اقتصاد تورمی ایران تبدیل کرده است.
وام با وثیقه طلا در سال ۱۴۰۵ برای خانوار ها، صاحبان کسب و کار و سرمایه گذاران خرد، ابزاری قدرتمند برای تأمین نقدینگی بدون از دست دادن دارایی است. مسیرهای بانکی (کارگشایی، ملی و سپه) امنیت و نرخهای مصوب دارند، اما سقف پرداخت آنها محدود است. در مقابل، گالریهای معتبر عضو اتحادیه با پرداخت تا ۱۰۰ درصد ارزش روز و فرآیند سریع، گزینه مناسبی برای متقاضیانی هستند که به سقف بالاتر و سرعت بیشتر نیاز دارند.
تصمیم نهایی باید بر اساس مبلغ مورد نیاز، نوع طلا در اختیار، افق زمانی بازپرداخت و میزان ریسکپذیری هر متقاضی گرفته شود. پیش از هر اقدام، یک تماس کوتاه برای استعلام سقف روز و شرایط دقیق، میتواند از تصمیمات پرهزینه جلوگیری کند.
برای دریافت مشاوره تخصصی و استعلام شرایط روز شرایط دریافت وام طلا با وثیقه میتوانید با شماره ۰۹۱۲۱۱۵۴۶۰۱ تماس بگیرید.




نظرات کاربران