




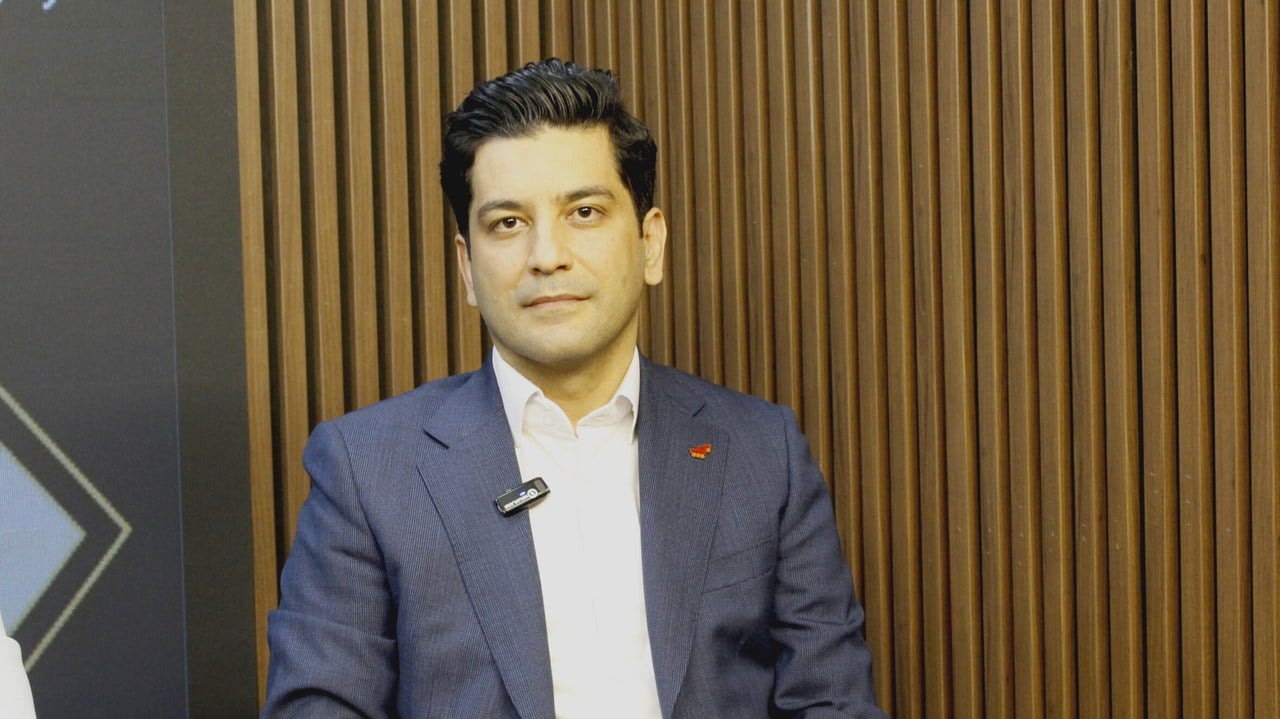
مدیرعامل بهپرداخت ملت با تشریح این موضوع که شرکتهای پرداخت عملاً به «شعبههای ۲۴ ساعته بانکها» برای تأمین منابع ورودی تبدیل شدهاند، اعلام کرد که درآمد حاصل از کارمزدهای شاپرکی صرفاً کفاف «زنده نگه داشتن شبکه» را میدهد و برای توسعه، نیازمند حرکت به سمت مدلهای اشتراکی و پرداختهای نوین هستیم.
محمدمهدی تقیپور، مدیرعامل شرکت بهپرداخت ملت، در نشست تخصصی «بازطراحی تابآوری نظامهای پرداخت» در رویداد «چهارگوشه بام» و در استدیو سخنکده متن با اشاره به تغییرات اقتصادی کشور و تحول در مدلهای کسبوکار، اعلام کرد که مدل کارمزدی فعلی در صنعت پرداخت دیگر پاسخگوی نیازهای اقتصادی شرکتها نیست.
وی اظهار داشت: «در گذشته، صنعت پرداخت از مزیت و مدل اقتصادی مستقلی برخوردار بود، اما امروز این استقلال کمرنگ شده و شرکتهای پرداخت ناچارند بر مدلهای اقتصادی دیگری سوار شوند».
تقیپور یکی از این مدلهای تحمیلی را «تأمین سرمایه و ایجاد منابع ورودی برای بانکها» عنوان کرد و افزود: «با توجه به شرایط تورمی، اهمیت منابع ورودی و حتی یک شب ماندگاری پول بسیار بالاست. در چنین وضعیتی، شرکتهای PSP عملاً به شعبههای ۲۴ ساعته بانکها تبدیل شدهاند که حتی در روزهای تعطیل نیز جریان ورود منابع را حفظ میکنند».
«رایگانانگاری»؛ ریشهای برای دشواری اصلاح مدل درآمدی
یکی از چالشهای اساسی که تقیپور به آن اشاره کرد، «رایگان فرض شدن» خدمات پرداخت در ابتدای شکلگیری این صنعت بود. وی توضیح داد: «تجربه نشان داده است که اصلاح مدل درآمدی خدماتی که از ابتدا رایگان ارائه شدهاند، بسیار دشوار است. حتی با وجود مقرراتگذاری و اصلاحات بعدی، این چالش پابرجاست».
او با مقایسه با مدلهای جدید مانند BNPL (خرید الان، پرداخت بعد) گفت: «در مدلهای جدید، از ابتدا برای استفاده از خدمت هزینه دریافت میشود. برای مثال، درگاههای اعتباری علاوه بر هزینه تأمین مالی، کارمزدی بابت استفاده از درگاه دریافت میکنند و پذیرنده نیز این هزینه را میپردازد، زیرا مدل اقتصادی خدمت برای او از ابتدا مشخص بوده است».
مدیرعامل بهپرداخت ملت تأکید کرد: «در صنعت پرداخت، مدل کسبوکار بر ارائه خدمت رایگان بنا شده است. همین امر باعث شده حتی با تغییر شرایط اقتصادی و کمرنگ شدن نقش کارمزدهای شاپرکی، اصلاح این مدل با دشواری مواجه باش».
کارمزد شاپرکی؛ تنها کفاف «زنده نگهداشتن شبکه» را میدهد
تقیپور به وضعیت درآمدی شرکتهای پرداخت اشاره کرد و گفت: «امروز درآمد حاصل از کارمزدهای شاپرکی عملاً صرفاً برای سرپا نگهداشتن شبکه و ادامه فعالیت آن کفایت میکند و امکان چندانی برای توسعه و رشد از این محل وجود ندارد.» وی افزود: «حتی در جلسات با مشتریان، صراحتاً اعلام کردهایم که درآمد شاپرکی را در محاسبات درآمدی خود لحاظ نکنند، چراکه این درآمد تنها توانایی نگهداری شبکه را دارد و شرایط مناسبی برای توسعه ایجاد نمیکند».
سرمایهگذاری ۹۰ درصدی در زیرساخت؛ بازدهی در گرو تغییر مدل
مدیرعامل بهپرداخت ملت با اشاره به اقدامات این شرکت در حوزه زیرساخت اظهار داشت: «طی سه سال اخیر، بیش از ۹۰ درصد درآمد شرکت صرف توسعه زیرساخت، ناوگان و نوسازی تجهیزات شده است.» با این حال، وی اذعان داشت که تغییر مدلهای کسبوکار در اقتصاد کشور باعث شده درآمد حاصل از کارمزد شاپرکی نتواند به تنهایی پاسخگوی نیازهای توسعهای باشد و منافع به سمت بانکهای سهامدار یا بانکهایی که از فعالیت شرکتهای پرداخت منتفع میشوند، سرازیر گردد.
«هزینهمند شدن»؛ کلید تغییر رفتار بازار
تقیپور برای تشریح اهمیت مدل اقتصادی خدمات پرداخت، مثالی زد: «بارها به پذیرندگان توصیه کردیم دستگاههای متعدد خود را پس بدهند، اما این اتفاق رخ نداد. زمانی که پذیرنده متوجه شد نگهداری دستگاه برای او تبعات مالیاتی دارد، بسیاری از دستگاههای مازاد را پس دادند. این موضوع نشان میدهد وقتی مدل اقتصادی و هزینه یک خدمت برای استفادهکننده مشخص باشد، رفتار بازار تغییر میکند».
ضرورت حرکت به سمت مدلهای اشتراکی و پرداختهای نوین
مدیرعامل بهپرداخت ملت، اصلاح مدل کارمزدی و حرکت به سمت مدل اشتراکی (Subscription) را راهگشا دانست و گفت: «اگر ساختار کارمزدی بهطور اساسی تغییر میکرد و به سمت مدل اشتراکی حرکت میکردیم، که در بسیاری از نقاط دنیا رایج است، رفتار بازار نیز تغییر میکرد. در چنین مدلی، نیازی به حضور چندین دستگاه کارتخوان نزد یک پذیرنده نبود و پرداختهای مبتنی بر API و ابزارهای جدید توسعه پیدا میکردند.» وی تأکید کرد: «تا زمانی که کارت و دستگاه کارتخوان به عنوان یک خدمت عمومی و رایگان تلقی شود، این مسائل ادامه خواهد داشت».
پیشنهاد تفکیک شبکه بانکی و پرداخت؛ گامی برای استقلال حرفهای
تقیپور در پایان، یکی از راهکارهای مهم برای اصلاح شرایط را «تفکیک شبکه بانکی از شبکه پرداخت» عنوان کرد و گفت: «این استدلال که شبکه بانکی از شبکه پرداخت تفکیک شود، میتواند از انتقال رقابت مخرب میان بانکها به صنعت پرداخت جلوگیری کرده و به این صنعت اجازه دهد تا استقلال اقتصادی و حرفهای خود را حفظ کند».




نظرات کاربران