




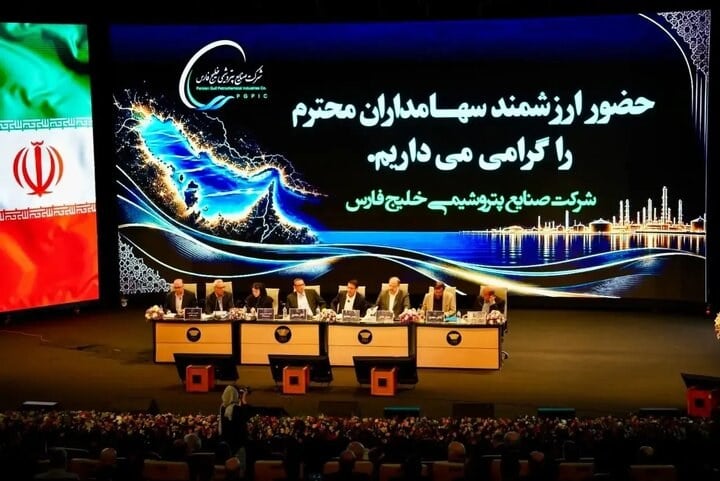
تغییر ترکیب هیاتمدیره صنایع پتروشیمی خلیج فارس در مجمع اخیر این شرکت، در کنار ادعای مطرحشده درباره یک توافق سهامی میان مجموعههای مرتبط با صندوق بازنشستگی صنعت نفت و سازمان تأمین اجتماعی نیروهای مسلح، پرسشهایی را درباره ارزشگذاری داراییهای جابهجاشده به وجود آورده است.
به گزارش صدای بورس ؛ احمد جانجان، فعال اقتصادی، مدعی شده است که در این توافق حدود ۳.۷۱ درصد از سهام «فارس» در برابر ۱۳.۵ درصد از سهام «تابان» قرار گرفته و ارزش این جابهجایی حدود ۱۲۰ هزار میلیارد تومان بوده است.
مقایسه این رقم با ارزش بازار دو بلوک، اما تصویر متفاوتی ارائه میدهد. براساس ارقام مورد اشاره، ارزش روز ۳.۷۱ درصد از سهام «فارس» در حوالی زمان مورد بحث حدود ۵۸ هزار میلیارد تومان و ارزش ۱۳.۵ درصد از سهام «تابان» حدود ۷۸ هزار میلیارد تومان برآورد میشود.
فاصله این ارقام با عدد ۱۲۰ هزار میلیارد تومان، یک پرسش اصلی را پیش روی سهامداران قرار میدهد: ارزش اعلامشده برای این جابهجایی بر چه مبنایی محاسبه شده است؟
تغییر در مدیریت «فارس»؛ آغاز یک بحث اقتصادی
در مجمع اخیر صنایع پتروشیمی خلیج فارس، گروه سرمایهگذاری اهداف موفق شد سه کرسی از پنج کرسی هیاتمدیره این شرکت را به دست آورد. این اتفاق، ترکیب مدیریتی بزرگترین هلدینگ پتروشیمی کشور را تغییر داد و همزمان زمینه طرح بحثهایی درباره چگونگی شکلگیری آرایش جدید هیاتمدیره را فراهم کرد.
در همین چارچوب، احمد جانجان در مطلبی در شبکه اجتماعی ایکس از توافقی میان مجموعههای مرتبط با صندوق بازنشستگی صنعت نفت و ساتا خبر داد. براساس ادعای مطرحشده از سوی او، در این توافق حدود ۳.۷۱ درصد از سهام «فارس» در برابر ۱۳.۵ درصد از سهام «تابان» قرار گرفته است.
بخش مهم این ادعا به نحوه ارزشگذاری سهام مورد مبادله مربوط میشود؛ جایی که رقم ۱۲۰ هزار میلیارد تومان مطرح شده، اما جزئیات و مبنای محاسبه آن در دسترس عموم قرار نگرفته است.
سهم «فارس» در این معادله چقدر میارزد؟
برای بررسی اولیه این ادعا میتوان ارزش بلوک مورد اشاره از «فارس» را با ارزش بازار شرکت مقایسه کرد.
براساس ارقام مطرحشده، ارزش بازار صنایع پتروشیمی خلیج فارس در حوالی مقطع مورد بحث حدود ۱۵۶۰ هزار میلیارد تومان بوده است. با این فرض، ارزش ۳.۷۱ درصد از سهام شرکت براساس قیمت بازار به حدود ۵۸ هزار میلیارد تومان میرسد.
محاسبه ساده این ارزش به شرح زیر است:
۱۵۶۰ هزار میلیارد تومان × ۳.۷۱ درصد = حدود ۵۸ هزار میلیارد تومان
در مقابل، اگر رقم ۱۲۰ هزار میلیارد تومان بهعنوان ارزش همین بلوک ۳.۷۱ درصدی در نظر گرفته شود، ارزش ضمنی کل «فارس» به حدود ۳۲۳۴ هزار میلیارد تومان خواهد رسید؛ رقمی که بیش از دو برابر ارزش بازار شرکت در مقطع مورد اشاره است.
این اختلاف، نخستین ابهام در مقایسه میان قیمت بازار و ارزش مطرحشده برای این جابهجایی را شکل میدهد. البته هنوز روشن نیست که رقم ۱۲۰ هزار میلیارد تومان صرفاً به ارزش بلوک «فارس» اشاره دارد یا ارزش کل توافق و سایر اجزای احتمالی آن را نیز دربر میگیرد.
«تابان» در سوی دیگر معامله
در طرف دیگر این معادله، ۱۳.۵ درصد از سهام «تابان» قرار دارد.
ارزش بازار «تابان» در مقطع مورد اشاره حدود ۵۷۸ هزار میلیارد تومان عنوان شده است. بر این اساس، ارزش ۱۳.۵ درصد از سهام این شرکت نزدیک به ۷۸ هزار میلیارد تومان محاسبه میشود:
۵۷۸ هزار میلیارد تومان × ۱۳.۵ درصد = حدود ۷۸ هزار میلیارد تومان
بنابراین، اگر صرفاً قیمتهای بازار مبنای مقایسه قرار گیرد، ارزش دو بلوک مورد اشاره چنین تصویری خواهد داشت: حدود ۵۸ هزار میلیارد تومان برای ۳.۷۱ درصد از سهام «فارس» در برابر حدود ۷۸ هزار میلیارد تومان برای ۱۳.۵ درصد از سهام «تابان».
بر این مبنا، میان ارزش بازار دو بلوک نیز حدود ۲۰ هزار میلیارد تومان فاصله وجود دارد. از سوی دیگر، رقم ۱۲۰ هزار میلیارد تومانی مطرحشده از ارزش بازار هر یک از این دو بلوک بالاتر است و دستکم با یک محاسبه ساده براساس قیمت تابلو تطابق مستقیمی ندارد.
قیمت تابلو لزوماً قیمت معامله نیست
با وجود این اختلاف، فاصله میان قیمت بازار و ارزش یک معامله عمده، بهتنهایی نمیتواند مبنای قضاوت درباره منصفانه یا غیرمنصفانه بودن آن قرار گیرد.
در معاملات عمده سهام، بهویژه زمانی که بلوک مورد معامله آثار مدیریتی یا کنترلی داشته باشد، قیمت نهایی ممکن است تحت تأثیر مؤلفههایی قرار گیرد که در قیمت روزانه سهم منعکس نمیشوند.
ارزش خالص داراییها، ارزش داراییهای غیربورسی، ساختار بدهی، وضعیت شرکتهای زیرمجموعه، اندازه بلوک، میزان نقدشوندگی، تعهدات احتمالی و همچنین صرف کنترل یا حقوق مدیریتی، از جمله عواملی هستند که میتوانند میان قیمت تابلو و قیمت نهایی معامله فاصله ایجاد کنند.
بنابراین، اگر رقم ۱۲۰ هزار میلیارد تومان براساس مجموعهای از این مؤلفهها تعیین شده باشد، مقایسه مستقیم آن با ارزش بازار نمیتواند بهتنهایی مبنای نتیجهگیری نهایی درباره معامله باشد.
ابهام اصلی، نه صرفاً تفاوت میان دو رقم، بلکه نبود اطلاعات کافی درباره روش ارزشگذاری و اجزای تشکیلدهنده رقم ۱۲۰ هزار میلیارد تومان است.
۱۲۰ همت دقیقاً چگونه محاسبه شده است؟
پرسش اصلی این است که رقم ۱۲۰ هزار میلیارد تومان دقیقاً به چه چیزی اشاره دارد و چگونه محاسبه شده است.
آیا این عدد، ارزش ۳.۷۱ درصد از سهام «فارس» است یا ارزش کل توافق را نشان میدهد؟ آیا ارزشگذاری براساس قیمت روز بازار انجام شده یا ارزش خالص داراییهای دو مجموعه مبنا قرار گرفته است؟ آیا برای بلوک «فارس» به دلیل آثار مدیریتی احتمالی، صرف جداگانهای در نظر گرفته شده است؟ آیا داراییهای غیربورسی، بدهیها، مطالبات یا تعهدات طرفین نیز در محاسبات لحاظ شدهاند؟
موضوع مهم دیگر، وجود یا نبود گزارش کارشناسی مستقل برای تعیین ارزش دو بلوک است. در معاملات بزرگ و اثرگذار، انتشار خلاصهای از روش ارزشگذاری و مفروضات اصلی آن میتواند امکان ارزیابی دقیقتر معامله را برای سهامداران و سایر ذینفعان فراهم کند.
تاریخ مبنای ارزشگذاری نیز اهمیت زیادی دارد. ارزش بازار شرکتها در طول زمان تغییر میکند؛ بنابراین مقایسه مبلغ یک توافق با قیمت سهام در یک روز مشخص، بدون اطلاع از تاریخ توافق، تاریخ ارزشگذاری و نحوه تعیین قیمت مرجع، نمیتواند تمام ابعاد معامله را روشن کند.
پرسشهایی که پاسخ آنها میتواند ابهامها را برطرف کند
برای ارزیابی اقتصادی این جابهجایی، روشنشدن چند موضوع ضروری به نظر میرسد:
نخست اینکه شخصیتهای حقوقی خریدار و فروشنده دقیقاً کدام مجموعهها بودهاند و هر یک از طرفین در چه جایگاهی در توافق حضور داشتهاند.
دوم، تاریخ توافق و تاریخ مبنای ارزشگذاری است؛ زیرا بدون مشخصشدن این دو تاریخ، مقایسه قیمت معامله با ارزش بازار قابل اتکا نخواهد بود.
سوم، باید مشخص شود رقم ۱۲۰ هزار میلیارد تومان به ارزش کدام بخش از توافق مربوط است و آیا این رقم، علاوه بر سهام مورد اشاره، داراییها، مطالبات، بدهیها یا تعهدات دیگری را نیز شامل میشود.
چهارم، روش تعیین ارزش دو بلوک، نحوه محاسبه NAV، میزان صرف یا تخفیف اعمالشده و گزارشهای کارشناسی احتمالی باید روشن شود.
در نهایت، این پرسش مطرح است که آیا توافق مورد اشاره به تأیید ارکان و مراجع قانونی ذیربط رسیده و اطلاعات مربوط به آن مطابق الزامات افشا در اختیار سهامداران و فعالان بازار سرمایه قرار گرفته است یا خیر.
مسئله اصلی، کرسی نیست؛ ارزش دارایی جابهجاشده است
آنچه این موضوع را از منظر بازار سرمایه بااهمیت میکند، صرفاً تغییر ترکیب هیاتمدیره «فارس» نیست. پرسش اقتصادی مهمتر این است که همزمان با شکلگیری ترکیب مدیریتی جدید، چه داراییهایی میان طرفهای مورد اشاره جابهجا شده و این داراییها با چه روشی ارزشگذاری شدهاند.
اگر رقم ۱۲۰ هزار میلیارد تومان مستند به یک روش ارزشگذاری مشخص، کارشناسیشده و قابل دفاع باشد، انتشار مبانی محاسبه میتواند بخش قابل توجهی از ابهامهای موجود را برطرف کند. در مقابل، اگر این رقم با گزارشهای کارشناسی و مستندات رسمی معامله قابل تطبیق نباشد، پرسش درباره نحوه تعیین ارزش بلوکها همچنان باقی خواهد ماند.
از این منظر، موضوع اصلی فقط این نیست که کدام مجموعه چه تعداد کرسی هیاتمدیره در اختیار گرفته است؛ مسئله مهمتر، شفافیت درباره ارزش اقتصادی داراییهایی است که براساس ادعای مطرحشده در این فرایند جابهجا شدهاند.
این شفافیت در معاملاتی که به شرکتهای بزرگ بازار سرمایه و نهادهای سرمایهگذاری عمومی یا شبهعمومی مربوط میشود، اهمیتی مضاعف دارد؛ زیرا نتیجه چنین معاملاتی میتواند مستقیماً با منافع سهامداران و ذینفعان این نهادها ارتباط داشته باشد.
تا زمان انتشار جزئیات رسمی توافق، گزارش کارشناسی ارزشگذاری و توضیحات طرفهای مرتبط، رقم ۱۲۰ هزار میلیارد تومان و چگونگی محاسبه آن همچنان مهمترین ابهام این جابهجایی خواهد بود.
ابهام در ارزشگذاری یک جابهجایی ۱۲۰ همتی
سبقت کریپتو از طلا و دلار/ کارنامه درخشان بیتکوین در پایان تابستان
سه نماد برتر بورس در نیمه اول سال/ صنعت دارو پیشتاز بازدهی
تغییرات نرخ تسعیر ارز به سود کدام گروهها تمام میشود؟
بازدهی ۶ ماهه اسکناس آمریکایی/ خریداران دلار چه میزان سود بردند؟
کارنامه طلا در نیمه اول سال؛ رشد ۳۶ درصدی داخلی زیر سایه افت اونس
گروه مالی صبا تامین ۵۵ تومان سود تقسیم کرد
نیمه اول سال با بورس/ شاخص کل چه میزان بازدهی داشت؟
تقسیم سود ۷۰ درصدی «تابان»/ تکلیف پرونده ۵۰ همتی «باختر» به کجا رسید؟
کدام نمادها مشکوک معامله شدند؟ ۳۱ شهریور ۱۴۰۵
شماره ۶۴۵ هفته نامه اطلاعات بورس منتشر شد
سبد پیشنهادی بازار سرمایه هفته آخر شهریور
«تابان»؛ از سود نقدی تا نفتکش و کنگان
بانک ملت به دنبال افزایش سرمایه جدید
سهامداران در بازی ارز و انتظارات
رشد نزدیک به ۵۰درصدی بازار سهام در سه ماه گذشته، بار دیگر این پرسش را پیش روی سرمایهگذاران گذاشته است که بورس وارد یک دوره صعودی پایدار شده یا صرفا بخشی از عقبماندگی خود از تورم، ارز و سایر بازارها را جبران کرده است؟
چرا پول بورس به مسکن نرسید؟
سالهاست بازار سرمایه بهعنوان یکی از مسیرهای تأمین مالی مسکن مطرح است، اما این ظرفیت هنوز به یک جریان پایدار و مقیاسپذیر تبدیل نشده است.




نظرات کاربران