


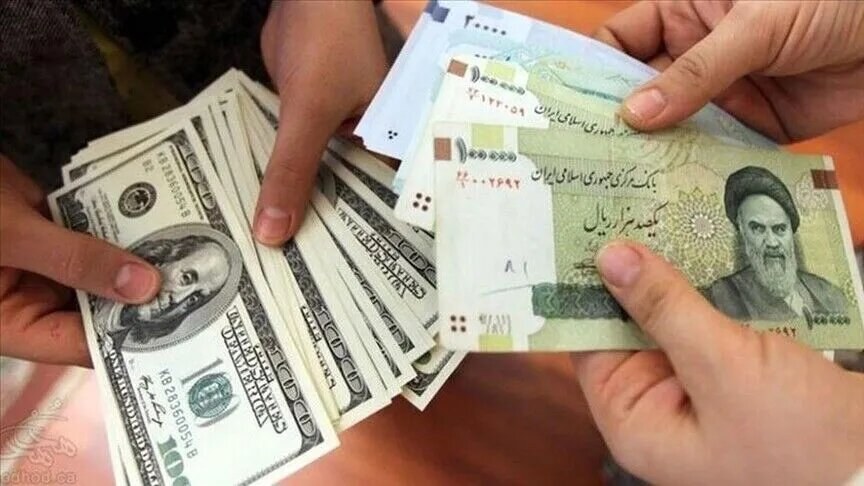


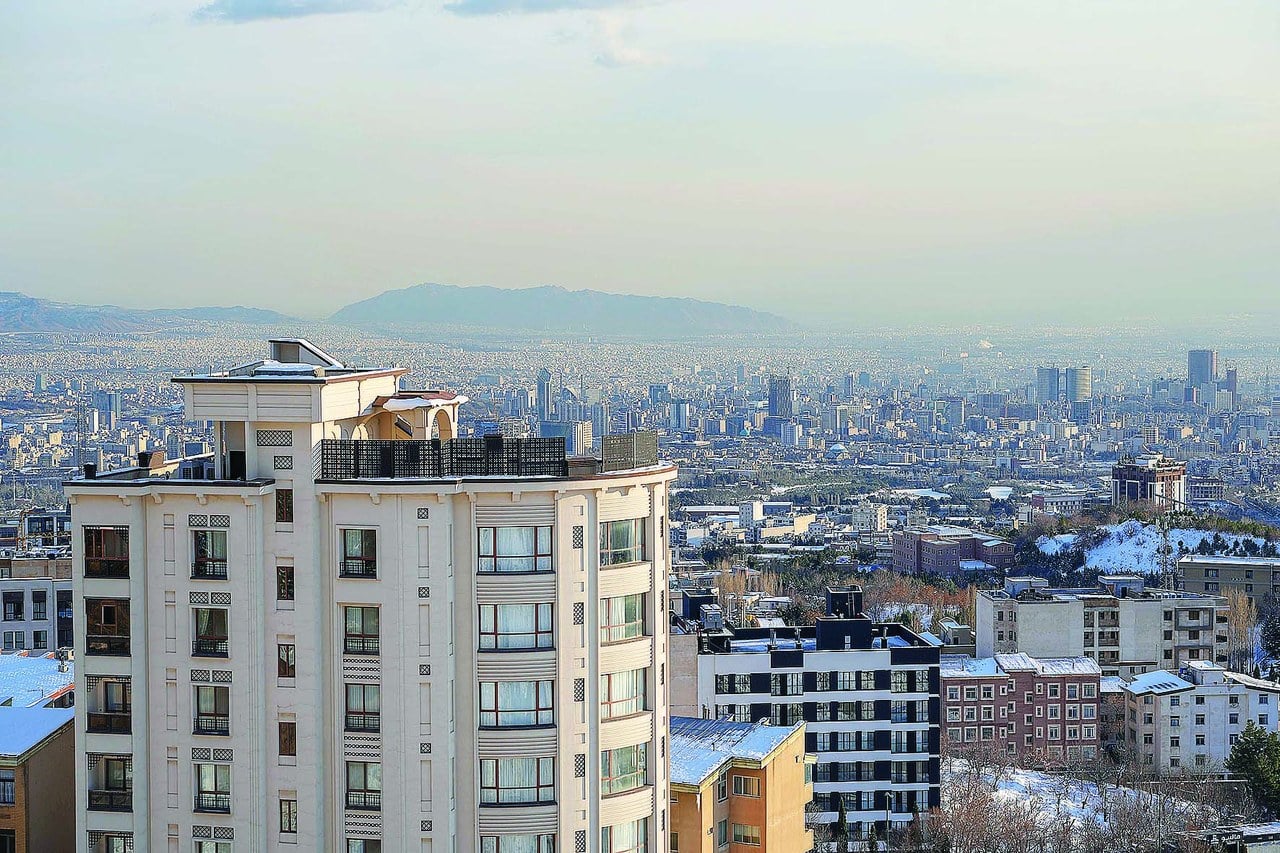
در یک سوی این بازار، مالکی قرار دارد که در برابر کاهش مداوم ارزش پول ملی، به دنبال حفظ ارزش درآمد خود است و دلار را معیار باثباتتری برای قیمتگذاری میداند. در سوی دیگر مستاجری قرار گرفته که درآمدش عمدتا ریالی است و هر افزایش نرخ ارز میتواند بخشی از توان او برای تامین هزینه مسکن را از بین ببرد. به این ترتیب ارزی شدن اجارهبها تنها تغییر واحد قیمتگذاری یک ملک نیست بلکه میتواند شکاف میان درآمد و هزینه مسکن را آشکارتر کند.
بررسی این روند نشان میدهد ماجرا فقط به چند ملک لوکس در شمال تهران محدود نمیشود، مساله اصلی، تغییری است که در رابطه میان پول ملی، درآمد خانوار و هزینه تامین مسکن در حال شکلگیری است؛ تغییری که میتواند مرز میان کسانی که درآمد ارزی دارند و کسانی که تمام درآمدشان ریالی است را در بازار اجاره پررنگتر کند.
گزارشهای منتشرشده همچنین نشان میدهد این موارد بیشتر در بخشهایی از شمال و مرکز تهران و در میان واحدهای لوکس دیده میشود؛ مناطقی که در آن مستاجران خارجی یا افرادی با درآمد ارزی نیز حضور دارند.
پاسخ را باید در رفتار اقتصادی مالکان و شرایط پول ملی جستوجو کرد. وقتی ارزش ریال در برابر ارزهای خارجی کاهش پیدا میکند، درآمد ثابتی که مالک از اجاره ملک دریافت میکند نیز از نگاه او در معرض کاهش ارزش قرار میگیرد بنابراین برخی مالکان ترجیح میدهند مبلغ اجاره را به ارزی تعیین کنند که آن را معیاری برای حفظ ارزش درآمد و دارایی خود میدانند.
در این شرایط، مالک عملا تلاش میکند ریسک کاهش ارزش درآمد خود را کاهش دهد. اگر اجارهبها به ریال تعیین شود، افزایش تورم میتواند قدرت خرید مبلغ دریافتی را در طول زمان کاهش دهد اما اگر اجاره به دلار تعیین شود، مبلغ ارزی ثابت میماند و ارزش ریالی آن متناسب با نرخ ارز تغییر میکند.
همین موضوع، نقطه اصلی اختلاف میان مالک و مستاجر است زیرا چیزی که برای مالک میتواند ابزاری برای حفظ ارزش درآمد باشد، برای مستاجر ریالی بهمعنای انتقال ریسک نوسان ارز به هزینه ماهانه زندگی است.
آنچه امروز در بازار اجاره مسکن اهمیت پیدا کرده، صرفا وجود چند مورد قرارداد دلاری نیست بلکه شکلگیری بازاری است که در آن، قدرت پرداخت افراد بیش از گذشته به نوع درآمد آنها وابسته شده است. برای خانواری که درآمدش به ریال است، افزایش نرخ ارز تنها بهمعنای گرانشدن کالاهای وارداتی نیست. بازار مسکن نیز از این تغییرات تاثیر میگیرد؛ از قیمت زمین و مصالح ساختمانی گرفته تا هزینه نگهداری ساختمان و انتظارات مالکان از ارزش دارایی خود.
در چنین شرایطی مالک تلاش میکند اجارهای تعیین کند که ارزش واقعی درآمد او را در برابر تورم حفظ کند. در مقابل، مستاجر با درآمدی روبهرو است که لزوما متناسب با رشد هزینههای مسکن افزایش پیدا نکرده است. نتیجه این شکاف، کاهش تدریجی انتخابهای مستاجر است؛ انتخابهایی که از محله و متراژ شروع میشود و درنهایت میتواند به کیفیت زندگی خانوار برسد.
اجاره دلاری را میتوان یکی از نمودهای این شکاف دانست؛ بخشی از بازار که برای افرادی با درآمد ارزی یا توان مالی بالا شکل گرفته و برای بخش بزرگی از خانوارهای حقوقبگیر اساسا قابل دسترس نیست.
بازاری که از توان خانوار جلو زده است
درنهایت، مساله اصلی بازار مسکن را باید در فاصله میان رشد هزینهها و رشد درآمد خانوار جستوجو کرد. هرقدر این فاصله بیشتر شود، سهم بیشتری از درآمد خانوار صرف تامین مسکن خواهد شد و سایر هزینههای زندگی نیز تحتفشار قرار میگیرند. در چنین شرایطی، بازار بهتدریج بهسمت تفکیک گروههای مصرفکننده حرکت میکند؛ گروهی که توان پرداخت اجارههای بالا را دارد و میتواند در مناطق مطلوبتر سکونت کند و گروهی که برای حفظ سقف بالای سر خود، ناچار به کاهش متراژ، تغییر محله یا کاهش سایر هزینههای زندگی است.
اجاره دلاری از همین منظر اهمیت پیدا میکند. این پدیده شاید در ظاهر محدود به چند محله و چند ملک خاص باشد اما در لایه عمیقتر، میتواند نشانهای از فاصله میان ارزش داراییها و هزینههای زندگی با درآمد بخش بزرگی از خانوارها باشد.
مساله دیگر فقط این نیست که یک خانه با چه رقمی اجاره داده میشود؛ مساله این است که چه تعداد از خانوارها همچنان میتوانند در محلهای که سالها در آن زندگی کردهاند، خانهای متناسب با نیاز خود اجاره کنند.
در یک سوی بازار مالکی قرار دارد که تلاش میکند ارزش دارایی و درآمد خود را در برابر تورم حفظ کند و در سوی دیگر مستاجری قرار گرفته که درآمدش عمدتا ریالی است و هر افزایش قیمت، بخشی از گزینههای سکونتی او را حذف میکند.
در چنین شرایطی اجاره دلاری بیش از آنکه صرفا یک شیوه قیمتگذاری باشد، میتواند نشانهای از عمیقتر شدن شکاف میان قدرت خرید گروههای مختلف در بازار مسکن باشد؛ بازاری که در آن، داشتن درآمد ارزی میتواند مسیر متفاوتی برای تامین مسکن ایجاد کند و برای خانوارهای متکی به درآمد ریالی، کوچکتر شدن خانه و دورتر شدن از مرکز شهر به بهای حفظ امکان سکونت تمام شود.
کارشناسان درخصوص اجاره دلاری چه میگویند؟
فرهاد بیضایی، کارشناس حوزه مسکن در این خصوص به «جهانصنعت» گفت: این رویه در شرایط خاص اقتصادی، طبیعی است. ما پیش از این نیز نمونههای مشابهی را در کشورهای دیگر، ازجمله ونزوئلا تجربه کردهایم. زمانی که روند کاهش ارزش پول ملی از سرعت قابلکنترلی برخوردار نباشد و امکان برنامهریزی و ارزشگذاری بر مبنای پول ملی از بین برود، طبیعی است که معاملات، خریدها، اجاره واحدهای مسکونی و حتی بسیاری از فعالیتهای تجاری بهسمت استفاده از ارزهای دیگر حرکت کنند.
ریشه این مساله به کاهش مستمر ارزش پول ملی بازمیگردد. وقتی ارزش پول ملی بهطور مداوم کاهش پیدا میکند و چشمانداز مشخصی برای کنترل این وضعیت وجود ندارد، پول ملی به سمت بیارزش شدن حرکت میکند. در چنین شرایطی بهویژه زمانی که تورمهای بسیار سنگین، تورمهای سهرقمی یا ابرتورم اتفاق میافتد، این روند تا حد زیادی اجتنابناپذیر میشود.
سال گذشته نیز پیشبینی میشد که معاملات مسکن و پس از آن اجارهبها به سمت دلاری شدن حرکت کند. یکی از دلایل این مساله این است که برای مثال، مهاجران بتوانند مبلغ اجاره یا ارزش نسبتا ثابتی را در قراردادهای اجاره خود لحاظ کنند. در معاملات مسکن نیز بهتدریج همین اتفاق رخ داد و بخشی از معاملات بهصورت دلاری انجام شد.
شرایط مشابهی در ونزوئلا نیز طی سالهای گذشته و در پی تجربه ابرتورم شکل گرفت. پس از آن حتی خریدهای روزمره مردم نیز بهسمت استفاده از دلار حرکت کرد. دولت نیز در ادامه ناچار شد شرایطی را ایجاد کند که بانکها برای مردم حسابهای ارزی افتتاح کنند و امکان استفاده از ارز خارجی در معاملات فراهم شود. درنتیجه بخش قابلتوجهی از خریدها و معاملات بهصورت دلاری انجام گرفت.
این وضعیت، در شرایط ابرتورمی، یک رفتار اقتصادی قابل پیشبینی است. متاسفانه در حال حاضر نیز ما در شرایطی قرار داریم که نشانههای تورم بسیار بالا در اقتصاد مشاهده میشود و چنین رفتاری نیز قابلپیشبینی بود. البته ممکن است این شرایط با مقتضیات اجتماعی کشور همخوانی نداشته باشد و موجب نارضایتی مردم شود اما از منظر اقتصادی، کاهش مداوم ارزش پول ملی میتواند چنین رفتارهایی را به دنبال داشته باشد.
حتی در ونزوئلا نیز تقریبا پول ملی آنها یعنی بولیوار، کنار گذاشته شد. پس از آن بولیوار دیجیتال جایگزین شد اما با ادامه تورم و کاهش فزاینده ارزش پول ملی، کارتهای ارزی برای مردم صادر و حسابهای ارزی برای افراد افتتاح شد. درنهایت بخش قابلتوجهی از مردم به این سمت رفتند که معاملات، خریدها و حتی بسیاری از امور روزمره زندگی خود را با استفاده از سیستم دلاری انجام دهند.




نظرات کاربران