خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
کرایه‌ حمل؛ کابوس نفت روسی

کرایه‌ حمل؛ کابوس نفت روسی

پشت پرده چک ۴۰‌میلیارددلاری ماسک

پشت پرده چک ۴۰‌میلیارددلاری ماسک

حمایت از جامعه هدف بهزیستی و بهبود شرایط خدمت‌رسانی به مددجویان، نیازمند هم‌افزایی مجلس و دستگاه‌های اجرایی است

حمایت از جامعه هدف بهزیستی و بهبود شرایط خدمت‌رسانی به مددجویان، نیازمند هم‌افزایی مجلس و دستگاه‌های اجرایی است

بانک سینا ۲ ملک تملکی را به مزایده گذاشت

بانک سینا ۲ ملک تملکی را به مزایده گذاشت

البرز در منگنه «توقف ساخت» و «هجوم مهاجر»؛ مسکن در انتظار تصمیمی سرنوشت‌ساز

البرز در منگنه «توقف ساخت» و «هجوم مهاجر»؛ مسکن در انتظار تصمیمی سرنوشت‌ساز

خبر تازه درباره مسکن سینماگران + جزئیات

خبر تازه درباره مسکن سینماگران + جزئیات

خلأ قدرت در جبهه ضدحوثی

خلأ قدرت در جبهه ضدحوثی

توقف پروازی در فرودگاه‌های عربستان ادامه دارد/ این‌بار نوبت ملک فهد است

توقف پروازی در فرودگاه‌های عربستان ادامه دارد/ این‌بار نوبت ملک فهد است

آژیرهای خاموش، پناهگاه‌های ناتمام

آژیرهای خاموش، پناهگاه‌های ناتمام

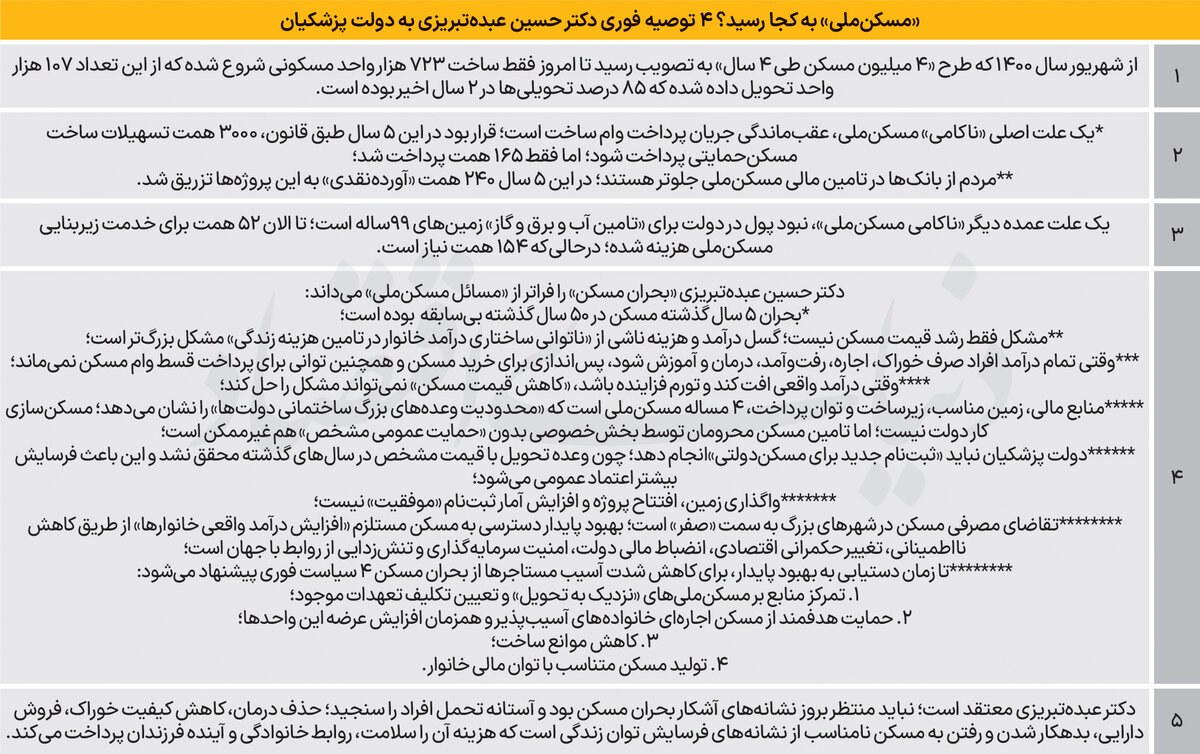
آستانه تحمل بحران مسکن

آستانه تحمل بحران مسکن

پست قبلی

مالیات بر ساخت و فروش

بازدید ۵منبع: تازه های حسابداری
مالیات بر ساخت و فروش

در اجرای ماده ۷۷ قانون مالیاتهای مستقیم و آیین نامه اجرایی آن با اصلاحات و الحاقات بعدی ، اشخاصی [ حقیقی ] که مبادرت به ساخت و فروش ملک مینمایند ، چنانچه در سال ۱۴۰۴ مبادرت به فروش ملک ساخته شده نموده مکلف به تسلیم اظهارنامه مالیاتی در موعد مقرر تا پ

در اجرای ماده ۷۷ قانون مالیاتهای مستقیم و آیین نامه اجرایی آن با اصلاحات و الحاقات بعدی ، اشخاصی [ حقیقی ] که مبادرت به ساخت و فروش ملک مینمایند ، چنانچه در سال ۱۴۰۴ مبادرت به فروش ملک ساخته شده نموده مکلف به تسلیم اظهارنامه مالیاتی در موعد مقرر تا پایان آبان ۱۴۰۵) خواهند بود.

ماده ۷۷ قانون مالیاتهای مستقیم درآمد اشخاص حقیقی و حقوقی ناشی از ساخت و فروش هر نوع ساختمان حسب مورد مشمول مقررات مالیات بر درآمد موضوع فصول چهارم و پنجم باب سوم این قانون خواهد بود.

تبصره ۱ – اولین نقل و انتقال ساختمانهای مذکور علاوه بر مالیات نقل و انتقال قطعی موضوع ماده (۵۹) این قانون مشمول ماليات على الحساب به نرخ ده درصد (۱۰) به ماخذ ارزش معاملاتی ملک مورد انتقال است. مالیات قطعی مودیان موضوع این ماده پس از رسیدگی طبق مقررات مربوط تعیین میشود.

تبصره ۲ – شمول مقررات این ماده در خصوص ساخت و فروش ساختمان توسط اشخاص حقیقی منوط به آن است که بیش از سه سال از تاریخ صدور گواهی پایان کار آن نگذشته باشد.

تبصره ۳ – شهرداریها موظفند همزمان با صدور پروانه ساخت و هم چنین در هنگام صدور پایان کار مراتب را به منظور تشکیل پرونده مالیاتی به اداره امور مالیاتی ذیربط به ترتیبی که توسط سازمان امور مالیاتی کشور تعیین می گردد گزارش کنند.

تبصره ۴ – شهرهای زیر یکصد هزار نفر جمعیت از حکم مفاد این ماده مستثنی است.

پست قبلی دارندگان چک حواسشان باشد

منبع: تازه های حسابداری
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.