











از کیف پول به «توان خرید ترکیبی»
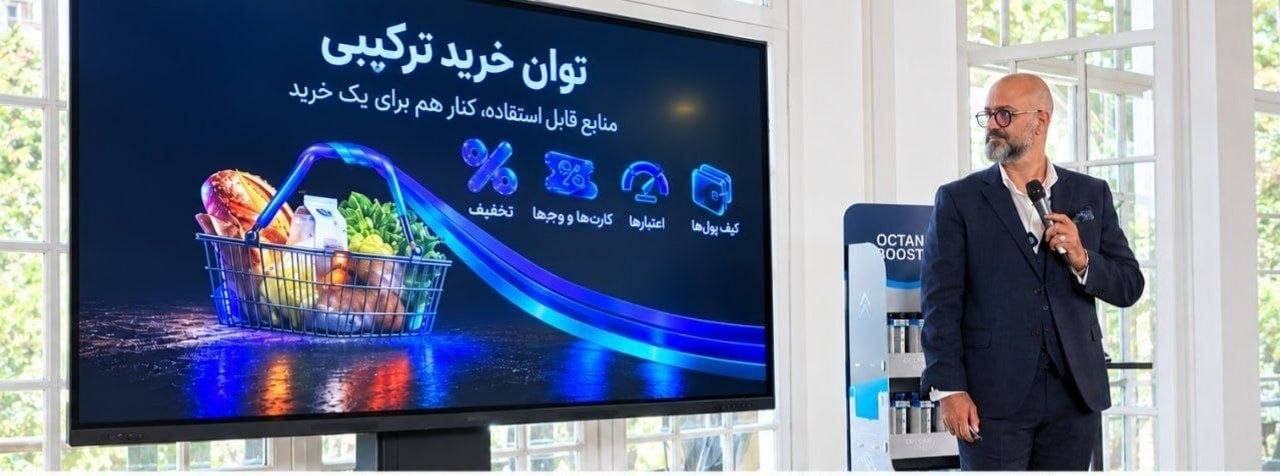
سهیل حقیقت، مدیرعامل شرکت اوزون در ابتدای این نشست، با تشریح مسیر توسعه این شرکت گفت: اوزون فعالیت خود را با کیف پول آغاز کرد، اما در ادامه به سمت اتصال منابع مختلف مالی و اعتباری حرکت کرد تا کاربر بتواند در یک خرید، چند منبع را بهصورت همزمان به کار بگیرد.
وی گفت: «توان خرید ترکیبی» به این معناست که منابعی مانند موجودی کیف پول، اعتبار، ووچر، تخفیف و پاداش در کنار یکدیگر قرار گیرند و کاربر بتواند از مجموع این منابع برای انجام یک خرید استفاده کند.
حقیقت افزود: درگاه پرداخت ترکیبی اوزون نیز برای همین هدف طراحی شده و کاربر میتواند منابع قابل استفاده خود را در لحظه پرداخت در یک تراکنش به کار بگیرد.
اوزونکارت؛ یک کارت برای چند منبع
مدیرعامل اوزون درباره اوزونکارت گفت: این محصول قرار است منابع مختلف مالی و اعتباری کاربر را پشت یک کارت قرار دهد؛ کارتی که بر بستر شبکه شتاب فعالیت میکند و استفاده از آن به پذیرندگان اوزون محدود نیست.
حقیقت تأکید کرد: تسویه با پذیرنده از طریق شبکه پرداخت انجام میشود و مدل محصول بر اساس الزامات و مقررات بانکی طراحی شده است.
به گفته او، اوزونکارت در همه پذیرندگان امکان دریافت تا یک درصد تخفیف یا بازگشت وجه و در برخی پذیرندگان طرف قرارداد اوزون امکان دریافت تا پنج درصد را دارد.
هوش مصنوعی وارد لحظه پرداخت شد
حقیقت بخش دیگری از صحبتهای خود را به استفاده از AI Agent در پرداخت اختصاص داد و گفت: اوزون برای پرداخت حضوری یک عامل هوشمند توسعه داده است که با شماره موبایل یا بارکد اپلیکیشن، منابع قابل استفاده کاربر را شناسایی میکند.
وی گفت: این سیستم میتواند سوابق خرید، اعتبار، ووچرها و سایر منابع کاربر را بررسی کند و تصمیم بگیرد که در یک خرید، چه میزان از هر منبع مورد استفاده قرار گیرد.
مدیرعامل اوزون افزود: چالش اصلی این است که تمام این بررسیها باید در چند میلیثانیه انجام شود؛ یعنی سیستم باید در همان لحظه پرداخت، منابع مختلف را شناسایی و اولویت مصرف آنها را مشخص کند.
اوزون میخواهد پشت تراکنش بایستد
حقیقت درباره نقش اوزون در اکوسیستم اعتباری نیز گفت: اوزون میتواند بهعنوان رابطه میان منابع مختلف مالی و اعتباری قرار گیرد و منابعی را که الزاماً با یکدیگر ارتباط مستقیمی ندارند، در یک تراکنش به هم متصل کند.
وی افزود: برخی بانکها به دلیل محدودیتهای مرتبط با نرخ سود و چارچوبهای فعالیت، امکان ارائه اعتبار در همه مدلها را ندارند و اوزون تلاش میکند بستری فراهم کند که بانک یا اعتباردهنده بتواند اعتبار خود را مستقیماً به مصرفکننده برساند.
حقیقت ادامه داد: در این مدل، اوزون میتواند طرف معامله با مشتری باشد و فرآیندهایی مانند احراز هویت و اعتبارسنجی را انجام دهد.
وی گفت: دادههای مرتبط با رفتار خرید کاربران در اکوسیستمهایی مانند افق کوروش و تپسی نیز میتواند در فرآیند اعتبارسنجی مورد استفاده قرار گیرد.
نبود استاندارد؛ چالش کیف پولها
مدیرعامل اوزون یکی از چالشهای اصلی این حوزه را نبود چارچوبهای کاملاً شفاف برای کیف پولها عنوان کرد و گفت: در توسعه برخی محصولات، گاهی مشخص نیست برای یک مدل جدید دقیقاً چه مقرراتی وجود دارد و لازم است موضوع از منظر مقررات بانک مرکزی و الزامات مبارزه با پولشویی بررسی شود.
وی افزود: مسئله فقط مقررات نیست؛ از نظر فنی نیز باید در لحظه پرداخت، منابع مختلف کاربر شناسایی و مشخص شود کدام منبع و با چه اولویتی مصرف شود.
استانداردسازی؛ چالش اصلی توسعه کسبوکار
سیامک راثیپور، معاون توسعه کسبوکار و کار اوزون، نیز درباره چالشهای این شرکت گفت: یکی از مسائل اصلی در مسیر توسعه، نبود فرآیند استاندارد برای اتصال کیف پولها و ایجاد یک مسیر مشترک برای استفاده از آنها در خرید بود.
وی گفت: در مقاطعی برای پذیرش کیف پولهای مختلف، اوزون مجبور بود سیستم خود را با ساختار هر کیف پول تطبیق دهد، اما بهتدریج مسیر کاربر و فرآیندهای پشتصحنه استاندارد شد.
راثیپور افزود: اقتصاد این مدل نیز باید همزمان با توسعه فنی مدیریت شود و حجم تراکنش، شرایط نرخ سود و توافق با پذیرندگان از جمله عواملی هستند که در مدل اقتصادی کسبوکار اثر میگذارند.
وی ادامه داد: اتصال به ارائهدهندگان خدمات مالی و اعتباری، اعتبارسنجی و سرویسهایی مانند KYC، شاهکار و ثبت احوال نیز از اجزای این اکوسیستم است که به وضعیت باثباتتری رسیدهاند.
بازاریابی محصولی که برای بازار جدید است
وی گفت: پیش از آنکه محصول به بازار معرفی شود، ابتدا باید در داخل مجموعه برای آن بازارسازی میکردیم؛ یعنی محصول باید برای مجموعه و تیمهای داخلی بهدرستی تشریح و پذیرفته میشد و بعد از آن، مسیر معرفی آن به مشتریان و بازار بیرونی دنبال میشد.
سهم تراکنشهای اوزون؛ عددی اعلام نشد
حقیقت در پاسخ به پرسشی درباره سهم تراکنشهای اوزون از تراکنشهای افق کالا و افق کوروش، گفت: سهم تراکنشهای آفلاین اوزون در افق تفاوت زیادی با سایر بازیگران ندارد، اما این سهم در بخش آنلاین پایینتر است.
وی افزود: اوزون تاکنون تمرکز اصلی خود را بر ایجاد زیرساخت گذاشته و هنوز وارد مرحله گسترده آگاهیبخشی در بازار نشده است.
آینده؛ اتصال فینتک و ریتیل
حقیقت درباره چشمانداز اوزون گفت: بخشی از فرآیندهایی که امروز توسط انسان انجام میشود، در آینده میتواند توسط عاملهای هوشمند انجام شود.
وی افزود: AI Agentها میتوانند با شناسایی ویژگیهای کاربر، بررسی سوابق خرید و منابع مالی، تصمیمگیری در فرآیند خرید را برعهده بگیرند.
مدیرعامل اوزون گفت: مسیر آینده، حرکت به سمت پیوند عمیقتر فینتک و ریتیل است؛ جایی که عاملهای هوشمند بتوانند منابع مالی مورد نیاز خرید را شناسایی کرده و فرآیند پرداخت را نیز انجام دهند.
حقیقت تأکید کرد: اوزون قصد دارد در این نقطه اتصال میان ریتیل، فناوری و منابع مالی قرار بگیرد و زیرساخت لازم برای قرار گرفتن منابع مختلف پشت یک تراکنش را فراهم کند.




نظرات کاربران