


اختلال در مسیرهای اصلی صادرات نفت عربستان، ریاض را به استفاده همزمان از هرمز، خط لوله شرق به غرب، ینبع و مسیرهای دریایی جایگزین واداشته است؛ راهکارهایی که اگرچه جریان صادرات را حفظ میکنند، اما هزینه و ریسک انتقال نفت به بازارهای آسیایی را افزایش دادهاند.
به گزارش صدای بورس ، اختلال همزمان در مسیرهای اصلی صادرات نفت عربستان، این کشور را به بازآرایی شبکه لجستیکی انتقال نفت و استفاده ترکیبی از مسیرهای دریایی، خطوط لوله و انتقال کشتیبهکشتی واداشته است؛ مسیری که اگرچه امکان تداوم صادرات را فراهم کرده، اما هزینه و ریسک رساندن هر بشکه نفت عربستان به بازارهای جهانی را افزایش داده است.
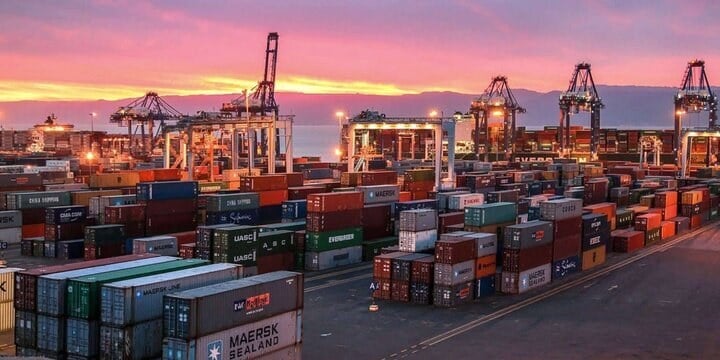
عربستان پیش از آغاز بحران خاورمیانه، بخش عمده نفت صادراتی خود را از پایانههای خلیج فارس و از طریق تنگه هرمز به بازارهای جهانی ارسال میکرد. در میان پایانههای این منطقه، رأستنوره و الجعیمه از مهمترین مراکز صادرات نفت عربستان محسوب میشوند و مسیر هرمز نیز مستقیمترین و اقتصادیترین راه برای رساندن نفت این کشور به مشتریان آسیایی است؛ بازاری که بخش بزرگی از صادرات نفت عربستان را جذب میکند.
با این حال، اختلال در تردد از تنگه هرمز و افزایش ریسک امنیتی این مسیر، اهمیت مسیر جایگزین غربی را برای ریاض افزایش داد. عربستان برای همین منظور از خط لوله شرق به غرب یا پترولاین استفاده میکند؛ خط لولهای حدود ۱۲۰۰ کیلومتری که میادین و تأسیسات نفتی شرق کشور را به بندر ینبع در ساحل دریای سرخ متصل میکند و با ظرفیت اسمی حدود ۷ میلیون بشکه در روز، اساساً برای کاهش وابستگی عربستان به تنگه هرمز ایجاد شده است.
هرمز؛ کوتاهترین مسیر، بالاترین ریسک
مسیر شرقی همچنان از نظر لجستیکی جذابترین گزینه برای صادرات نفت عربستان به آسیاست. نفت از پایانههایی مانند رأستنوره و الجعیمه بارگیری شده، از خلیج فارس عبور میکند و پس از گذر از تنگه هرمز به سمت بازارهای آسیایی حرکت میکند.
مزیت اصلی این مسیر، کوتاهی زمان و مسافت است؛ اما همین مسیر در شرایط فعلی با ریسک امنیتی، افزایش هزینه بیمه و کرایه نفتکش و دشواری تردد مواجه است.
با وجود این محدودیتها، عربستان در هفتههای اخیر بار دیگر بخشی از صادرات خود را به پایانههای خلیج فارس منتقل کرده است. دادههای Kpler نشان میدهد صادرات نفت عربستان از حدود ۲.۴ میلیون بشکه در روز در اوت به حدود ۵.۴ میلیون بشکه در روز در سپتامبر افزایش یافته است. همچنین بارگیری نفت در رأستنوره در سپتامبر افزایش محسوسی داشته است.
یکی از راهکارهای مورد استفاده در این مسیر، انتقال کشتیبهکشتی است. در این روش، نفتکشها پس از بارگیری در پایانههای خلیج فارس، در نقاطی خارج از محدوده پرریسکتر، از جمله در نزدیکی سواحل عمان، محموله را به نفتکشهای دیگر منتقل میکنند. این روش میتواند بخشی از محدودیتهای تردد را کاهش دهد، اما به کشتی، بیمه و ظرفیت عملیاتی بیشتری نیاز دارد.
گزارشها همچنین از بررسی تخفیف برای برخی محمولههای نفت عربستان که از طریق انتقال کشتیبهکشتی در نزدیکی عمان به مشتریان آسیایی میرسند، حکایت دارد؛ اقدامی که میتواند بخشی از هزینه بالاتر حمل را برای خریداران جبران کند.
ینبع؛ مسیر جایگزین عربستان
در سمت دیگر، عربستان مسیر غربی خود را از طریق خط لوله شرق به غرب و بندر ینبع فعال کرده است.
این مسیر از نظر راهبردی اهمیت زیادی دارد، زیرا نفت تولیدشده در شرق عربستان را بدون نیاز به عبور از هرمز به ساحل دریای سرخ میرساند. اما حمله به این خط لوله در سپتامبر نشان داد که ایجاد مسیر جایگزین بهتنهایی برای تضمین امنیت صادرات کافی نیست و خود زیرساختهای جایگزین نیز در معرض ریسکهای ژئوپلیتیکی قرار دارند.
پس از آسیب به خط لوله، بارگیری نفت از ینبع متوقف شد و عربستان ناچار شد بخشی از جریان صادراتی را دوباره به پایانههای شرقی و مسیر هرمز منتقل کند. خط لوله در ادامه مجدداً راهاندازی شد و در ۲۹ سپتامبر بارگیری نفت از ینبع نیز از سر گرفته شد.
بازگشت ینبع به مدار به معنای آن است که عربستان بار دیگر میتواند بخشی از نفت خود را از مسیر غربی منتقل کند؛ با این حال، بازگشت کامل ظرفیت خط لوله و پایانهها موضوعی جدا از آغاز مجدد فعالیت آنهاست.
وقتی دریای سرخ هم راه سادهای نیست
مشکل مسیر غربی تنها به انتقال نفت تا ینبع محدود نمیشود. پس از رسیدن نفت به ساحل دریای سرخ، مسیر بعدی برای رساندن محموله به بازار مقصد اهمیت پیدا میکند.
یک گزینه، حرکت به سمت جنوب و عبور از بابالمندب و دریای سرخ است؛ اما ناامنی در منطقه، این مسیر را برای نفتکشها پرریسک کرده است. گزینه دیگر، حرکت به سمت شمال و استفاده از زیرساختهای مصر است.
در این مدل، نفت میتواند از ینبع به سمت پایانه عینالسخنه منتقل شود و از طریق خط لوله سومد به سیدیکریر در ساحل مدیترانه برسد و سپس مجدداً روی نفتکش بارگیری شود.
این روش اما یک زنجیره لجستیکی پیچیدهتر ایجاد میکند. نفت باید از نفتکش تخلیه، از طریق زیرساخت زمینی منتقل و سپس در پایانه مدیترانه دوباره بارگیری شود. علاوه بر این، نفتکشهای بسیار بزرگ نمیتوانند با بار کامل از کانال سوئز عبور کنند و در نتیجه در برخی عملیاتها به تخلیه و بارگیری مجدد نیاز است.
مسیر دماغه امید نیک؛ راهی طولانی برای رساندن نفت به آسیا
اگر مقصد نهایی نفت، بازارهای آسیایی باشد، استفاده از مسیر غربی و سپس حرکت از مدیترانه به سمت اقیانوس اطلس و در نهایت دور زدن آفریقا از مسیر دماغه امید نیک، یکی از گزینههای ممکن است.
اما این مسیر از نظر اقتصادی تفاوت بسیار زیادی با مسیر هرمز دارد.
مسافت دریایی مسیر ینبع تا بازارهای آسیایی از طریق دماغه امید نیک حدود ۱۳ هزار و ۱۴۰ مایل دریایی برآورد شده، در حالی که مسیر هرمز تا آسیا حدود ۳ هزار و ۳۷۰ مایل دریایی است. به بیان دیگر، انتخاب مسیر دماغه امید نیک میتواند تقریباً یک ماه به زمان سفر اضافه کند.
طولانیشدن مسیر تنها به معنای افزایش زمان تحویل نیست. هرچه نفتکش مدت بیشتری در دریا باقی بماند، ظرفیت مؤثر ناوگان کاهش پیدا میکند، تعداد کشتی موردنیاز افزایش مییابد و هزینه حمل، بیمه و تأمین مالی محموله نیز بالاتر میرود.
به همین دلیل، مسیر جایگزین اگرچه میتواند از نظر فیزیکی امکان صادرات را حفظ کند، اما الزاماً از نظر اقتصادی جایگزین کاملی برای هرمز نیست.
عربستان در حال ساخت یک شبکه چندمسیره
آنچه اکنون در صادرات نفت عربستان مشاهده میشود، بیشتر از آنکه حذف یک مسیر و جایگزینی کامل آن با مسیر دیگر باشد، بازآرایی شبکه صادراتی است.
ریاض همزمان از ظرفیت پایانههای خلیج فارس، خط لوله شرق به غرب، بندر ینبع، پایانههای مصر و انتقال کشتیبهکشتی استفاده میکند تا جریان نفت را در شرایطی که هیچیک از مسیرها از ریسک مصون نیستند، حفظ کند.
آمار صادرات نیز نشان میدهد این ترکیب در حال افزایش جریان نفت عربستان به بازار جهانی بوده است. صادرات نفت خام خاورمیانه در سپتامبر به حدود ۱۶.۳ میلیون بشکه در روز رسید؛ بالاترین سطح از آغاز بحران، هرچند همچنان حدود ۳.۲ میلیون بشکه در روز پایینتر از سطح پیش از جنگ قرار دارد.
در واقع، عربستان توانسته بخشی از کاهش صادرات خود را با افزایش بارگیری از پایانههای خلیج فارس و فعالکردن مجدد مسیر ینبع جبران کند. اما این بازگشت به معنای بازگشت شرایط حملونقل به وضعیت عادی نیست؛ زیرا هزینه و ریسک لجستیکی همچنان بالاتر از شرایط پیش از بحران قرار دارد.
نفتی که تولید میشود، الزاماً نفتی نیست که بهموقع به بازار برسد
بحران اخیر یک واقعیت مهم در بازار نفت را برجسته کرده است: ظرفیت تولید بهتنهایی تضمینکننده امنیت عرضه نیست.
برای عربستان، مسئله فقط تولید چند میلیون بشکه نفت در روز نیست؛ مسئله این است که این بشکهها از چه مسیری، با چه هزینهای، در چه مدت زمانی و با چه سطحی از ریسک به پالایشگاه مقصد برسند.
در شرایط فعلی، هرمز مسیر کوتاهتر و اقتصادیتر اما پرریسکتر است؛ مسیر ینبع و دریای سرخ امکان دورزدن هرمز را فراهم میکند اما خود با محدودیتهای امنیتی و لجستیکی مواجه است؛ مسیر مصر و سومد به زیرساختهای اضافی نیاز دارد و حرکت از دماغه امید نیک نیز زمان و هزینه حمل را به شکل محسوسی افزایش میدهد.
به این ترتیب، عربستان برای حفظ جریان صادرات خود ناچار به استفاده از یک سبد لجستیکی چندمسیره شده است؛ سبدی که میتواند مانع توقف کامل صادرات شود، اما هزینه رساندن نفت به بازار را افزایش داده و اهمیت نفتکشها، پایانهها، مخازن ذخیرهسازی، خطوط لوله و زیرساختهای انتقال کشتیبهکشتی را در معادله جدید بازار نفت بیش از گذشته برجسته کرده است.
عربستان و آزمون بزرگ لجستیک نفت؛ چند مسیر برای یک بازار
علت تعطیلی جایگاههای سوخت در برخی ساعات چیست؟
متقاضیان زمین روستایی چگونه ثبت نام کنند؟
جهش دلار؛ آزمون دشوار بورس برای حفظ ارزش واقعی
عرضه جدید خانهریز؛ قیمت تازه، پاسخهای قدیمی
اعطای وام قرضالحسنه به ۹۵ هزار نفر در بانک صادرات ایران
پایان صدور چک رمزدار از امروز؛ چک تضمینشده جایگزین شد
منابع بانک مهر ایران از ۱۰۰۰ همت عبور کرد...
استقبال صادرکنندههای کالا و خدمات از بسته اعتباری سکو
نظارت هنوز کامل نشده، مالیات رسید؛ طلای آنلاین زیر سایه ریسک سرمایه مردم
شماره ۶۴۶ هفته نامه اطلاعات بورس منتشر شد
شماره ۱۴۳ ماهنامه بازار و سرمایه منتشر شد
جزئیات و سهمیه عرضه اولیه کیمیا پلیاستر قم
سبد پیشنهادی بازار سرمایه هفته اول مهر
«لبن» در انتظار بازگشایی؛ سهمی که پشت در کدال ماند
ورود شرکت مهندسی توسعه آب آسیا به بازار دوم فرابورس، در شرایطی رقم خورده که تأمین آب پایدار به یکی از الزامات توسعه صنایع بزرگ کشور تبدیل شده است. این شرکت که با نماد «آب» در فرابورس درج شده، اکنون خود را برای عرضه اولیه آماده میکند و همزمان برنامه افزایش ظرفیت نمکزدایی آب دریا را دنبال میکند. ظرفیت فعلی تولید آب شیرینشده این مجموعه ۴۰۰ هزار مترمکعب در روز است و هدفگذاری شرکت، افزایش این ظرفیت تا یک میلیون مترمکعب در روز است.
سهامداران در بازی ارز و انتظارات
رشد نزدیک به ۵۰درصدی بازار سهام در سه ماه گذشته، بار دیگر این پرسش را پیش روی سرمایهگذاران گذاشته است که بورس وارد یک دوره صعودی پایدار شده یا صرفا بخشی از عقبماندگی خود از تورم، ارز و سایر بازارها را جبران کرده است؟




نظرات کاربران