


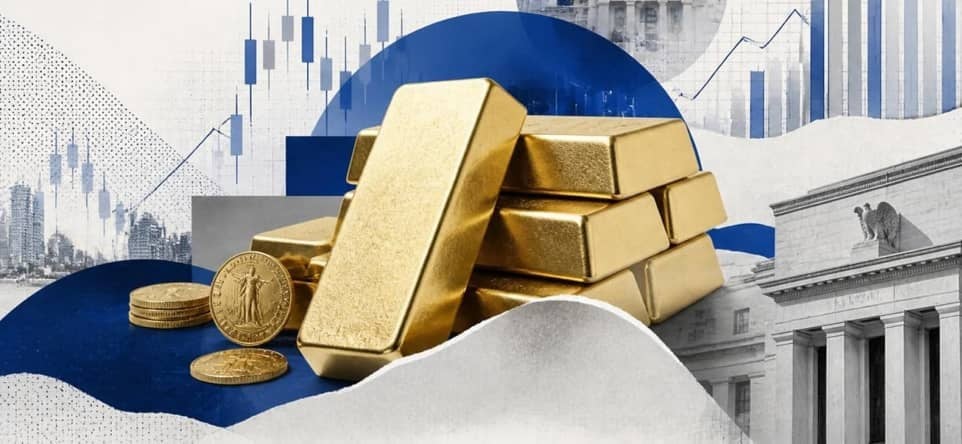
به گزارش بنکر ، طلا مسیر پرقدرتی را پشت سر گذاشت. بانکهای مرکزی خریدند و سرمایهگذاران خرد به بازار برگشتند. این فلز در برابر تنشهای ژئوپلیتیک و نگرانی از تورم دوام آورد.
اما حالا شرایط نرخ بهره در حال تغییر است. والاستریت هم محاسباتش را بهروز میکند. تازهترین نمونهاش ولز فارگو است.
این مؤسسه هدف قیمت طلا برای پایان سال ۲۰۲۷ را به ۵۲۰۰ تا ۵۴۰۰ دلار برای هر اونس تروا کاهش داد. بازه قبلی ۵۴۰۰ تا ۵۶۰۰ دلار بود. کاهش ۲۰۰ دلاری در هدفی که هنوز بالای ۵۰۰۰ دلار است، تغییر بزرگی نیست. اما نشانه مهمی است.
دو نیرویی که سقف طلا را کوتاه کردند
دو عامل پشت این بازنگری است. اول، طلا نه بهره میدهد و نه سود نقدی. وقتی نرخ بهره بالا میرود، سرمایهگذار میتواند از سپرده نقدی یا اوراق خزانه بازده واقعی بگیرد. به گزارش سیانبیسی، فدرال رزرو در سپتامبر نرخ بهره را بالا برد و از افزایشهای بیشتر خبر داد.
دوم، طلا در دنیا با دلار معامله میشود. دلار قویتر یعنی طلای گرانتر برای خریدارانی که ارز دیگری دارند. این فشار در کشورهایی مثل هند ، چین و ترکیه مستقیم حس میشود. تقاضای این کشورها معمولاً ضعیفتر میشود.
به زبان ساده، هرچه نرخ بهره بالاتر بماند، هزینه نگهداشتن طلا بیشتر میشود. کارمزد صندوقها و هزینه نگهداری و بیمه طلای فیزیکی هم به این هزینه اضافه میشود.
کاهش هدف قیمت به معنای پیشبینی سقف قیمت نیست. خرید بانکهای مرکزی در سهماهه اول ۲۰۲۶ کند شد، اما بعد دوباره شتاب گرفت. به گزارش شورای جهانی طلا، ورود پول به صندوقهای طلا از ژوئیه مثبت شد و در اوت قویتر شد.
چند بانک مرکزی هم سهم دلار را در ذخایرشان کم کرده و طلا را جایگزین کردهاند. طلا از معدود گزینههایی است که ریسک طرف مقابل ندارد. یعنی خطر عمل نکردن طرف دیگر معامله به تعهدش در آن وجود ندارد. اگر این روند ادامه پیدا کند، مثل یک کف حمایتی زیر قیمت عمل میکند.
ولز فارگو فهرستی از عوامل حمایتی دیگر هم آورده است: تنشهای ژئوپلیتیک، نگرانی از بدهی و کسری بودجه دولتها، کاهش قدرت خرید پول و تورم ماندگار.
پناهگاه امنی که همیشه امن نیست
طلا در هفتههای اول همهگیری کرونا افت شدیدی کرد و بعد برگشت. طلا در نگرانیهای تدریجی و چندماهه خوب عمل میکند. ولی در بحران ناگهانی که همه دنبال پول نقدند، همراه بقیه داراییها فروخته میشود.
در کنار اینها، بانک پیشبینی میکند رشد اقتصاد آمریکا کند شود. هزینه بالای وام، فشار بر قدرت خرید مردم، سوخت گران و کمرنگ شدن حمایت مالی دولت دلایل این کندیاند. اختلالهای ژئوپلیتیک و سرمایهگذاری شرکتها در فناوری هم اجازه نمیدهند تورم زود پایین بیاید.
رشد کند معمولاً به نفع طلاست. اما همراه با نرخ بهره بالا، دو نیروی مخالف روبهروی هم قرار میگیرند . حالا سؤال این است که کدام نیرو قویتر است؟ پاسخ به این بستگی دارد که فدرال رزرو چه زمانی نرخ بهره را پایین بیاورد.
این تحلیل برای سرمایهگذار ایرانی چه معنایی دارد؟
نگهداشتن بخشی از سبد دارایی به شکل طلا هنوز منطق خودش را دارد. اما پیام اصلی روشن است: بخش آسان صعود احتمالاً تمام شده است. انتظار صعود یکطرفه، ریسک بیشتری از ۱۲ ماه پیش دارد.
برای سرمایهگذار ایرانی، این تحلیل دو لایه دارد. لایه اول به بازار جهانی مربوط میشود که مستقیماً روی اونس اثر میگذارد. لایه دوم به نرخ دلار داخلی برمیگردد که همچنان محرک اصلی قیمت طلا در ایران است.
در عمل، حتی اگر اونس جهانی رشد کمشتابتری داشته باشد، نوسان دلار داخلی میتواند مسیر قیمت طلا در ایران را جدا کند.




نظرات کاربران