


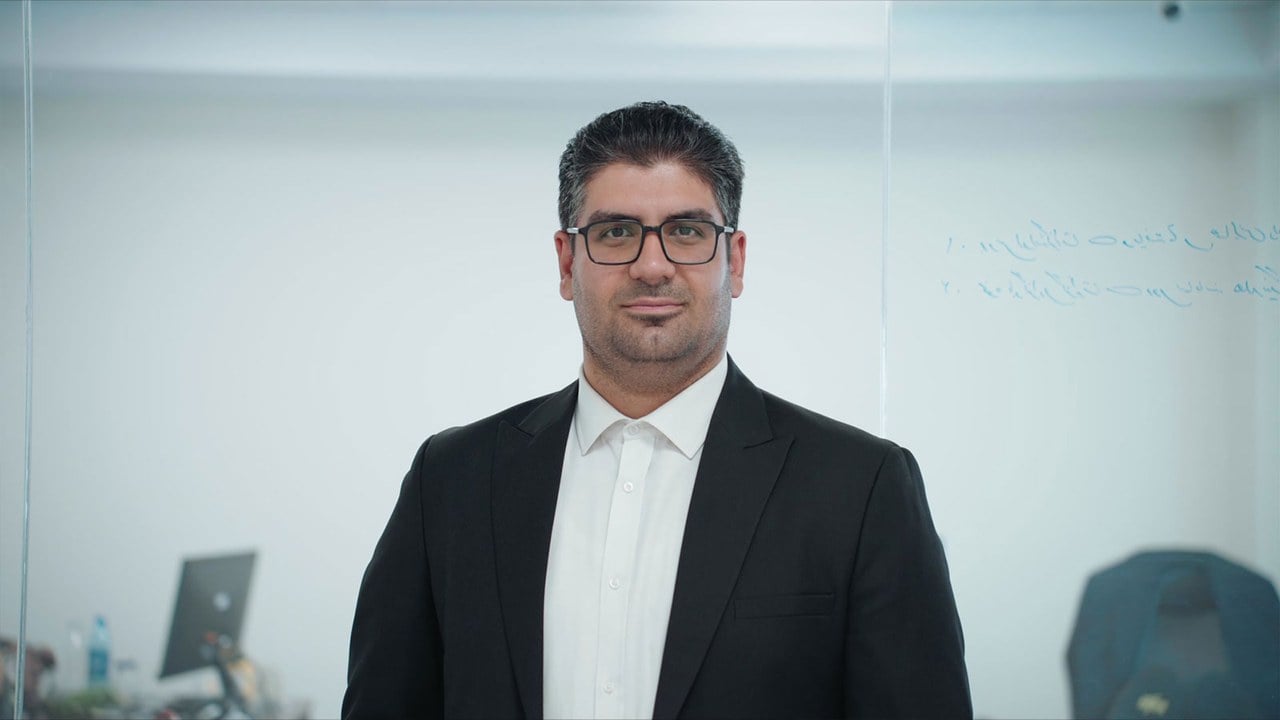
صنعت پرداخت و خدمات مالی و اعتباری در ایران، بازاری پویا، سریع، پرچالش و مبتنی بر داده است. حضور پایدار و پیشرو در این بازار، علاوه بر ایدههای جدید، به تفکر سیستماتیک، شناخت بهروز فناوریهای مالی و نگاهی استراتژیک به تحولات بازار نیاز دارد. محمد صافدل، مدیر پشتیبانی و نگهداشت مشتریان تاپ، درخصوص مدلهای نوین درآمدی، مدیریت ریسک، افقهای تازه در حوزه پرداختهای اعتباری و نگاه استراتژیک تاپ به خدمات اعتباری توضیح داد.
به گزارش روابط عمومی تاپ و به گفته محمد صافدل، در دنیای امروز، خدمات مالی و اعتباری دیگر به روشهای سنتی محدود نمیشود و طیف بسیار وسیعی از مدلهای مختلف کسبوکاری را پوشش میدهد. از یک طرف، اعتبار خرید کوتاهمدت یا همان الگوی جذاب BNPL را داریم که بهویژه میان نسل جوان و خریداران آنلاین محبوبیت بالایی پیدا کرده است؛ و از طرف دیگر، با مدلهای ساختاریافتهتر، سنگینتر و پیچیدهتری مثل B2B، B2G و B2B2C روبرو هستیم.
در این میان، سوال اصلی برای هر مجموعه بزرگ این است: کدام الگو را باید انتخاب کرد؟ انتخاب درست، الگویی است که با توان زیرساختی، حفظ اعتبار برند و چشمانداز پایداری درآمدی سازمان همخوانی داشته باشد.
نگاه استراتژیک تاپ به خدمات اعتباری: ایجاد توازن میان سودآوری و مدیریت دقیق ریسک
محمد صافدل در خصوص رویکرد اختصاصی تاپ توضیح داد که تمرکز اصلی تیمهای کسبوکارهای مالی و اعتباری در این شرکت، بر طراحی و ارائه زیرساختهای جامع اعتباری برای سازمانها، ارگانهای دولتی و نیمه دولتی و شرکتهای بزرگ بخش خصوصی معطوف شده است. الگو و فرمول اصلی تاپ در این بخش، اتکا به «اعتبار نهادی» سازمانهاست.
به گفته صافدل، در این مدل، شرکت یا ارگان طرف قرارداد، در واقع نقش ضامن معتبر پرسنل خود را ایفا میکند. این رویکرد هوشمندانه باعث میشود که کارمندان و پرسنل آن سازمانها بتوانند بهراحتی از تسهیلات اعتباری متنوع، خریدهای اقساطی و خدمات رفاهی گوناگون استفاده کنند. اما نقطه طلایی اینجاست: در حالی که ارائه خدمات به مخاطب نهایی با حداکثر سرعت و آسانی انجام میشود، ریسک نکول مطالبات یا همان سوخت شدن سرمایه برای شرکت تاپ تقریباً به صفر میرسد!
او افزود: «این استراتژی دقیقاً در نقطه مقابل مدل B2C قرار دارد؛ یعنی همان ارائه مستقیم، عمومی و بدون ضامنِ اعتبار به کل جامعه. متاسفانه امروز شاهد هستیم برخی از بازیگران بازار که وارد حوزه B2C شدهاند، با نرخهای نکول بسیار بالا و نگرانکنندهای (که گاهی حتی به حدود ۲۰ درصد هم میرسد) دستپنجه نرم میکنند و بخش زیادی از منابع مالیشان از دست میرود.»
تنوع قابل توجه در سبد محصولات؛ از اعتبار خرید و کیف الکترونیکی تا بنکارت تاریخی و کارت خانواده
به گفته مدیر پشتیبانی و نگهداشت مشتریان تاپ ، اگر نگاهی به تاریخچه صنعت پرداخت در ایران بیندازیم، تاپ به عنوان نخستین صادرکننده «بنکارت» در کشور از اوایل دهه ۱۳۸۰، پیشگام عرضه کارتهای اعتباری و رفاهی در ایران بوده است. این سابقه درخشان و ریشهدار باعث شده که بخش عمدهای از سازمانها، ارگانها و بنگاههای بزرگ اقتصادی کشور، از سالها پیش با زیرساختهای پرداختی تاپ آشنایی دیرینه داشته باشند و نقدشوندگی، امنیت و اعتبار این برند را در بازار کاملاً لمس کرده باشند.
اما خدمات امروز تاپ بسیار فراتر از بنکارتهای رفاهی ساده یا واریزهای مناسبتی است. تاپ امروز یک بسته جامع، هوشمند و یکپارچه از خدمات مالی را در اختیار سازمانها قرار میدهد تا تمام نیازهای رفاهی و اعتباری مجموعه خود را بدون نیاز به سامانههای متفرق پوشش دهند. این محصولات عبارتند از:
وجود چنین تنوع محصولی خیرهکنندهای باعث شده تاپ دیگر صرفاً یک تامینکننده ابزار پرداخت یا سختافزار کارتخوان نباشد، بلکه به عنوان یک شریک استراتژیک و مشاور امین در حوزه مدیریت منابع انسانی و رفاهی در کنار سازمانهای بزرگ کشور قرار گیرد.
تحلیل فضای رگولاتوری، ورود Open Finance و نقش شگفتانگیز هوش مصنوعی
به گفته صافدل، نمیتوان از صنعت پرداخت و خدمات اعتباری صحبت کرد اما قوانین حاکمیتی و پیشرفتهای روزافزون دنیای فناوری را نادیده گرفت. محمد صافدل با اشاره به فضای تنظیمگری در ایران توضیح میدهد که قوانین و دستورالعملهای بانک مرکزی و نهادهای ناظر اگرچه در مقاطعی با چالشهای تفسیری یا کندی در بهروزرسانی همراه بودهاند، اما روند کلی و تاریخی نشان داده که فضای رگولاتوری همواره به سمت بهبود، پختگی و شفافیت بیشتر حرکت کرده است. نکته مهم این است که چارچوبهای جدید همواره حامی کسبوکارهایی بودهاند که در بستر قانونی پرداختی فعالیت میکنند.
او گفت که از سوی دیگر، ورود مفاهیم نوظهوری مثل Open Banking (بانکداری باز) و بهویژه روند جدیدتر و فراگیرتر یعنی Open Finance (امکان تجمیع دادههای بانکی، بیمهای، اعتباری، سلامت و رفتارهای مالی فرد)، تحولی شگرف و خیرهکننده در مدلهای اعتبارسنجی ایجاد خواهد کرد.
به عقیده مدیر پشتیبانی و نگهداشت مشتریان تاپ، تا پیش از این، اعتبارسنجی افراد بسیار محدود و سنتی بود و فقط به سوابق چکهای برگشتی یا تسهیلات پرداختی بانکی نگاه میشد. اما با ظهور Open Finance، امکان بررسی همهجانبه، تحلیل رفتار مالی و حتی ارزیابی اعتبار اجتماعی افراد فراهم میشود.
صافدل تأکید کرد که این فناوری فوقالعاده در کنار ابزارهای دادهکاوی پیشرفته، تحلیل دادههای بزرگ (Big Data) و هوش مصنوعی، ریسک اعتبارسنجی را بهشدت کاهش میدهد، احتمال سوخت سرمایه را به حداقل میرساند و امکان ارتقای سواد مالی و ارائه تسهیلات عادلانهتر، سریعتر و هوشمندتر را برای تمام اقشار جامعه فراهم میسازد. شرکت تاپ به عنوان یک مجموعه پیشرو، از مدتها قبل زیرساختهای فنی و نرمافزاری لازم برای بهرهبرداری از این فناوریها را آماده کرده و هماکنون در حال تدوین نسخههای نوآورانهای است که بهزودی در اختیار صنعت قرار خواهد گرفت.
کار تیمی؛ رمز اصلی موفقیت و چشمانداز روشن آینده
در بخش پایانی این گفتوگو، محمد صافدل بر یک نقطه کلیدی تاکید کرد: «موفقیتهای چشمگیر بدست آمده در حوزه خدمات مالی و اعتباری تاپ، به هیچ وجه قائم به فرد نیست. این دستاوردها حاصل یک ساختار تیمی یکپارچه، تخصصی، همدل و متعهد است.»
او در نهایت گفت: «تمامی بخشهای سازمان از تیمهای پشتیبانی و فنی گرفته تا واحدهای کسبوکاری و بهویژه همکاران پرتلاش در بخش پشتیبانی و نگهداشت مشتریان حلقههای متصل یک زنجیره ارزش هستند. بهویژه در شرایط حساس، فشار کاری بالا و بحرانهای بازار، همین پایداریِ سرویسدهی و پاسخگویی و حضور بدون وقفه بوده که اعتماد سازمانها و مشتریان را جلب و تثبیت کرده است. با برنامهریزیهای کلان و دقیقی که صورت گرفته، توسعه زیرساختهای نوین پرداختی و رونماییهای جدیدی که در آینده نزدیک انجام خواهد شد، حوزه کسبوکارهای مالی و اعتباری شرکت تجارت الکترونیک پارسیان در مسیر رشدی پایدار، سودآور و خیلی روشن قرار دارد. این بخش در آیندهای نزدیک، نقشی تعادلی، ماندگار و بسیار اساسی را در سبد درآمدهای عملیاتی شرکت ایفا خواهد کرد.»




نظرات کاربران