


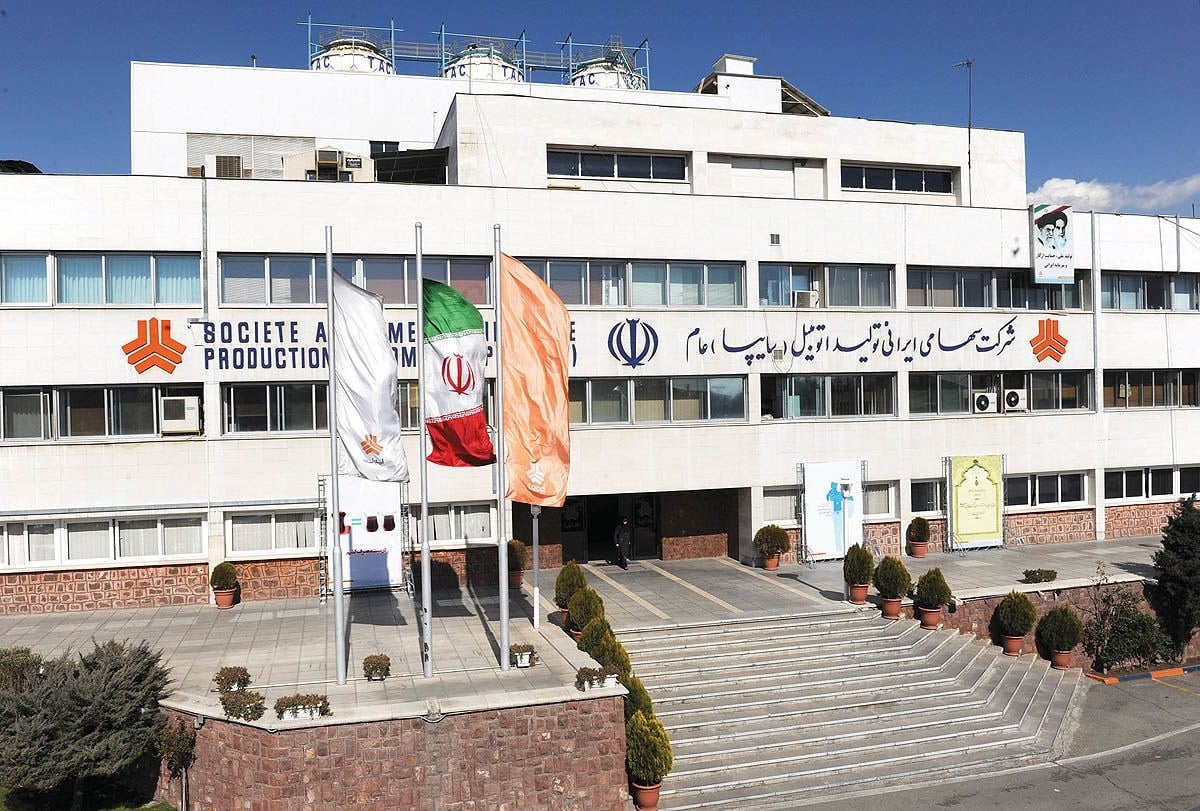
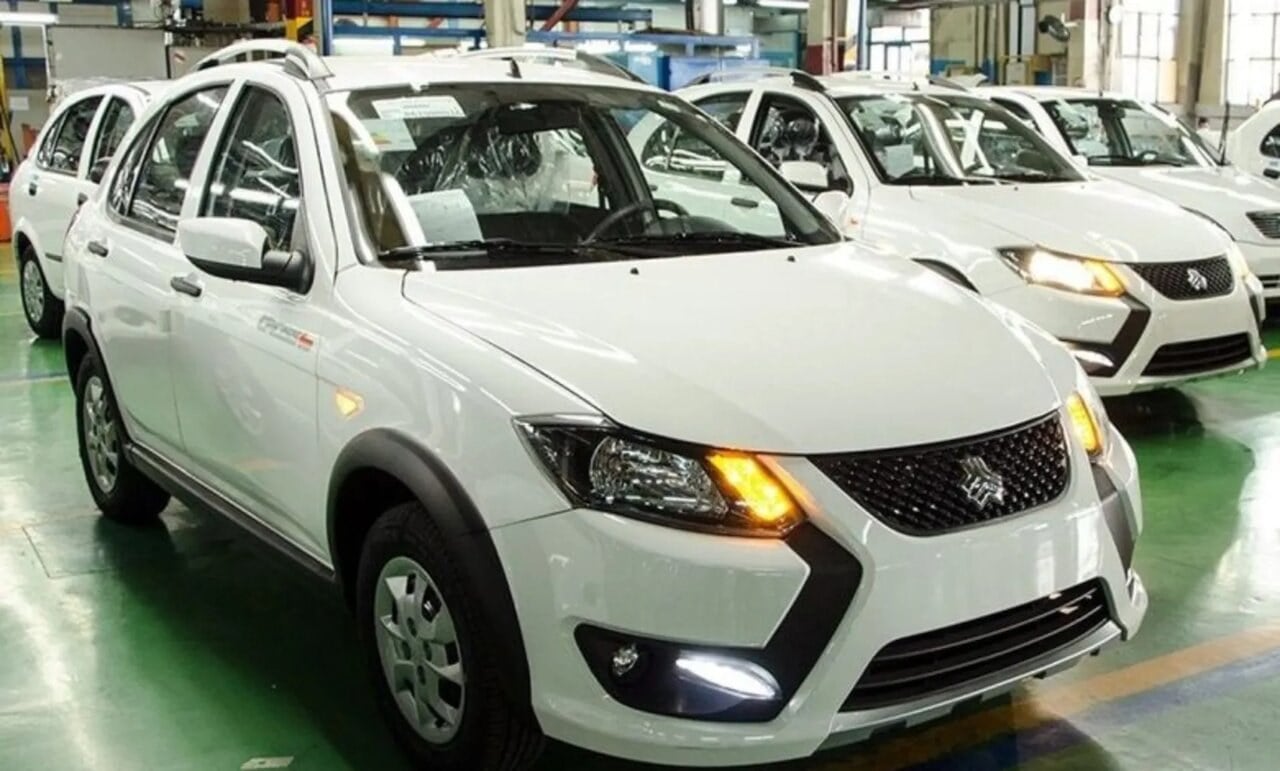
پرونده واگذاری سهام و خصوصیسازی گروه خودروسازی سایپا در حالی به ایستگاه تصمیمگیری نهایی رسیده است که تعیین «معماری و مدل واگذاری» این بنگاه صنعتی، مرز دقیق میان احیای ساختاری یا تکرار بحرانهای مالی دو دهه اخیر را ترسیم میکند. تجربه زیان انباشته سنگین، ناترازی عملیاتی، بدهیهای کلان به شبکه بانکی و قطعهسازان، و فرسودگی پلتفرمهای تولیدی نشان داده است که مشکل خودروسازی ایران صرفاً با جابهجایی افراد در هیئتمدیره حل نمیشود. محور اصلی در تعیین سرنوشت سایپا، تفکیک علمی، حقوقی و اقتصادی میان دو مفهوم کاملاً متمایز یعنی «مدیریت خصوصی» و «مالکیت خصوصی» در ساختار واگذاری است؛ دو الگویی که یکی به استمرار رانت و دیگری به اصلاح واقعی ساختار مالی منتهی میشود.
کالبدشکافی یک خطای استراتژیک؛ تفاوت «مدیر خصوصی» و «مالک خصوصی»
در ادبیات اقتصاد صنعتی و حاکمیت شرکتی، واگذاری کرسیهای مدیریتی بدون انتقال کامل ریسک مالکیت، یکی از پرخطرترین الگوهای اداره بنگاههای بزرگ محسوب میشود. در مدل «مدیریت خصوصی»، صندلیهای هیئتمدیره و اختیارات اجرایی با تکیه بر سهام کنترلی حداقلی یا وکالت سهام به جریان یا کنسرسیومی از بخش خصوصی سپرده میشود، اما بار اصلی تامین منابع مالی، ضمانتهای بانکی و ریسک سرمایهگذاری همچنان بر دوش دولت و منابع عمومی باقی میماند. در این ساختار ناقص، مدیر خصوصی با تکیه بر بودجه، اعتبار حاکمیتی و تسهیلات تکلیفی بانکهای دولتی شرکت را اداره میکند؛ در نتیجه، در منافع و سودهای ناشی از گردش مالی شرکت شریک است، اما در برابر زیانهای عملیاتی و انباشته هیچ مسئولیت مالی مستقیمی ندارد.
در نقطه مقابل، «مالکیت خصوصی» به معنای انتقال ۱۰۰ درصدی مسئولیت سود و زیان به خریدار است. زمانی که یک بنگاه اقتصادی به معنای واقعی واگذار میشود، دولت دیگر ضامن استقراضهای بیپشتوانه شرکت نیست و خریدار موظف است از محل آورده نقدی و داراییهای خود، سرمایه در گردش و منابع لازم برای نوسازی خطوط تولید را تامین کند. در این حالت، دارایی سهامدار خصوصی مستقیماً در گرو عملکرد اقتصادی بنگاه قرار میگیرد.
بنیانهای علمی و اقتصادی؛ چرا مدیریت بدون مالکیت شکست میخورد؟
شکست الگوی مدیریت خصوصی با سرمایه دولتی، یک اتفاق تصادفی نیست، بلکه بر پایه سه اصل اثباتشده در علم اقتصاد و مالیه شرکتی قابل تبیین است:
۱. پدیده مخاطره اخلاقی (Moral Hazard): در علم اقتصاد، زمانی که تصمیمگیرنده یک بنگاه اقتصادی، تبعات مالی تصمیمات پرریسک یا اشتباه خود را شخصاً نپردازد، دچار «مخاطره اخلاقی» میشود. مدیری که سرمایه شخصی خود را وسط نگذاشته است، انگیزهای برای جراحیهای سخت مالی، کاهش هزینههای سربار و قطع قراردادهای غیرضروری ندارد؛ زیرا میداند در پایان سال مالی، صورتحساب زیانها به حساب دولت و سهامداران عمومی منظور خواهد شد.
۲. مسئله کارگزار ـ کارفرما (Principal-Agent Problem): وقتی شکاف میان مالک سرمایه و مدیر اجرایی با مکانیزمهای سفتوسخت مسدود نشود، «تضاد منافع» شکل میگیرد. در بنگاههای بزرگی مانند خودروسازی که گردش مالی سالانه آنها به صدها هزار میلیارد تومان میرسد، سود واقعی الزاماً در ترازنامه شرکت مادر ثبت نمیشود، بلکه در «زنجیره تامین، خرید قطعات، لجستیک و شبکه توزیع» جریان دارد. مدیر خصوصیِ فاقد مالکیت کامل، میتواند از طریق شرکتهای اقماری در زنجیره تامین منتفع شود، در حالی که شرکت اصلیِ خودروساز در ترازنامه خود زیان عملیاتی ثبت میکند.
۳. قید بودجه نرم (Soft Budget Constraint): بر اساس نظریه اقتصاددان برجسته، یانوش کورنای، بنگاههایی که به پشتوانه دولتی متکی هستند، با «قید بودجه نرم» فعالیت میکنند. این یعنی بنگاه اقتصادی مطمئن است که دولت به دلیل ملاحظات اشتغال و تبعات اجتماعی، اجازه ورشکستگی و توقف فعالیت آن را نمیدهد و در صورت کسری نقدینگی، از طریق بانک مرکزی و شبکه بانکی به آن پول تزریق میکند. تا زمانی که این چتر حمایتی بر سر مدیر خصوصی باز باشد، بهرهوری در سایپا شکل نخواهد گرفت.
درس عبرت از همسایه جاده مخصوص؛ خصوصیسازیِ سود و دولتیسازیِ زیان
تجربه اخیر واگذاری مدیریت در دیگر خودروساز بزرگ کشور، پیامدهای عملی این مدل معیوب را به روشنترین شکل به تصویر میکشد. در آن الگو، بدون آنکه مالکیت به طور کامل و با آورده مالی متناسب منتقل شود و بدون آنکه بار تعهدات بانکی از دوش دولت برداشته شود، سکان هدایت اجرایی به بخش خصوصی سپرده شد. خروجی چنین ساختاری، شکلگیری یک معادله یکطرفه است: «خصوصیسازیِ منافع و دولتیسازیِ زیانها».
در این مدل غلط، جریان نقدینگی حاصل از پیشفروش محصولات و مدیریت قراردادهای تامین قطعه در اختیار بخش خصوصی قرار میگیرد، اما به محض بروز بحران نقدینگی، سررسید شدن بدهیهای بانکی یا ناتوانی در پرداخت مطالبات قطعهسازان، فشار به نهادهای دولتی و شبکه بانکی منتقل میشود تا با اعطای تسهیلات جدید، بحران را موقتاً مهار کنند. چنین رویکردی نه تنها بنگاه را از شمول ماده ۱۴۱ قانون تجارت (مربوط به شرکتهایی که بیش از ۵۰ درصد سرمایه ثبتی خود را بر اثر زیان از دست دادهاند) خارج نمیکند، بلکه بدهی شرکت را روزبهروز متورمتر میسازد.
مقایسه ساختاری دو الگوی واگذاری در ترازوی اقتصاد بنگاه
برای درک دقیقتر تفاوت میان واگذاری صوری (مدیریتی) و واگذاری واقعی (مالکیتی) در پرونده سایپا، شاخصهای کلیدی این دو رویکرد در جدول زیر تفکیک شده است:
شاخص اقتصادی و مدیریتی الگوی مدیریت خصوصی (واگذاری ناقص) الگوی مالکیت خصوصی (واگذاری کامل)
مختصات واگذاری کامل سایپا؛ عبور از مسکنهای موقت به سمت احیای ساختاری
خصوصیسازی واقعی سایپا، مطابق با فلسفه اقتصادی اصل ۴۴ قانون اساسی، تنها از مسیر واگذاری کامل مالکیت، تعیین تکلیف قطعی سهام چرخشی (تودلی) و خروج کامل دولت از نقش ضامن مالی میگذرد. در مدل «مالکیت خصوصی»، شرکت یا کنسرسیوم خریدار موظف است اهلیت مالی و فنی خود را نه با اعتبارات بانکیِ دولتی، بلکه با تزریق مستقیم سرمایه اثبات کند.
معادله زیاندهی در یک شرکت تمامخصوصی با ساختارهای شبهدولتی کاملاً متفاوت است. در اقتصاد واقعی، هیچ سرمایهگذار خصوصی حاضر نیست سرمایه شخصی خود را وارد بنگاهی کند که ماهانه هزاران میلیارد تومان زیان عملیاتی تولید میکند، مگر آنکه از پیش، یک برنامه جامع، دقیق و مهندسیشده برای توقف زیاندهی و رسیدن به نقطه سر به سر (Break-even Point) طراحی کرده باشد. زمانی که خریدار بداند خبری از پوشش زیان توسط بودجه دولتی نیست و هر ریال ضرر مستقیماً از دارایی خودش کسر میشود، پیش از ورود به سایپا برای چهار محور کلیدی برنامه عملیاتی خواهد داشت:
۱. مهندسی مجدد ساختار مالی و افزایش سرمایه واقعی: خروج سایپا از وضعیت مشمولیت ماده ۱۴۱ قانون تجارت، نیازمند تزریق نقدینگی مستقیم توسط مالک جدید، تسویه بدهیهای بهرهدار بانکی و تبدیل داراییهای راکد و غیرمولد به خطوط پیشرفته تولیدی است.
۲. اصلاح قیمت تمامشده و شفافسازی زنجیره تامین: مالک واقعی که سود و زیان به پای خودش نوشته میشود، اجازه نمیدهد قطعات با قیمتهای غیررقابتی وارد خطوط تولید شوند. حذف واسطهها، چابکسازی شبکه تامینکنندگان و ارتقای بهرهوری نیروی کار، مستقیمترین راه برای کاهش بهای تمامشده تولید است.
۳. سرمایهگذاری در تحقیق و توسعه (R&D) و نوسازی پلتفرمها: حیات بلندمدت یک خودروساز در بازار رقابتی، به جای تکیه بر پلتفرمهای قدیمی، نیازمند سرمایهگذاری کلان در طراحی پلتفرمهای جدید، کاهش مصرف سوخت و ارتقای استانداردهای ایمنی است؛ اقدامی که تنها یک مالک دائمی با افق دید ده ساله انگیزه انجام آن را دارد، نه یک مدیر موقت.
۴. تامین مالی زنجیره ارزش از منابع غیردولتی: جایگزینی استقراض بیرویه از شبکه بانکی با ابزارهای نوین مالی، جذب سرمایهگذاری مستقیم و استفاده از ظرفیت بازار سرمایه به پشتوانه اعتبار خودِ شرکت خریدار، فشار تورمی ناشی از ناترازی خودروساز را از روی اقتصاد کشور برمیدارد.
نجات سایپا از تنگنای مالی و تولیدی فعلی، با مسکنهای موقت، تغییر ظاهری اعضای هیئتمدیره و تکرار الگوی پرخطای واگذاری مدیریت بدون مالکیت امکانپذیر نیست. احیای دومین خودروساز بزرگ کشور منوط به آن است که فرآیند واگذاری به صورت کامل، شفاف و مبتنی بر انتقال قطعی مالکیت انجام شود تا سرمایهگذار بخش خصوصی با پذیرش تمامعیار ریسک سود و زیان و اجرای یک برنامه جامع و بلندمدت، این بنگاه صنعتی را به مدار سودآوری و تولید اقتصادی بازگرداند.




نظرات کاربران