خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
هشدار بانک جهانی درباره عواقب اقتصادی تشدید تنش‌ها در منطقه

هشدار بانک جهانی درباره عواقب اقتصادی تشدید تنش‌ها در منطقه

جمالی‌نژاد: پدافند غیرعامل اصفهان باید از رویکرد توصیه‌ای به اقدامات عملیاتی و زمان‌بندی‌شده برسد

جمالی‌نژاد: پدافند غیرعامل اصفهان باید از رویکرد توصیه‌ای به اقدامات عملیاتی و زمان‌بندی‌شده برسد

وضعیت قرمز دارو  زیرسایه بدهی بیمه سلامت

وضعیت قرمز دارو زیرسایه بدهی بیمه سلامت

تمرکز بر توسعه خدمات، تقویت شبکه شعب و ارتقای خدمت‌رسانی به مردم

تمرکز بر توسعه خدمات، تقویت شبکه شعب و ارتقای خدمت‌رسانی به مردم

استاندار خوزستان: تعریف سازوکار برای حل مشکل مالی گروه ملی فولاد ایران / احیای ۱۴ واحد کشاورزی در خوزستان و پیگیری رفع موانع تولید و حمایت از صنایع استان

استاندار خوزستان: تعریف سازوکار برای حل مشکل مالی گروه ملی فولاد ایران / احیای ۱۴ واحد کشاورزی در خوزستان و پیگیری رفع موانع تولید و حمایت از صنایع استان

بازسازی مالی بانک‌های ناتراز

بازسازی مالی بانک‌های ناتراز

کسب رتبه نخست معاونت علمی در ارائه خدمات الکترونیکی در میان دستگاه‌های اجرایی

کسب رتبه نخست معاونت علمی در ارائه خدمات الکترونیکی در میان دستگاه‌های اجرایی

وام جدید ۱۰۰ میلیونی برای بازنشستگان؟

وام جدید ۱۰۰ میلیونی برای بازنشستگان؟

آغاز رقابت بر سر آینده بانکداری هوش مصنوعی | پایان عصر اپلیکیشن‌های بانکی | هوش مصنوعی در نقش نماینده مشتریان

آغاز رقابت بر سر آینده بانکداری هوش مصنوعی | پایان عصر اپلیکیشن‌های بانکی | هوش مصنوعی در نقش نماینده مشتریان

فدرال رزرو نرخ بهره را تغییر نداد / احتمال افزایش دوباره نرخ سود آمریکا قوت گرفت

فدرال رزرو نرخ بهره را تغییر نداد / احتمال افزایش دوباره نرخ سود آمریکا قوت گرفت

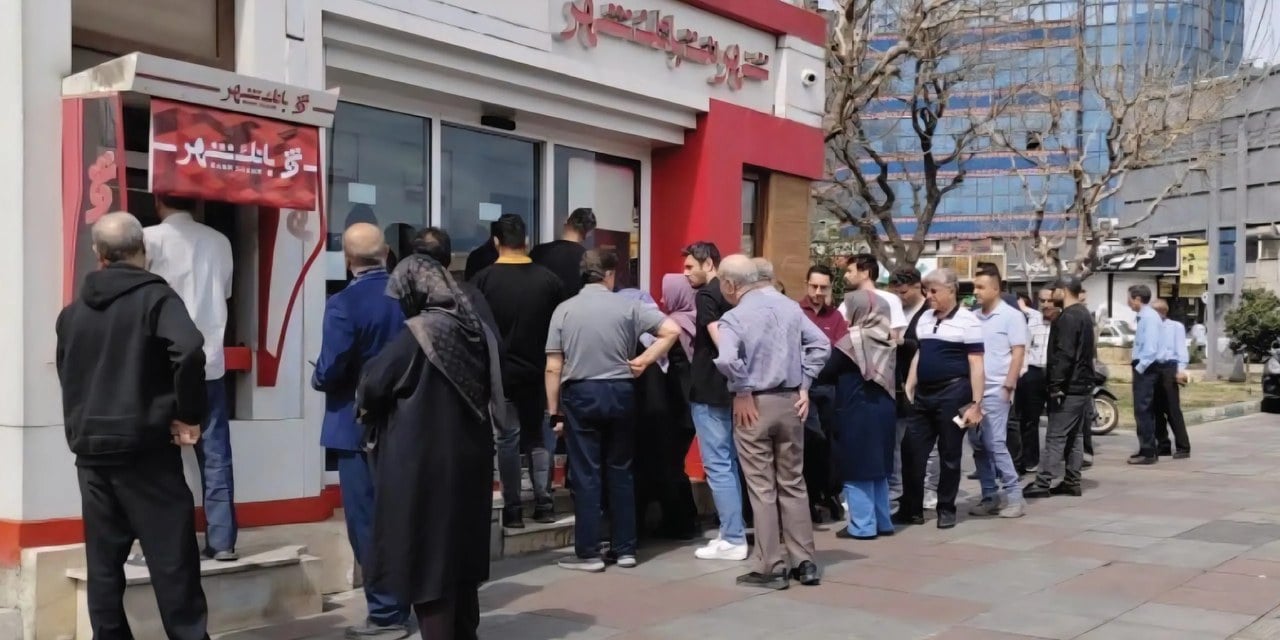
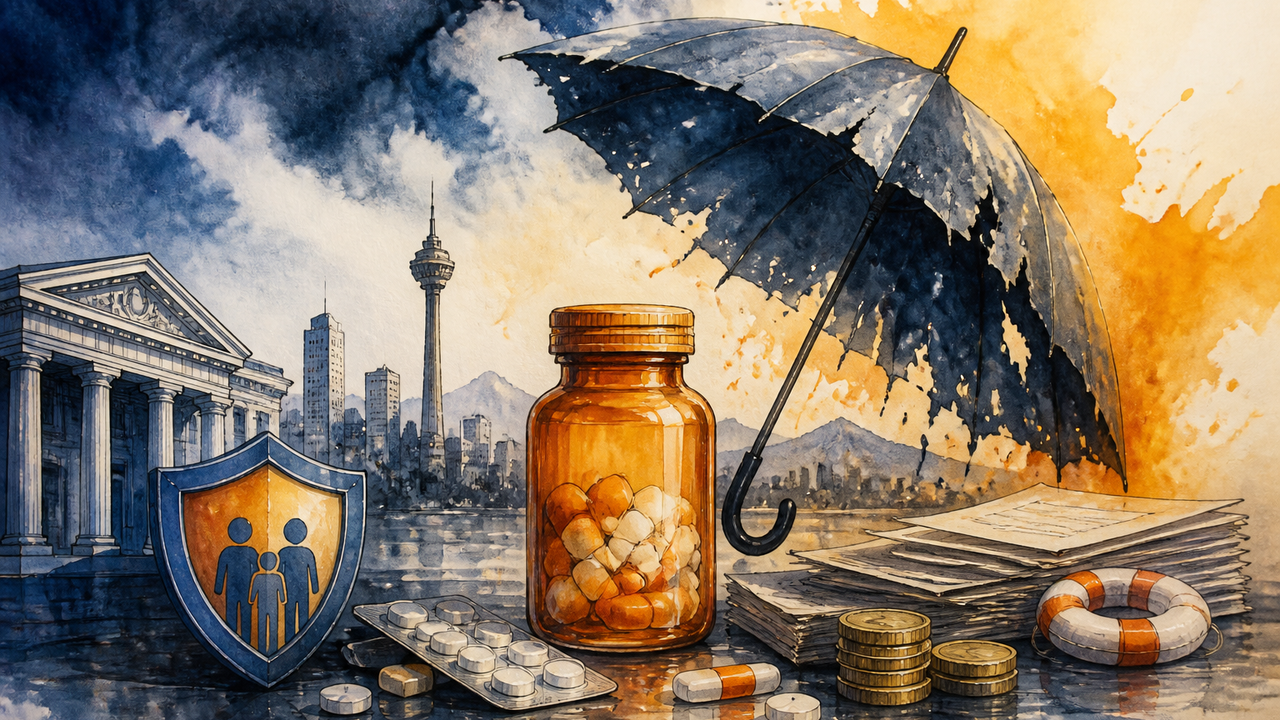
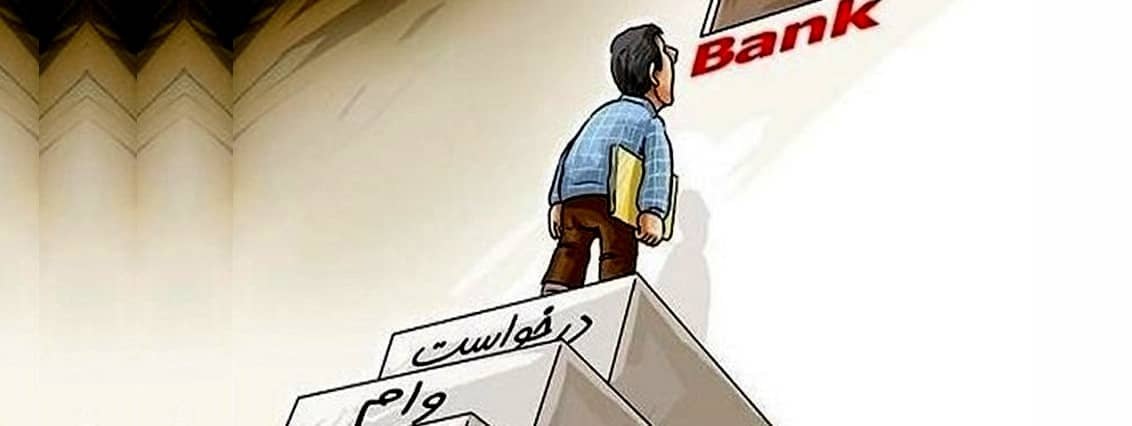
دو قانون در یک بانک؛ آشنایان بی‌دردسر، مردم در صف

بازدید ۷منبع: بنکر
دو قانون در یک بانک؛ آشنایان بی‌دردسر، مردم در صف

مشتریان ویژه وام‌های کلان را بی‌دردسر می‌گیرند و متقاضیان خرد ماه‌ها در صف سپرده‌گذاری می‌مانند. این تبعیض، اعتماد عمومی را خدشه‌دار کرده است.

به گزارش بنکر ، وارد هر شعبه‌ای که بشوی، یک چیز را زودتر از همه می‌فهمی: قانون برای همه یکی نیست. مشتری ویژه، وام کلان را بی‌دردسر می‌گیرد. متقاضی خرد، برای مبلغی اندک باید ماه‌ها در نوبت سپرده‌گذاری بماند.

مردم این را می‌بینند. و این دیدن، اعتمادشان را می‌خورد.

کسی ضرورت اعتبارسنجی را رد نمی‌کند. بانک باید مطمئن شود پولش برمی‌گردد. اما سؤال اینجاست: چرا بانک‌ها به جای تکیه بر اعتبارسنجی‌های نوین و ضمانت‌های معتبر، همچنان بر روش‌های سنتی پول‌محور اصرار دارند؟

وقتی بانک در قانونی را می بندد!

این یعنی تقاضا هست، اما مسیر رسمی آن‌قدر پیچیده و زمان‌بر شده که مردم به دنبال میان‌بر می‌روند. نتیجه؟ بازاری غیررسمی که نه نظارتی دارد، نه تضمینی. و متقاضی درمانده، آخرش بیشتر از سود مصوب بانکی ضرر می‌کند.

شهروندی از سودهای بانکی نوشته. به گفته او، گرفتن وام برای مردم پرچالش و بی‌اثر شده است. کنار هم بگذارید این نکات مردمی را. می‌بینید که هزینه تمام‌شده وام برای متقاضی، بسیار فراتر از سود مصوب بانکی است.

یعنی چه؟ یعنی وقتی کارمزدها، سپرده‌گذاری اجباری و زمان از دست رفته را حساب کنید، سود واقعی وام چند برابر رقم اعلامی می‌شود. این فاصله، همان چیزی است که مردم در زندگی روزمره حس می‌کنند، اما در آمار رسمی دیده نمی‌شود.

برای خانواده‌ای که گرفتار هزینه ناگهانی شده، زمان حکم طلا را دارد. طولانی شدن دریافت تسهیلات به دلیل شروط سخت‌گیرانه، یک مشکل کوچک خانوادگی را به بحرانی جبران‌ناپذیر تبدیل می‌کند.

از مسئولان بانکی انتظار می‌رود آیین‌نامه‌های داخلی را بازنگری کنند. راهکارهایی که ضمن حفظ حقوق بانک، شرایط دریافت وام را برای افرادی که ضامن معتبر دارند اما توان سپرده‌گذاری ندارند، تسهیل کند. این انتظار، نه بلندپروازانه است و نه غیرقانونی.

بانک برای مردم، یا برای بنگاه‌داری؟

بانک‌ها باید بدانند فلسفه وجودی‌شان، گره‌گشایی از اقتصاد خانوارهاست. نه انباشت سرمایه برای بنگاه‌داری.

یک تسهیلات به‌موقع، بیش از یک معامله مالی، یک کنش اجتماعی است. کنشی که می‌تواند امید را به خانه‌هایی بازگرداند که در میان تورم و هزینه‌های روزمره گرفتار شده‌اند. حالا سؤال این است: بانک‌ها چه زمانی این فلسفه را در عمل اجرا می‌کنند؟ پاسخ را باید در آیین‌نامه‌های داخلی و رویه‌های اجرایی‌شان جست‌وجو کرد.

منبع: بنکر
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.