



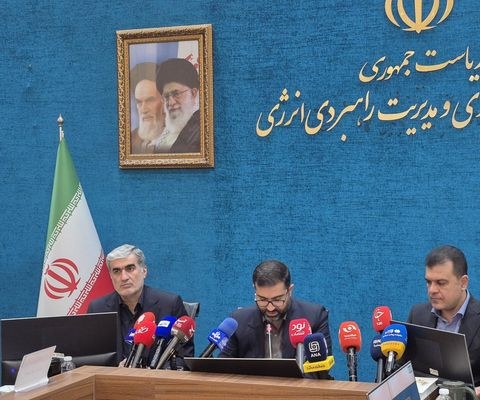
به گزارش شبکه اطلاعرسانی طلا و ارز، صندوق نوآوری و شکوفایی روش سرمایهگذاری خطرپذیر خود را تغییر داده است. این صندوق از «طرحمحوری» فاصله گرفته و «سبدمحوری» را در اولویت گذاشته است. در روش قبلی، صندوق هر طرح را جداگانه بررسی و تأمین مالی میکرد. در روش تازه، منابع میان مجموعهای از سرمایهگذاریها پخش میشود و نتیجه کل سبد معیار سنجش است.
این تغییر برای بنیانگذاران استارتاپها و سرمایهگذاران این حوزه اهمیت دارد. مسیر رسیدن پول دولتی به شرکتهای نوپا عوض میشود. بخشی از منابع احتمالاً از راه صندوقهای خصوصی و واسطه به شرکتها میرسد. برای خانوادههایی که روی سهام یا صندوقهای این حوزه حساب کردهاند، این تصمیم میتواند ترکیب فرصتها و ریسکها را تغییر دهد.
سبدمحوری یعنی چه؟
منطق سبدمحوری شبیه همان قاعده آشنای «همه تخممرغها را در یک سبد نگذار» است. در سرمایهگذاری خطرپذیر، بیشتر شرکتهای نوپا به سوددهی بزرگ نمیرسند. در عوض، موفقیت چند شرکت محدود میتواند زیان بقیه را جبران کند. به همین دلیل، سرمایهگذار حرفهای عملکرد کل سبد را میسنجد، نه سرنوشت تکتک طرحها را.
رئیس صندوق نوآوری هدف این رویکرد را مقیاسپذیری و «یونیکورنسازی» عنوان کرده است. مقیاسپذیری یعنی کسبوکار بتواند بدون افزایش هماندازه هزینهها، مشتری و درآمد خود را چند برابر کند. یونیکورن به استارتاپی گفته میشود که ارزش آن از ۱ میلیارد دلار بیشتر شود. چنین شرکتهایی در هر اقتصادی انگشتشمارند و ساختن آنها به سرمایهگذاری بلندمدت و پرریسک نیاز دارد.
سه ابزار برای رسیدن به هدف
رئیس صندوق سه راه را برای رسیدن به این هدف برشمرده است. نخست، اهرمکردن منابع با سرمایه بخش خصوصی است. یعنی صندوق در کنار هر ریال خود، سرمایه خصوصی بیشتری را جذب کند تا اثر پول دولتی چند برابر شود. دوم، تقویت VCها و CVCهاست. VC صندوق سرمایهگذاری خطرپذیر مستقل است و CVC بازوی سرمایهگذاری خطرپذیر یک شرکت بزرگ به شمار میرود.
ابزار سوم، ایجاد مسیر مشخص برای خروج از سهامداری است. خروج یعنی سرمایهگذار سهم خود را بفروشد و سرمایه و سودش را پس بگیرد. این مسیر معمولاً از راه عرضه در بورس یا فروش به شرکتی بزرگتر میگذرد. نبود مسیر روشن خروج یکی از دلایلی است که سرمایهگذاران خصوصی در ورود به بازار استارتاپی ایران احتیاط میکنند.
دادهها و جزئیات اجرایی این طرح، از جمله سهم هر صندوق واسطه و زمانبندی اجرا، هنوز منتشر نشده است. موفقیت این رویکرد به میزان استقبال بخش خصوصی و عمق بازار سرمایه بستگی دارد. ارزیابی نتیجه آن احتمالاً به گذشت چند سال و بررسی عملکرد سبدها نیاز خواهد داشت.




نظرات کاربران