


به گزارش شبکه اطلاعرسانی طلا و ارز کمیسیون معاملات آتی کالا آمریکا (CFTC) گام تازهای برای گسترش ساختار قراردادهای پرپچوال در بازار مشتقه این کشور برداشته است. کارکنان بخش نظارت بر بازارهای این نهاد در ۵ اکتبر اعلام کردند که بازارهای قراردادی تعیینشده میتوانند تحت شرایط مشخص، برخی قراردادهای آتی شاخصهای گسترده اوراق بهادار را به قراردادهای پرپچوال واقعی تبدیل کنند.
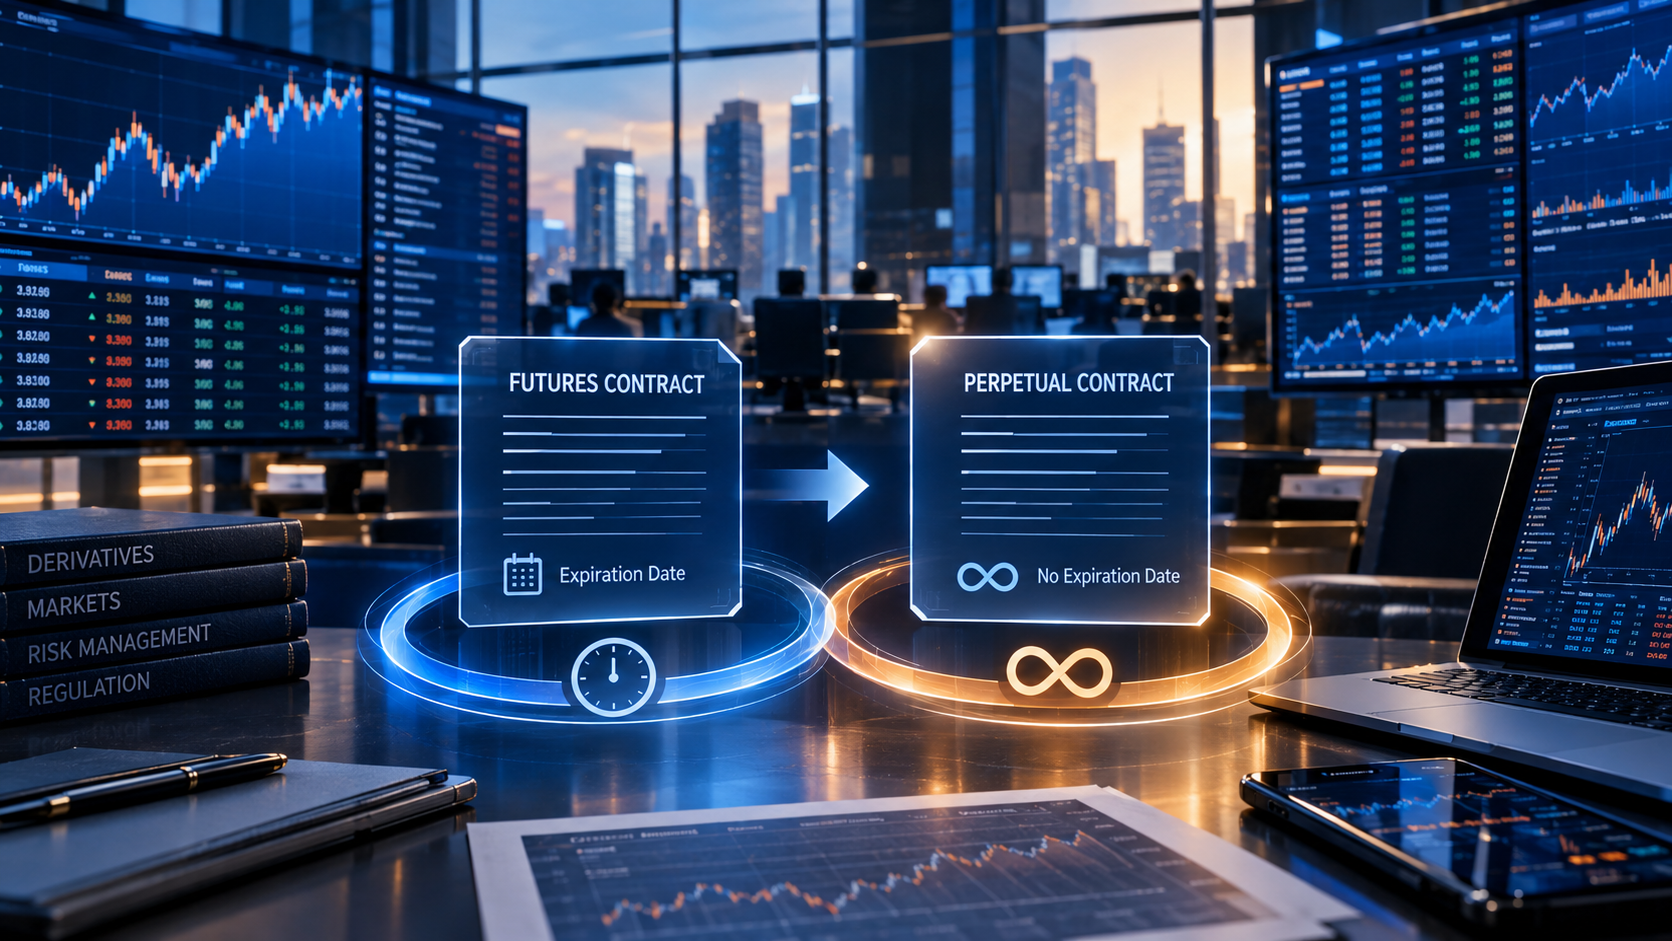
این تصمیم به صرافیهای واجد شرایط اجازه میدهد تاریخ سررسید برخی قراردادهای موجود را حذف کنند؛ اقدامی که قرارداد را از یک ابزار دارای موعد انقضا به قراردادی بدون تاریخ پایان مشخص تبدیل میکند. با این حال، مجوز صادرشده موقت و مشروط است و به معنای آزاد شدن کامل دست صرافیها برای عرضه هر نوع قرارداد پرپچوال نیست.
ورود پرپچوال به بازار سنتی، از یک تغییر فنی فراتر میرود
اهمیت تصمیم جدید CFTC در این است که ساختار پرپچوال، که طی سالهای اخیر بیش از همه در بازار رمزارزها شناخته شده، اکنون در حال پیدا کردن جایگاه رسمیتری در بازار مشتقه تحت نظارت آمریکا است. قرارداد پرپچوال به معاملهگر اجازه میدهد بدون روبهرو شدن با تاریخ سررسید مشخص، در معرض تغییرات قیمت یک دارایی یا شاخص قرار بگیرد.
البته قراردادهای مشمول این تصمیم مستقیماً قراردادهای رمزارزی نیستند و به شاخصهای گسترده اوراق بهادار مربوط میشوند. بنابراین، تصمیم CFTC را نباید بهعنوان مجوزی عمومی برای گسترش قراردادهای پرپچوال در تمام بازارهای مالی آمریکا تلقی کرد. دامنه این اقدام مشخص است و تنها قراردادهایی را در بر میگیرد که شرایط تعیینشده از سوی نهاد ناظر را داشته باشند.
حذف تاریخ انقضا بدون تغییر قواعد بازی ممکن نیست
CFTC برای این تغییر، مجموعهای از الزامات حفاظتی را نیز تعیین کرده است. بازار قراردادی تعیینشده باید پیش از اعمال تغییر، فعالان بازاری را که دارای موقعیتهای باز هستند در جریان قرار دهد و درباره این تغییر اطلاعرسانی مناسب انجام دهد.
همچنین مشتریان باید فرصت کافی برای خروج از موقعیتهای خود داشته باشند و اطلاعات لازم درباره ریسکهای ناشی از تبدیل قرارداد دریافت کنند. صرافیها نیز نمیتوانند صرفاً با استناد به این مجوز، سایر شرایط اساسی قرارداد را بدون طی فرآیندهای نظارتی تغییر دهند.
به این ترتیب، تصمیم CFTC بیشتر شبیه ایجاد یک مسیر کنترلشده برای تغییر ساختار قراردادهای موجود است تا اعطای مجوزی نامحدود برای طراحی محصولات پرپچوال جدید.
مدلی که در کریپتو جا افتاد، حالا به شاخصهای مالی رسیده است
قراردادهای آتی پرپچوال در بازار رمزارزها به یکی از پرکاربردترین ابزارهای معاملاتی تبدیل شدهاند؛ زیرا معاملهگران میتوانند بدون نیاز به تمدید یا بستن قرارداد در تاریخ سررسید، موقعیت خود را حفظ کنند. این ویژگی در کنار امکان استفاده از اهرم، باعث شده پرپچوالها به بخش مهمی از بازار مشتقه رمزارزی تبدیل شوند.
با این حال، ساختار مورد توجه CFTC با پرپچوالهای رایج در صرافیهای رمزارزی تفاوت دارد. در اینجا صحبت از قراردادهایی است که بر شاخصهای گسترده اوراق بهادار متمرکز هستند و قرار است در چارچوب بازارهای مشتقه تحت نظارت آمریکا فعالیت کنند.
اهمیت این تحول بیشتر از خود محصولات مشخصشده است؛ زیرا نشان میدهد ساختاری که ابتدا در بازار رمزارزها رشد چشمگیری پیدا کرد، اکنون در حال ورود به بخشهای سنتیتر بازار مشتقه است.
مسیر CFTC از داراییهای دیجیتال به شاخصها کشیده شده است
این نخستین بار نیست که CFTC مسیر استفاده از ساختار پرپچوال را مورد بررسی قرار میدهد. در اوایل سال جاری نیز کارکنان این نهاد نظارتی مسیری را برای تبدیل برخی قراردادهای آتی مرتبط با کالاهای دیجیتال با ساختار پرپچوال به قراردادهای پرپچوال واقعی فراهم کرده بودند.
اکنون گسترش همین رویکرد به قراردادهای مبتنی بر شاخصهای اوراق بهادار، نشانه دیگری از افزایش پذیرش ساختار قراردادهای بدون سررسید در چارچوب بازارهای تحت نظارت آمریکاست. در واقع، مسئله فقط تغییر یک نوع قرارداد نیست؛ بلکه آزمایش این موضوع است که آیا ساختار پرپچوال میتواند با الزامات بازارهای مشتقه سنتی نیز سازگار شود یا خیر.
مهلت ۲۰ اکتبر، این تحول را به یک آزمایش محدود تبدیل میکند
با وجود اهمیت تصمیم جدید، این مجوز دائمی نیست. معافیت اعلامشده تنها تا ۲۰ اکتبر اعتبار دارد و همین موضوع نشان میدهد CFTC فعلاً در حال ایجاد یک چارچوب آزمایشی و محدود است، نه اعلام یک سیاست دائمی برای تمام بازار مشتقه.
صرافیهای تحت نظارت آمریکا اکنون میتوانند در این چارچوب، امکان تبدیل برخی قراردادهای آتی شاخص به قراردادهای پرپچوال واقعی را آزمایش کنند؛ البته مشروط به رعایت الزامات مربوط به اطلاعرسانی، حفاظت از مشتریان و ثبت تغییرات قرارداد.
در نتیجه، تصمیم اخیر CFTC را میتوان گامی دیگر در جهت نزدیک شدن ساختارهای معاملاتی رایج در بازار رمزارزها به زیرساخت سنتی بازار مشتقه دانست؛ تغییری که در صورت تداوم میتواند نحوه طراحی و معامله برخی محصولات شاخصی در بازار آمریکا را نیز تحت تأثیر قرار دهد.




نظرات کاربران