


به گزارش اخبار مسکن اقتصاد شهروند ، آمارهای تازه از پرداخت ۱۱/۵ همت تسهیلات خرید توسط بانک مسکن به حدود ۱۶ هزار خانوار طی ششماهه نخست سال، اگرچه در ظاهر نشاندهنده تداوم ایفای نقش حمایتی این بانک تخصصی است، اما واکاوی دقیق ارقام پرده از یک واقعیت تلخ اقتصادی برمیدارد: میانگین تسهیلات ۶۹۵ میلیون تومانی پرداختی به هر خانوار، در کلانشهرهایی نظیر تهران حتی کفاف خرید چند متر مربع آپارتمان را نمیدهد. در چنین ساختاری، رشد قابلتوجه تسهیلات جعاله نیز بیش از آنکه نشانه رونق باشد، بیانگر عقبنشینی اجباری متقاضیان از خرید به سمت بهسازی واحدهای فرسوده است.
صورت مالی یا آینه ناکارآمدی ساختاری؟
انتشار عملکرد ششماهه بانک مسکن مبنی بر پرداخت بیش از ۱۱۵ هزار میلیارد ریال (۱۱/۵ همت) تسهیلات خرید و حدود ۷۵ هزار میلیارد ریال تسهیلات جعاله (تعمیرات)، در نگاه نخست بهعنوان سندی بر تحرک بخش بانکی در امر خانهدار کردن مردم عرضه میشود. با این حال، تحلیل دادهها از منظر علم اقتصاد و اقتصاد مسکن، روایتی کاملاً متفاوت را بازگو میکند؛ روایتی از تعمیق شکاف میان قدرت خرید ناشی از اعتبار بانکی و بهای تمامشده مسکن.
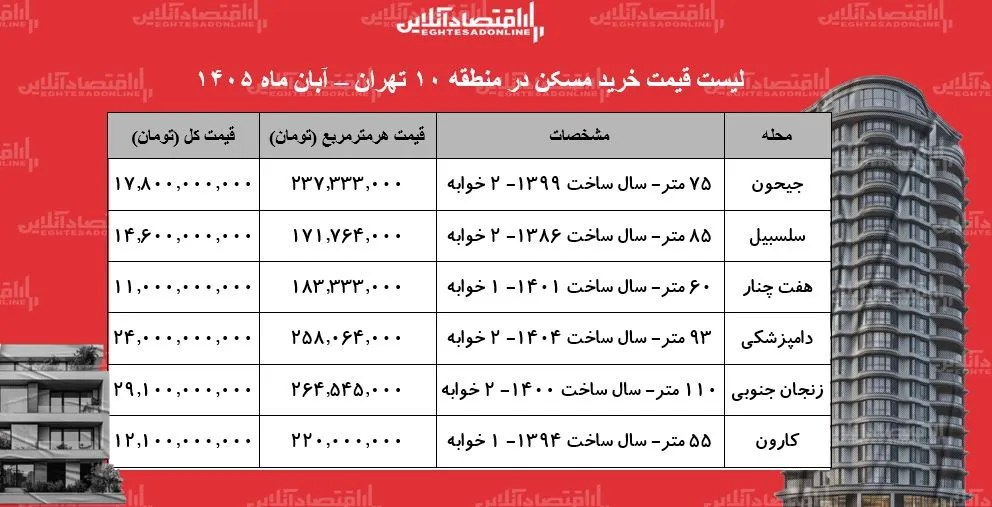
تقسیم ساده ۱۱/۵ همت وام خرید میان ۱۶ هزار و ۵۴۴ خانوار، میانگین رقم دریافتی هر متقاضی را در محدوده ۶۹۵ میلیون تومان نشان میدهد. در اقتصادی که میانگین قیمت هر متر مربع آپارتمان مسکونی در پایتخت ارقام نجومی را ثبت میکند، این رقم عملاً پوششدهنده کمتر از ۷ تا ۱۰ متر مربع از یک واحد مسکونی است. بهبیان دیگر، «نسبت تسهیلات به ارزش مسکن» (Loan-to-Value یا LTV) که در استانداردهای جهانی باید بین ۶۰ تا ۸۰ درصد قیمت مسکن را پوشش دهد، در بازار ایران به زیر ۱۰ تا ۱۵ درصد سقوط کرده است.
جهش ۶۷ درصدی وام جعاله؛ نشانه رونق یا نماد استیصال؟
یکی از معنادارترین بندهای کارنامه ششماهه، رشد ۶۷ درصدی مبلغ تسهیلات جعاله نسبت به مدت مشابه سال گذشته است. دستگاههای اجرایی تمایل دارند این رشد اسمی را به پای افزایش حمایت و پویایی در نگهداری مسکن بگذارند؛ اما در تئوری رفتار مصرفکننده، این پدیده دلالت بر پدیدهای نگرانکننده دارد: «اثر جانشینی اجباری» (Forced Substitution Effect).
وقتی خانوارها در مواجهه با تورم عمومی و رکود تورمی مسکن از تأمین نقدینگی لازم برای ارتقا یا خرید خانه جدید ناتوان میشوند، تقاضا از «تبدیل به احسن» و «خرید واحد جدید» به سمت «تعمیر و نگهداری واحدهای مستهلک» شیفت میکند. رشد تسهیلات جعاله نه گواهی بر توانمندسازی، بلکه انعکاسی عریان از پذیرش فریز طبقاتی در حوزه مسکن و تلاش برای بقا در واحدهای موجود است.
چرخه باطل سرکوب مالی و افت عرضه اعتبارات
باید پرسید چرا بانک مسکن با وجود سبقه تخصصی خود، نمیتواند سقف تسهیلات را متناسب با تورم داراییها بالا ببرد؟ پاسخ در نظریه «سرکوب مالی» (Financial Repression) نهفته است:
۱. نرخ بهره واقعی منفی: در شرایطی که تورم سالانه در کانالهای بالا تثبیت شده، پرداخت تسهیلات بلندمدت با نرخهای مصوب شورای پول و اعتبار به معنای انتقال رانت منفی و فرسایش شدید سرمایه پایه بانک است.
۲. ناترازی و قفلشدگی منابع: تسهیلات تکلیفی و تعهدات سنگین طرحهای حمایتی دولتی (همچون نهضت ملی مسکن)، توان تجهیز منابع بانک را خشکانده است.
۳. تله اقساط برای حقوقبگیران: اگر تسهیلات متناسب با قیمت مسکن افزایش یابد (مثلاً ۳ تا ۴ میلیارد تومان)، اقساط ماهانه آن از کل درآمد یک خانوار طبقه متوسط فراتر میرود؛ بنابراین تقاضای مؤثر بهدلیل عدم تقارن درآمد و قیمت داراییها قفل شده است.
خروج از توهم آمارسازی؛ بازگشت به انضباط پولی
اعلام آمار ۱۶ هزار خریدار در کشوری با میلیونها مستأجر و تقاضای انباشته سالانه، بیشتر به یک مداخله نمادین و قطرهچکانی شباهت دارد تا سیاستی اثرگذار بر توسعه بازار
تا زمانی که موتورهای خلق نقدینگی، ناترازیهای بودجهای و انتظارات تورمی مهار نشوند، تزریق وامهای اسمی نهتنها باری از دوش تقاضای مصرفی برنمیدارد، بلکه صرفاً به هزینهزایی برای شبکه بانکی و افزایش تقاضای سوداگرانه بر اوراق تسهیلات منجر خواهد شد. حل بحران مسکن نه در شعب بانکها و با صدور بخشنامههای تسهیلاتی، بلکه در مهار تورم بنیادین و بازگرداندن ثبات به متغیرهای کلان اقتصاد کلید میخورد.




نظرات کاربران