


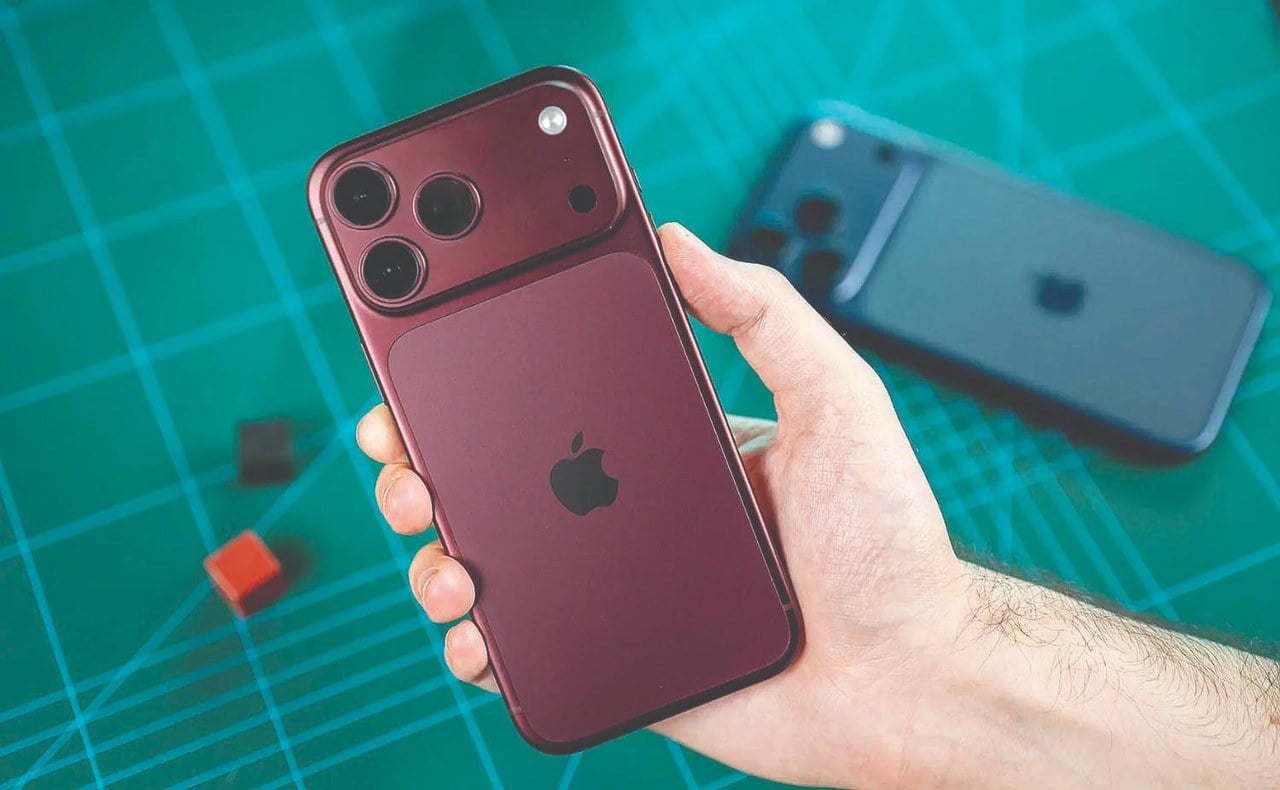
علی حسینی – بازار تلفن همراه بار دیگر با مسالهای روبهرو شده که فراتر از افزایش قیمت یکمحصول، پرسشهایی جدی درباره شفافیت نظام قیمتگذاری گمرکی، نحوه محاسبه حقوق ورودی و هزینههای قانونی واردات و میزان انطباق این محاسبات با واقعیت بازار جهانی مطرح میکند. براساس اطلاعات اعلامشده، هزینه رجیستری گوشیهای پرچمدار جدید اپل به ارقامی رسیده است که میتواند قیمت نهایی این محصولات را به محدودهای بسیار دور از قدرت خرید بخش بزرگی از مصرفکنندگان ایرانی منتقل کند. طبق این اطلاعات، هزینه رجیستری آیفون۱۸ پرومکس ۱۹۷میلیونتومان و هزینه رجیستری آیفون۱۸ پرو ۱۷۷میلیونتومان تعیین شده است؛ ارقامی که در کنار قیمت اولیه گوشی و سایر هزینههای مرتبط با واردات و فعالسازی، تصویری از ساختار پرهزینه دسترسی به تلفنهای همراه پرچمدار در ایران ارائه میدهند. با این حال، مساله اصلی مبنایی است که این هزینهها براساس آن محاسبه شدهاند و میزان انطباق آن با قیمت رسمی محصولات در بازار جهانی است.
براساس قیمتهای اعلامشده، آیفون۱۸ پرومکس با ظرفیت ۲۵۶گیگابایت، در وضعیت بدون رجیستری و در رنگهای مشکی و شرابی، ۴۳۰میلیونتومان قیمت دارد. با افزودن ۱۹۷میلیونتومان هزینه رجیستری و ۳۵میلیونتومان هزینه پاسپورت، قیمت نهایی این گوشی به حدود ۶۶۲میلیونتومان میرسد؛ رقمی که حتی از برآورد اولیه ۶۳۰میلیونتومانی نیز بیشتر است و نشان میدهد ارقام گزارششده از نظر حسابی، نیازمند تطبیق دقیق هستند. در واقع، مجموع سههزینه اعلامشده، یعنی ۴۳۰، ۱۹۷ و ۳۵میلیونتومان برابر با ۶۶۲میلیونتومان است، نه ۶۳۰میلیونتومان. این اختلاف ۳۲میلیونتومانی هرچند ممکن است ناشی از تفاوت در برآوردها، تغییر قیمت بازار یا خطای محاسباتی باشد، خود نمونهای از اهمیت شفافیت در اعلام قیمت نهایی کالاهای وارداتی است. هنگامی که خریدار با محصولی چندصدمیلیونتومانی مواجه است، حتی اختلاف چنددهمیلیونتومان نیز نمیتواند موضوعی فرعی تلقی شود بهویژه آنکه بخش مهمی از هزینه نهایی به مبالغی مربوط است که مصرفکننده امکان تعیین یا مذاکره مستقیم درباره آنها را ندارد. وضعیت آیفون۱۸ پرو نیز از همین الگو پیروی میکند. طبق اطلاعات ارائهشده، نسخه بدون رجیستری این گوشی با ظرفیت ۲۵۶گیگابایت ۳۸۰میلیونتومان قیمت دارد. با احتساب ۱۷۷میلیونتومان هزینه رجیستری و ۳۵میلیونتومان هزینه پاسپورت، قیمت نهایی آن به ۵۹۲میلیونتومان میرسد بنابراین، در هر دومدل، هزینههای جانبی سهم قابلتوجهی از قیمت نهایی را تشکیل میدهند. درمورد آیفون۱۸ پرومکس، مجموع هزینه رجیستری و پاسپورت به ۲۳۲میلیونتومان میرسد و برای آیفون۱۸ پرو نیز این دوهزینه درمجموع ۲۱۲میلیونتومان است. بهبیان دیگر، خریدار علاوه بر پرداخت بهای خود دستگاه، باید مبلغی معادل چندبرابر قیمت بسیاری از تلفنهای همراه میانرده و حتی پرچمداران نسلهای پیشین را صرف هزینههای تکمیلی کند. چنین ساختاری میتواند بازار این محصولات را بیش از پیش به بازاری محدود، کمعمق و متکی بر خریداران دارای قدرت نقدینگی بالا تبدیل کند.
باوجود اهمیت این هزینهها، محور انتقادی ماجرا در اختلاف میان قیمت رسمی جهانی گوشی و ارزش دلاری ثبتشده برای محاسبات گمرکی قرار دارد. براساس اطلاعات مطرحشده، قیمت رسمی آیفون۱۸ پرومکس از هزار و 299دلار آغاز میشود اما رقم درجشده در سامانه گمرک برای محاسبات مربوط به این گوشی، هزار و 755دلار است. اختلاف این دوعدد به ۴۵۶دلار میرسد یعنی ارزش دلاری مبنای محاسبه حدود ۳۵درصد بیشتر از قیمت رسمی اعلامشده است. این فاصله را نمیتوان صرفا با اشاره به گران بودن تلفن همراه در ایران توضیح داد زیرا بحث بر سر قیمت نهایی فروش در بازار داخلی نیست بلکه درباره ارزش دلاری مبنای محاسبه هزینهای است که در فرآیند قانونی ورود و فعالسازی دستگاه نقش دارد. اگر ارزش مبنا بالاتر از قیمت رسمی محصول تعیین شود، اثر این تفاوت میتواند به افزایش هزینههای محاسباتی و در نهایت بالا رفتن مبلغ پرداختی مصرفکننده منجر شود. البته قیمت رسمی اعلامشده از سوی شرکت سازنده الزاما در همه شرایط با قیمت واقعی خرید واردکننده برابر نیست. قیمت نهایی معامله میتواند تحتتاثیر زمان خرید، میزان موجودی، هزینه حملونقل، شرایط توزیع، تخفیفهای تجاری و نوسانات عرضه و تقاضا تغییر کند. بههمیندلیل، مقایسه قیمت رسمی جهانی با ارزش گمرکی بهتنهایی برای اثبات نادرستی محاسبات کافی نیست. با این حال، هنگامی که فاصلهای به بزرگی ۴۵۶دلار میان این دو رقم وجود دارد، لازم است مبنای ارزشگذاری با جزئیات بیشتری توضیح داده شود. پرسش اساسی این است که آیا ارزش هزار و 755دلاری براساس اسناد خرید معتبر، میانگین معاملات واقعی، قیمتهای ثبتشده در دورهای مشخص یا یک مرجع ارزشگذاری دیگر تعیین شده است؟ تا زمانی که پاسخ مستند و روشنی برای این پرسش وجود نداشته باشد، ارزیابی دقیق میزان تناسب هزینه رجیستری با ارزش واقعی کالا دشوار خواهد بود.
از سویدیگر، براساس توضیحات یک واردکننده و فروشنده تلفن همراه، علت این اختلاف آن است که قیمتهای مربوط به روزهای ابتدایی عرضه آیفون بهعنوان مبنای ارزشگذاری در نظر گرفته شدهاند. محصولات جدید اپل در نخستین روزهای ورود به بازار معمولا با محدودیت عرضه و تقاضای بالا مواجه میشوند و همین شرایط ممکن است قیمت معاملات اولیه را به سطحی بالاتر از قیمت رسمی برساند. در چنین وضعیتی، برخی خریداران اولیه حاضرند برای دسترسی سریعتر به محصول جدید مبلغ بیشتری پرداخت کنند. اگر بخشی از واردکنندگان نیز در همان دوره گوشیها را با قیمتهایی بالاتر از نرخ رسمی تهیه کرده باشند و این قیمتها در فرآیند ارزشگذاری گمرکی مورداستناد قرار گرفته باشد، ثبت رقم هزار و 755دلار بهعنوان مبنای محاسبه قابل توضیح خواهد بود. با این حال، قابل توضیح بودن یک رویه لزوما به معنای مناسب بودن آن برای تمام محمولهها و همه دورههای زمانی نیست.
همچنین نکته مهم در اینجا تفاوت میان قیمت خرید یک محموله در زمان مشخص و ارزش مبنای مورداستفاده برای محاسبه هزینههای قانونی در دورههای بعدی است. اگر قیمتهای اولیه عرضه تحتتاثیر کمبود موجودی و هیجان بازار قرار داشته باشند، تعمیم آنها به واردات انجامشده در زمانهای بعدی میتواند تصویری غیرواقعی از هزینه متعارف تهیه کالا ایجاد کند. واردکنندهای که دستگاه را در روزهای نخست با قیمت بالاتر خریداری کرده، ممکن است واقعا هزینه بیشتری پرداخته باشد اما واردکنندهای که پس از فروکش کردن تقاضای اولیه و تعدیل قیمتها همان دستگاه را با نرخ پایینتری تهیه میکند، الزاما با همان ساختار هزینه مواجه نیست. بنابراین استفاده از یک رقم ثابت برای محمولههایی که در زمانهای متفاوت و با قیمتهای متفاوت خریداری شدهاند، در صورت نبود سازوکار تعدیل شفاف، میتواند زمینهساز اختلاف میان ارزش مبنای گمرکی و بهای واقعی معاملات شود. از منظر سیاستگذاری اقتصادی، مساله مهم آن است که نظام ارزشگذاری باید میان قابلیت پیشبینی و انعطافپذیری تعادل برقرار کند.
از یکسو، وجود مبنای مشخص برای محاسبه حقوق و هزینههای واردات ضروری است زیرا تغییرات سلیقهای و غیرقابل پیشبینی میتواند برنامهریزی تجاری را دشوار کند. از سویدیگر، ثابت ماندن یک ارزش مرجع در شرایطی که قیمت واقعی کالا تغییر کرده، ممکن است به شکلگیری هزینههایی منجر شود که ارتباط محدودی با شرایط جاری بازار دارند. راهحل حرفهای، کنار گذاشتن ارزشگذاری گمرکی یا اتکا به قیمت رسمی شرکت سازنده در تمام شرایط نیست بلکه طراحی روشی است که بتواند اسناد خرید، زمان ورود کالا، قیمتهای متعارف بازار جهانی و شرایط تجاری مرتبط را در چارچوبی روشن و قابلبررسی ارزیابی کند.
در این چارچوب، اعلام عمومی مبنای ارزشگذاری اهمیت ویژهای دارد. اگر رقم هزار و 755دلار از معاملات روزهای ابتدایی عرضه استخراج شده است، باید مشخص باشد که این دادهها چگونه انتخاب شدهاند، چه بازه زمانی را پوشش میدهند و با چه معیاری برای محمولههای بعدی معتبر تلقی میشوند همچنین لازم است روشن شود که آیا ارزش ثبتشده برای همه واردکنندگان و تمام محمولهها یکسان اعمال میشود یا امکان بررسی اسناد خرید و اصلاح ارزش مبنا وجود دارد. شفافیت در این موارد نهتنها برای مصرفکننده بلکه برای واردکنندگان قانونی نیز اهمیت دارد زیرا فعال اقتصادی باید بتواند هزینههای احتمالی واردات را پیش از انجام معامله با دقت قابلقبولی برآورد کند. نبود چنین شفافیتی، پیشبینیپذیری بازار را کاهش میدهد و میتواند تصمیمگیری تجاری را بهجای اتکا بر اطلاعات روشن، به حدس و انتظار درباره تغییر مقررات یا اصلاح سامانهها وابسته کند.
موضوع دیگر، نحوه انتقال هزینههای ناشی از ارزشگذاری به مصرفکننده است. در بازاری که قیمت گوشیهای وارداتی از مجموعهای از متغیرهای ارزی، تجاری و مقرراتی تاثیر میپذیرد، افزایش هزینه رجیستری میتواند مستقیما قیمت عرضه نهایی را بالا ببرد هرچند میزان انتقال این هزینه به خریدار به شرایط رقابت، موجودی بازار، حاشیه سود فروشنده و تغییرات نرخ ارز نیز بستگی دارد. درنتیجه نمیتوان فرض کرد که هر کاهش در هزینه رجیستری الزاما و به همان میزان به کاهش قیمت خردهفروشی منجر میشود. با این حال، اگر هزینهای که برمبنای ارزش دلاری بالاتر محاسبه شده است اصلاح شود، بخشی از فشار هزینهای واردشده به زنجیره فروش کاهش خواهد یافت و زمینه برای تعدیل قیمت نهایی فراهم میشود.
میزان واقعی این تعدیل باید با مشاهده قیمتهای بازار پس از اصلاح احتمالی مشخص شود، نه صرفا براساس انتظار یا وعده کاهش قیمت. بر همین اساس، انتظار مطرحشده از سوی واردکننده مبنی بر کاهش ارزش ثبتشده در سامانه بعد عبور از دوره حباب قیمتی روزهای نخست عرضه، از نظر اقتصادی قابلبررسی است. اگر قیمت خریدهای جدید واقعا به قیمت رسمی یا سطحی نزدیک به آن بازگشته باشد و رقم قبلی نیز براساس شرایط موقت بازار تعیین شده باشد، بازنگری در ارزش مرجع میتواند منطقی باشد. با این حال، تحقق چنین تغییری به تصمیم و رویه اجرایی مرجع مسوول وابسته است و نمیتوان صرفا برمبنای اظهارات یک فعال بازار نتیجه گرفت که اصلاح قیمت حتما انجام خواهد شد. برای ارزیابی این موضوع باید اطلاعات رسمی سامانه، ضوابط جاری ارزشگذاری و هرگونه اطلاعیه درباره تغییر مبنای محاسبه بررسی شود. تا پیش از انتشار چنین اطلاعاتی، کاهش هزینه رجیستری باید یک انتظار احتمالی تلقی شود، نه اتفاقی قطعی.
پیامد دیگر این وضعیت، احتمال گسترش فاصله میان بازار رسمی و غیررسمی است هرچه هزینه قانونی فعالسازی دستگاه نسبت به قیمت خود محصول افزایش پیدا کند، انگیزه برخی خریداران برای بهتعویقانداختن خرید، انتخاب مدلهای قدیمیتر یا بررسی گزینههای فاقد رجیستری بیشتر میشود. البته انتخاب دستگاه بدون رجیستری با محدودیتها و ریسکهای خاص خود همراه است و نمیتوان آن را جایگزینی همارز برای محصولی دانست که امکان استفاده قانونی از شبکه تلفن همراه را دارد. با این حال، افزایش شکاف میان قیمت دستگاه رجیسترشده و رجیسترنشده میتواند تصمیم مصرفکننده را پیچیدهتر کند و تقاضا را بهسمت گزینههایی سوق دهد که از نظر خدمات، ضمانت و وضعیت قانونی با یکدیگر تفاوت دارند. از این منظر، هدف سیاستگذاری باید صرفا محاسبه و دریافت هزینه نباشد بلکه لازم است آثار رویههای اجرایی بر رفتار بازار و امکان دسترسی مصرفکنندگان به کالا نیز موردتوجه قرار گیرد. در این میان، مسوولیت اطلاعرسانی دقیق نیز اهمیت دارد.
هنگامی که قیمت یک گوشی به صدهامیلیونتومان میرسد، اعلام ارقام تقریبی بدون ارائه محاسبات روشن میتواند به سردرگمی مصرفکننده دامن بزند بنابراین پرونده قیمتگذاری آیفون۱۸ پرو و پرومکس را باید نمونهای از اهمیت پیوند میان شفافیت مقررات، دقت محاسبات و پاسخگویی نهادی دانست. اگر ارزش دلاری ثبتشده برای این محصولات واقعا برمبنای قیمتهای موقت روزهای ابتدایی عرضه تعیین شده باشد، ضروری است مشخص شود آیا این ارزش همچنان با شرایط جاری خریدوفروش تناسب دارد یا خیر. در صورتی که قیمت واقعی خریدهای جدید کاهش یافته باشد، بازبینی مستند ارزش مرجع میتواند از استمرار هزینههایی جلوگیری کند که احتمال دارد برپایه شرایطی گذرا شکل گرفته باشند. در مقابل، اگر مبنای فعلی براساس ضوابط معتبر و اسناد قابلاتکا تعیین شده است، تشریح عمومی آن میتواند به رفع ابهامها کمک کند. در هر دو حالت، پاسخ مناسب نه اتکا به اظهارات غیررسمی و نه پذیرش بیچونوچرای ارقام اعلامشده بلکه انتشار مبنای محاسبه، توضیح روش ارزشگذاری و فراهم کردن امکان بررسی و اصلاح خطاهای احتمالی است.
معیار اصلی در ارزیابی این موضوع باید روشن باشد. هزینههای قانونی واردات و رجیستری لازم است براساس ضوابط شفاف، قابلپیشبینی و متناسب با مبنای معتبر محاسبه شوند. اگر ارزشگذاری از قیمتهای غیرعادی یک دوره کوتاه تاثیر پذیرفته باشد، باید سازوکاری برای بازنگری بهموقع آن وجود داشته باشد و اگر اختلاف قیمت ناشی از عوامل واقعی و مستند تجاری است، این عوامل باید بهروشنی توضیح داده شوند. در غیر این صورت، فاصله میان قیمت رسمی جهانی و ارزش مبنای گمرکی به مسالهای فراتر از یک گوشی گرانقیمت تبدیل میشود؛ مسالهای درباره کیفیت حکمرانی اقتصادی، قابلیت پیشبینی مقررات و میزان اعتماد مصرفکننده به فرآیند تعیین هزینههای قانونی.




نظرات کاربران