




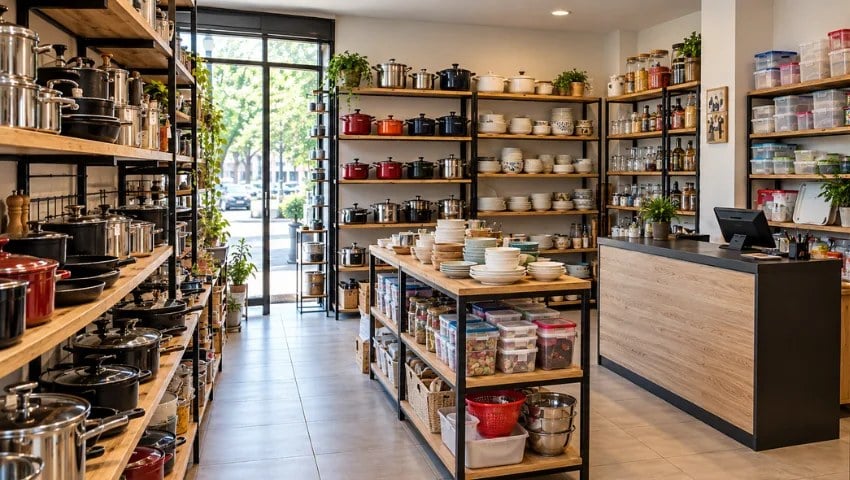
برای کسی که سرمایه و فضای انبار محدودی دارد، سؤال اصلی این نیست که «چطور مغازه را پر کنیم؟» بلکه این است که کدام کالا، با چه تعداد و چه سرعتی پول خریدش را به صندوق برمیگرداند؟ شناخت شرایط تولیدکنندگان و مراکز پخش عمده لوازم آشپزخانه نیز در چنین تصمیمی مهم است.
برای خرید جنس مغازه چقدر سرمایه کنار بگذاریم؟
یک مغازه ۲۰ تا ۳۵ متری با سبد کالایی محدود را در نظر بگیریم که ۶۵۰ میلیون تومان بودجه خرید کالا دارد. این مبلغ برآوردی تقریبی برای تأمین موجودی یک فروشگاه کوچک در شرایط بازار سال ۱۴۰۵ است و بسته به نوع محصولات، تعداد سفارش و شرایط تأمین میتواند متفاوت باشد. رهن، اجاره، قفسهبندی و سایر هزینههای راهاندازی در این مبلغ محاسبه نشدهاند.
بنابراین فروشنده ۲۰ درصد بودجه کالایی را در سفارش اول خرج نمیکند. این پول برای زمانی است که مثلاً یک گروه پرفروش زودتر از انتظار تمام شود یا قیمت سفارش بعدی افزایش یابد. صرف تمام بودجه برای خرید اولیه کالا، انعطاف مالی فروشگاه را کاهش میدهد.
چهار گروه اصلی کالا برای یک فروشگاه کوچک
قرار نیست از همان ابتدا همه مدلهای بازار را موجود کنیم. برای شروع، چهار گروه زیر میتوانند چارچوب ساده و قابل مدیریتی باشند:
لوازم برقی کوچک به دلیل هزینه و مسائل گارانتی در بودجه این فروشگاه منظور نشدهاند.
این نسبتها «سهم واقعی فروش بازار» نیستند؛ فرض اولیهاند. مغازهای کنار بازار جهیزیه احتمالاً ترکیب متفاوتی از فروشگاهی در محله مسکونی دارد. بودجه باید بعد از شناخت مشتری و بررسی فروش اصلاح شود.
تخفیف بیشتر، همیشه خرید بهتر نیست
در عمدهفروشی لوازم آشپزخانه، قیمت واحد معمولاً تنها یکی از عوامل تصمیمگیری است. فرض کنیم یک محصول با سفارش ۴۰ عددی، واحدی ۳۴۰ هزار تومان و با سفارش ۱۰۰ عددی، واحدی ۳۱۵ هزار تومان عرضه میشود. مبلغ خرید اول ۱۳٫۶ میلیون و دومی ۳۱٫۵ میلیون تومان است. در خرید دوم قیمت واحد حدود ۷٫۴ درصد کمتر میشود؛ اما ۱۷٫۹ میلیون تومان سرمایه بیشتری در همان محصول میماند.
اگر فروش ماهانه آن فقط ۱۰ عدد باشد، سفارش اول معادل چهار ماه و سفارش دوم معادل ده ماه فروش است؛ با فرض ثابت ماندن تقاضا. تا وقتی کاهش قیمت، هزینه نگهداری و ریسک فروش نرفتن را جبران نکند، تخفیف بهتنهایی دلیل سفارش بیشتر نیست.
خواب سرمایه را با گردش موجودی بسنجید
وجود جنس در انبار به معنی در دسترس بودن پول آن نیست. فرض کنید ۶۰ میلیون تومان ظروف پذیرایی خریداری شده و هر ماه تنها ۱۰ میلیون تومان از ارزش خرید موجودی به فروش میرسد. در این شرایط، خروج موجودی اولیه حدود شش ماه زمان میبرد؛ به شرط ثابت بودن روند فروش و نبود خرید جدید.
در مقابل، محصولی با سود واحد کمتر اما فروش تکرارشونده ممکن است پول را سریعتر به چرخه خرید برگرداند. بنابراین هر هفته کنار «میزان فروش»، موجودی باقیمانده، مدت خواب کالا و موعد سفارش بعدی را نیز ثبت کنید. برای فروشگاه کوچک، یک فایل ساده خرید و فروش کافی است.
سود حسابداری با توان خرید مجدد فرق دارد
فرض کنیم فروش ماهانه مغازه ۲۰۰ میلیون تومان، بهای خرید کالای فروختهشده ۱۵۰ میلیون و هزینه ثابت ماهانه ۴۰ میلیون تومان باشد. در نگاه اول، ۱۰ میلیون تومان پس از هزینه ثابت باقی میماند؛ البته قبل از سایر هزینهها و مالیات.
حالا اگر تهیه دوباره همان کالاها ۱۲ درصد گرانتر شده باشد، فروشنده برای جایگزینی موجودی به ۱۶۸ میلیون تومان نیاز دارد. از فروش ۲۰۰ میلیونی، پس از پرداخت ۴۰ میلیون هزینه ثابت، ۱۶۰ میلیون باقی است؛ یعنی ۸ میلیون تومان کسری نقدینگی برای جایگزینی کامل کالاها. این مثال نشان میدهد فروش روی کاغذ لزوماً نقدینگی لازم برای ادامه کار را ایجاد نمیکند.
فروش سربهسر مغازه چقدر است؟
اگر هزینه ثابت ماهانه ۴۰ میلیون تومان و حاشیه سود ناخالص متوسط فروشگاه ۲۵ درصد باشد، فروش لازم برای پوشش هزینه ثابت برابر است با:
۴۰ میلیون ÷ ۰٫۲۵ = ۱۶۰ میلیون تومان فروش ماهانه
با ۲۶ روز کاری، این رقم حدود ۶٫۲ میلیون تومان فروش روزانه است. این محاسبه فرضی است و هزینههای متغیر و مالیاتِ محاسبهنشده میتوانند نقطه سربهسر را بالاتر ببرند. پیش از افزایش موجودی، باید دید موقعیت مغازه واقعاً ظرفیت چنین فروشی دارد یا نه.
محدودیت انبار را در مبلغ سفارش لحاظ کنید
برای فضای ۲۰ تا ۳۵ متری، تعداد کارتن همانقدر مهم است که قیمت کالا. مثلاً اگر فروش ماهانه یک مدل آبچکان ۱۲ عدد باشد، خرید ۷۲ عدد یعنی موجودی حدود شش ماه. چنین سفارشی بدون دلیل مشخص، هم فضا میگیرد و هم سرمایه را درگیر میکند.
برای خرید عمده محصولات آشپزخانه ، فقط قیمت واحد را مقایسه نکنید. حداقل تعداد سفارش، هزینه حمل، زمان تحویل، شرایط تسویه و امکان تأمین مجدد را کنار هم ببینید. مراکز پخش لوازم آشپزخانه ممکن است تنوع بیشتری برای سفارشهای کوچک فراهم کنند؛ در مقابل، خرید مستقیم از تولیدکننده برای بعضی کالاها مناسبتر است. هر تأمینکننده لوازم آشپزخانه را با قیمت تمامشده و شرایط تأمین مجدد بسنجید.
چکلیست مالی پیش از پرداخت فاکتور
پیش از هر سفارش، چهار عدد را روی کاغذ بیاورید: مبلغ کل با حمل، پول آزاد بعد از خرید، تعداد هفتههای فروش موجودی و مبلغ موردنیاز سفارش بعدی. اگر با پرداخت فاکتور جدید، بودجه جایگزینی دو یا سه قلم پرفروش از بین میرود، ترکیب سفارش را دوباره بررسی کنید.
همچنین قیمت عمده لوازم آشپزخانه، زمان تحویل، شرایط مرجوعی کالای معیوب و مدت اعتبار پیشفاکتور را مکتوب کنید. پرداخت برای محصولی که دیر تحویل میشود یا در صورت خرابی قابل پیگیری نیست، ممکن است هزینه بیشتری از تخفیف اولیه ایجاد کند. شرط پرداخت مدتدار نیز فقط زمانی کمککننده است که موعد تسویه با زمان احتمالی فروش متناسب باشد؛ بدهی زودرس میتواند نقدینگی مغازه را تحت فشار قرار دهد.
برنامه ساده برای ۹۰ روز اول
در خرید عمده با سرمایه محدود، هدف خرید بیشترین تعداد کالا یا پر کردن همه قفسهها نیست. فروشنده باید موجودی قابل فروش، نقدینگی سفارش بعدی و هزینه ثابت مغازه را همزمان مدیریت کند. در برآورد مالی این مقاله، بودجه کالایی ۶۵۰ میلیون تومانی شامل ۵۲۰ میلیون تومان خرید اولیه و ۱۳۰ میلیون تومان ذخیره برای تأمین مجدد در نظر گرفته شد؛ اما سرمایه موردنیاز هر فروشگاه با توجه به قیمت روز کالاها، شرایط تأمین و بازار محلی متفاوت خواهد بود.
مغازهای که موجودیاش سریعتر و با سود منطقی به پول نقد تبدیل میشود، معمولاً دست بازتری برای ادامه خرید و عبور از نوسان قیمتها دارد.




نظرات کاربران