



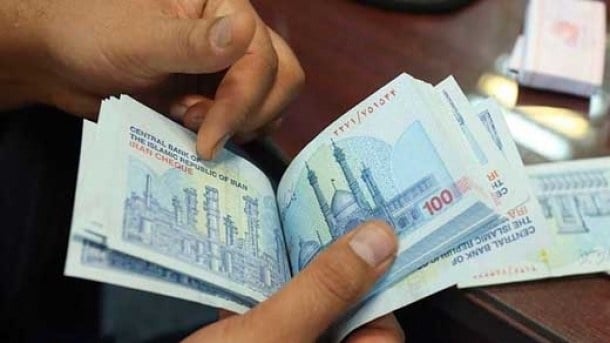
به گزارش شهر بورس ، بازار غیررسمی خرید و فروش امتیاز وام همچنان از نیاز متقاضیان به نقدینگی تغذیه میکند؛ بهطوریکه برخی افراد برای دسترسی به تسهیلات ۵۰۰ میلیون تومانی، تا ۲۵۰ میلیون تومان بابت خرید امتیاز و هزینههای واسطهگری میپردازند. این معاملات علاوه بر افزایش هزینه واقعی وام، خطر کلاهبرداری، بدهیهای ناخواسته و مشکلات حقوقی برای وامگیرندگان و ضامنان را به همراه دارد.
هزینه واقعی خرید امتیاز وام چقدر است؟
یکی از دلایل رونق بازار غیررسمی خرید و فروش امتیاز تسهیلات بانکی، فاصله میان نرخ سود اعلامشده بانکها و هزینه واقعی دسترسی به وام است. متقاضیان ممکن است علاوه بر سود و اقساط بانکی، مبالغ قابلتوجهی برای خرید امتیاز و پرداخت هزینههای واسطهگری بپردازند.
در چنین شرایطی، نرخ سود اسمی بهتنهایی معیار مناسبی برای ارزیابی هزینه تسهیلات نیست. مبلغ خالص دریافتی، هزینههای اولیه و مجموع اقساط باید همزمان بررسی شوند تا مشخص شود دریافت وام تا چه اندازه برای متقاضی صرفه اقتصادی دارد.
از وام ۵۰۰ میلیون تومانی، فقط ۲۵۰ میلیون تومان باقی میماند
برای مثال، اگر فردی برای دریافت وام ۵۰۰ میلیون تومانی، مبلغ ۲۵۰ میلیون تومان بابت خرید امتیاز و کارمزد پرداخت کند، تنها نیمی از مبلغ اسمی تسهیلات برای او باقی خواهد ماند.
این مثال فرضی نشان میدهد که دریافت وام ۵۰۰ میلیون تومانی لزوماً به معنای دسترسی به همین میزان نقدینگی نیست. اگر مسئولیت بازپرداخت همچنان بر عهده وامگیرنده باشد، او باید اقساط تسهیلات را مطابق قرارداد بانکی پرداخت کند؛ حتی اگر فقط نیمی از مبلغ وام را در اختیار گرفته باشد.
خطر حقوقی خرید و فروش امتیاز وام چیست؟
ریسک این معاملات به پرداخت هزینههای بالا محدود نمیشود. در برخی توافقها، تسهیلات به نام یک شخص دریافت میشود، اما تمام یا بخشی از وجه آن در اختیار فرد دیگری قرار میگیرد.
اگر تغییر مسئولیت بدهی بهصورت رسمی و با تأیید بانک انجام نشده باشد، شخصی که وام به نام او ثبت شده است، ممکن است همچنان در برابر بانک مسئول بازپرداخت اقساط باشد.
ضامنان نیز با خطرهای مشابهی روبهرو هستند. در صورت پرداختنشدن اقساط از سوی وامگیرنده، ممکن است تعهدات ضمانتی آنها فعال شود و با مطالبه بدهی یا پیگیریهای حقوقی مواجه شوند.
بنابراین، قرارداد خصوصی یا توافق شفاهی میان خریدار و فروشنده امتیاز وام، لزوماً مسئولیتهای بانکی را تغییر نمیدهد. پیش از هرگونه توافق، باید امکان قانونی انتقال تسهیلات و شرایط آن از بانک عامل استعلام شود.
فعالیت در فضای غیرشفاف، تشخیص پیشنهادهای واقعی از وعدههای فریبنده را دشوارتر میکند. به همین دلیل، پرداخت وجه پیش از بررسی شرایط بانکی و اطمینان از قانونی بودن معامله، میتواند خطر از دست رفتن سرمایه را افزایش دهد.
پیش از خرید امتیاز وام چه نکاتی را بررسی کنیم؟
متقاضیان پیش از پرداخت وجه یا امضای قرارداد باید چند نکته مهم را در نظر بگیرند:
راهکار مقابله با دلالی وام چیست؟
بانکها نیز با اعلام روشن ضوابط واگذاری امتیاز، شرایط تغییر بدهکار و پیامدهای حقوقی قراردادها میتوانند به کاهش ابهام و افزایش آگاهی مشتریان کمک کنند.
جمعبندی؛ وام ارزان چگونه به تسهیلاتی گران تبدیل میشود؟
در نهایت، متقاضیان باید پیش از خرید امتیاز وام، شرایط قانونی تسهیلات، مبلغ خالص دریافتی و تعهدات بازپرداخت را بهدقت بررسی کنند تا راهحل فوری تأمین نقدینگی به بدهی سنگین و بلندمدت تبدیل نشود.




نظرات کاربران