




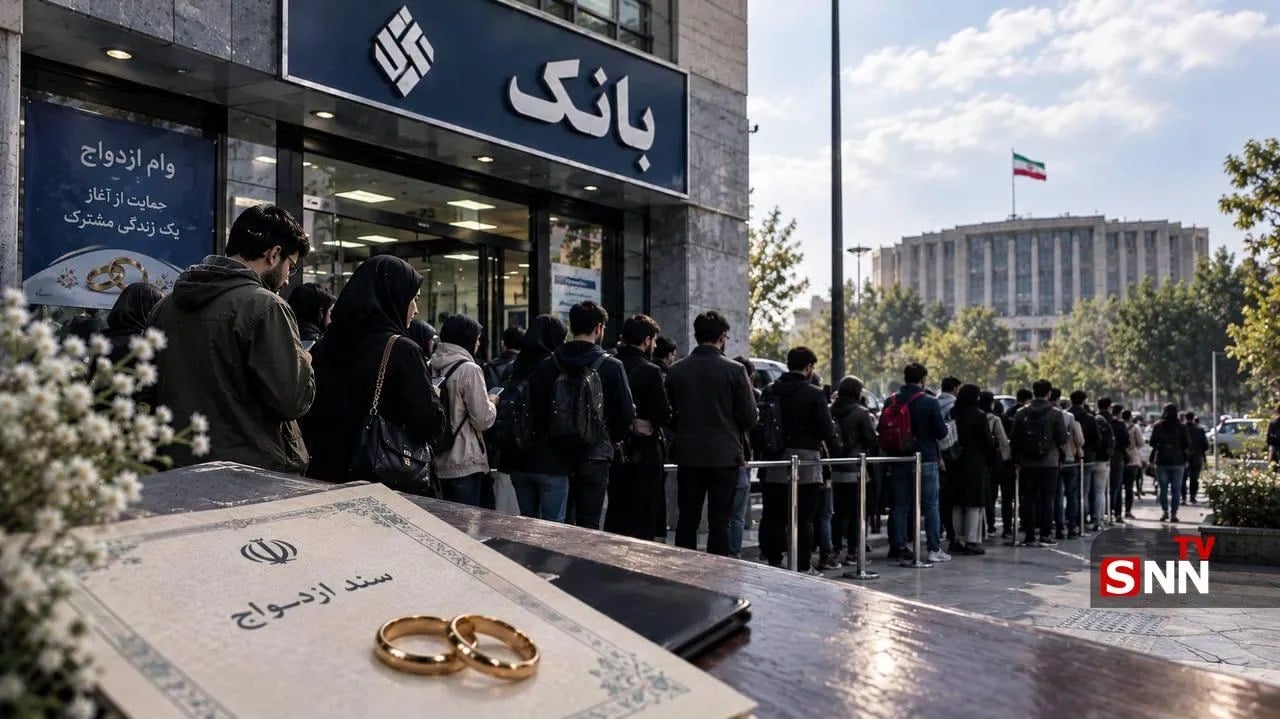
به گزارش خبرنگار سیاسی خبرگزاری دانشجو، قانون حمایت از خانواده و جوانی جمعیت با هدف تسهیل ازدواج و حمایت از تشکیل خانواده به تصویب رسید؛ قانونی که در ماده ۶۸، بانک مرکزی را مکلف کرده است تسهیلات قرضالحسنه ازدواج را از محل سپردههای قرضالحسنه نظام بانکی و با اولویت نخست به زوجهای واجد شرایط پرداخت کند. با این حال، طولانی شدن صف دریافت این تسهیلات، اجرای این تکلیف قانونی را با پرسشهای جدی مواجه کرده است؛ پرسشهایی که با گذشت نیمی از سال و باقی ماندن صدها هزار متقاضی در صف انتظار، اهمیت بیشتری پیدا میکنند.
تثبیت مبلغ وام به امید صفر شدن صف انتظار
در جریان بررسی بودجه سال ۱۴۰۵، موضوع افزایش مبلغ وام ازدواج مطرح شد، اما در نهایت مبلغ پایه این تسهیلات نسبت به سال گذشته افزایش نیافت و در سطح ۳۰۰ میلیون تومان برای هر یک از زوجین باقی ماند. این تصمیم در شرایطی اتخاذ شد که یکی از دغدغههای اصلی نمایندگان، طولانی شدن صف انتظار و عقب ماندن متقاضیان از دریافت تسهیلات بود.
حسنعلی اخلاقی امیری ، عضو کمیسیون فرهنگی مجلس، در گفتگو با خبرنگار سیاسی خبرگزاری دانشجو ، با انتقاد از عملکرد شبکه بانکی در پرداخت وام ازدواج، گفت: قرار بود در قبال افزایش نیافتن مبلغ تسهیلات، صف متقاضیان به صفر برسد؛ وعدهای که با گذشت شش ماه از آغاز سال همچنان محقق نشده است. به گفته او، با وجود پیشبینی منابع در قانون بودجه، نزدیک به نیمی از متقاضیان واجد شرایط هنوز موفق به دریافت وام نشدهاند و لازم است این موضوع از سوی نهادهای مسئول بهطور جدی پیگیری شود.( مشروح گفتگو )
۴۸ درصد متقاضیان هنوز وام ازدواج نگرفتهاند
آمار منتشرشده از سوی دیوان محاسبات کشور، تصویر روشنتری از وضعیت پرداخت تسهیلات ارائه میدهد. بر اساس این گزارش، تا پایان شهریورماه ۱۴۰۵، از مجموع ۸۰۴ هزار و ۸۰۲ متقاضی واجد شرایط وام ازدواج، ۴۱۱ هزار و ۸۸۴ نفر تسهیلات خود را دریافت کردهاند.
به این ترتیب، حدود ۴۸ درصد متقاضیان واجد شرایط در پایان نیمه نخست سال هنوز موفق به دریافت وام ازدواج نشدهاند. همچنین مجموع تسهیلات پرداختشده در این بخش به ۱۳۸ هزار و ۲۰۰ میلیارد تومان رسیده است. این ارقام نشان میدهد که با وجود پرداخت بیش از ۴۰۰ هزار فقره وام، شمار افراد باقیمانده در صف همچنان قابلتوجه است و هدف صفر شدن صف انتظار تا این مقطع محقق نشده است.
منابع مصوب کجا هزینه شدهاند؟
بر اساس اعلام بانک مرکزی در اردیبهشتماه، برای سال ۱۴۰۵، مجموعاً ۳۵۰ هزار میلیارد تومان به تسهیلات قرضالحسنه ازدواج و ۸۵ هزار میلیارد تومان به تسهیلات فرزندآوری اختصاص یافته است. همچنین در دستورالعمل پرداخت این تسهیلات، بر تعیین تکلیف متقاضیان ثبتنامشده در سال جاری و سالهای گذشته تأکید شده است.
با این حال، مقایسه منابع پیشبینیشده با آمار پرداختها، ضرورت شفافسازی درباره میزان تخصیص اعتبارات به بانکهای عامل و عملکرد هر بانک را نشان میدهد. برای مشخص شدن علت تداوم صف انتظار، باید روشن شود چه میزان از منابع تعیینشده عملاً به پرداخت وام منجر شده و چه بخشی از عقبماندگی به محدودیت منابع، توزیع نامتناسب سهمیهها یا عملکرد بانکها مربوط است.
بررسی عملکرد شبکه بانکی از سوی سازمان بازرسی کل کشور نیز نشان داده است که برخی بانکها در پرداخت تسهیلات از سهمیه تعیینشده عقب ماندهاند. طبق اطلاعات این سازمان تا ۲۴ شهریورماه، بانکهای سرمایه، رسالت و توسعه صادرات ایران در پرداخت وام ازدواج، کمتر از ۴۰ درصد سهمیه ششماهه نخست خود را محقق کرده بودند. متوسط عملکرد شبکه بانکی در تحقق سهمیه تعیینشده برای وام ازدواج نیز ۷۷ درصد اعلام شده است. این آمار، ضرورت بررسی عملکرد بانکهای عقبمانده و مطالبه برنامه جبرانی از آنها را پررنگتر میکند.
مجلس برای تعیین تکلیف متقاضیان وام ازدواج چه میکند؟
در چنین شرایطی، مسئولیت اصلی اجرای تکالیف قانونی بر عهده بانک مرکزی و بانکهای عامل است؛ اما نقش نظارتی مجلس نیز قابل چشمپوشی نیست. نمایندگان میتوانند از بانک مرکزی درباره میزان تحقق وعده صفر شدن صف گزارش بخواهند، عملکرد بانکها را بررسی کنند و در صورت احراز تخلف از تکالیف قانونی، موضوع را از مسیرهای نظارتی پیگیری کنند.
همچنین ضروری است بانک مرکزی برنامهای روشن و زمانبندیشده برای پرداخت تسهیلات به متقاضیان باقیمانده ارائه دهد. انتشار آمار تفکیکی هر بانک، اعلام تعداد پروندههای در انتظار و مشخص شدن زمان تقریبی پرداخت، میتواند امکان ارزیابی عملکرد دستگاههای مسئول را فراهم کند و از تکرار وعدههایی که نتیجه عملی آنها مشخص نیست، جلوگیری کند.
در نهایت، مسئله فقط افزایش یا ثابت ماندن مبلغ وام ازدواج نیست؛ بلکه اجرای تعهدی است که مبنای تصمیمگیری درباره مبلغ این تسهیلات قرار گرفت. وقتی نزدیک به نیمی از متقاضیان واجد شرایط همچنان در صف انتظارند، این پرسش مطرح است که وعده صفر شدن صف چه زمانی محقق میشود و مجلس برای وادار کردن شبکه بانکی به اجرای تعهدات خود چه اقدامی انجام خواهد داد؟




نظرات کاربران