



بررسی برآورد صورتهای مالی «پتروشیمی شیراز» (شیراز) نشاندهنده روند صعودی و امیدوارکننده سودآوری این شرکت در سالهای پیشرو است.
به گزارش صدای بورس ، بررسی برآورد صورتهای مالی «پتروشیمی شیراز» (شیراز) نشاندهنده روند صعودی و امیدوارکننده سودآوری این شرکت در سالهای پیشرو است.
بر اساس تحلیل کارشناسی ارائه شده، سود خالص این پتروشیمی از ۱۷۵,۵۹۶ میلیارد ریال در سال ۱۴۰۵ به ۳۳۱,۴۱۶ میلیارد ریال در سال ۱۴۰۶ افزایش خواهد یافت. همچنین برآوردها حاکی از جهش سود هر سهم (EPS) از ۱۱,۴۷۷ ریال در سال ۱۴۰۵ به ۲۱,۶۶۱ ریال در سال ۱۴۰۶ است که این رشد عملکردی، نویدبخش روزهای روشن برای سهامداران این نماد در بازار سرمایه است. این رشد در حالی پیشبینی شده که شرکت در سال ۱۴۰۶، دلار ۲۶۰ هزار ریالی و نرخهای جذابتری را برای محصولات خود لحاظ کرده است.
رشد چشمگیر سودآوری پتروشیمی شیراز
خروج وخاور از رکود فرسایشی
جهش سودآوری وکار همگام با رالی صعودی
سبد پیشنهادی بازار سرمایه هفته سوم مهر
شماره ۶۴۸ هفته نامه اطلاعات بورس منتشر شد
پذیرهنویسی صندوق «خاورمیانه» از ۱۹ مهر ماه آغاز میشود
پذیرهنویسی صندوق بخشی «فارس متال»
«آرتان» به بازار سرمایه میآید
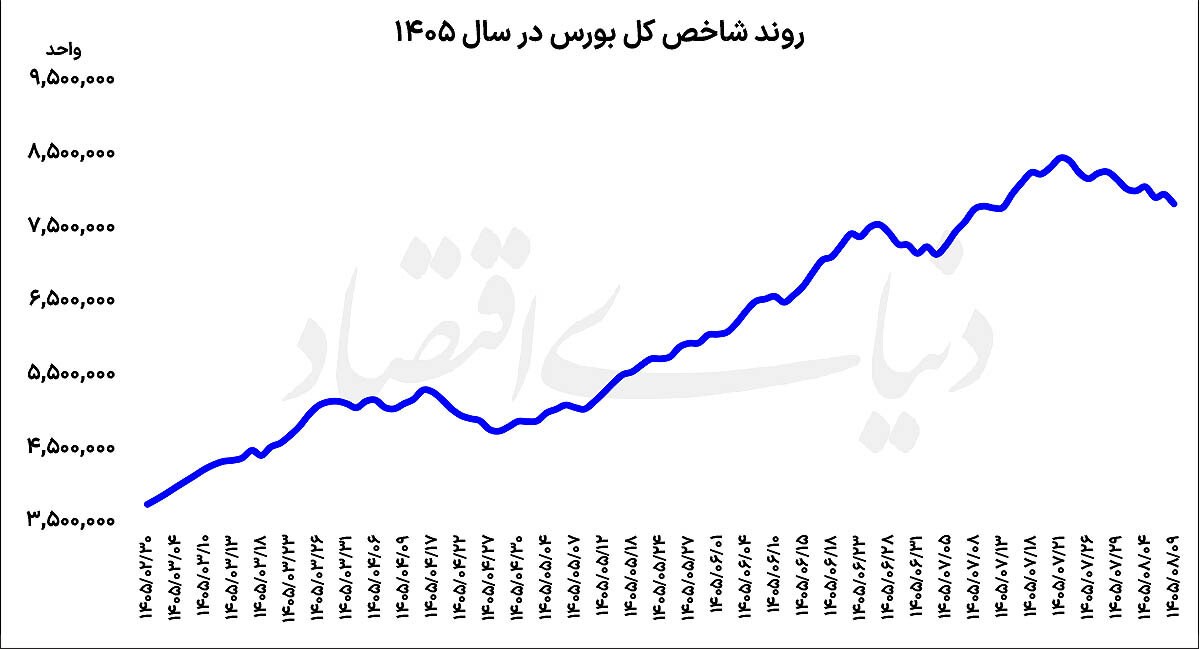
با وجود تشدید ریسکهای سیاسی و اقتصادی، بورس در نیمه دوم ۱۴۰۵ همچنان ظرفیت رشد دارد؛ اما مسیر صعودی بازار به عواملی چون تحولات جنگ، سیاست ارزی دولت و نرخ بهره گره خورده است.
سرمایهسوزی برای بقای اقتصاد
اقتصاد ایران سالهاست بخشی از هزینه فشارهای انباشته را نه از محل سرمایهگذاری تازه، بلکه از جیب سرمایههای گذشته میپردازد؛ روندی که به گفته لطفعلی بخشی، اقتصاددان، ظرفیت تولید و توان رشد آینده اقتصاد را فرسوده میکند. این در حالی است که اقتصاد ایران، در نیمه دوم سال ۱۴۰۵ همچنان با مجموعهای از عدمقطعیتها روبهرو است. فشارهای ارزی، کسری بودجه، تورم، محدودیتهای تجاری و نااطمینانیهای سیاسی همگی شرایط عدم قطعیت را رقم زدهاند.




نظرات کاربران