


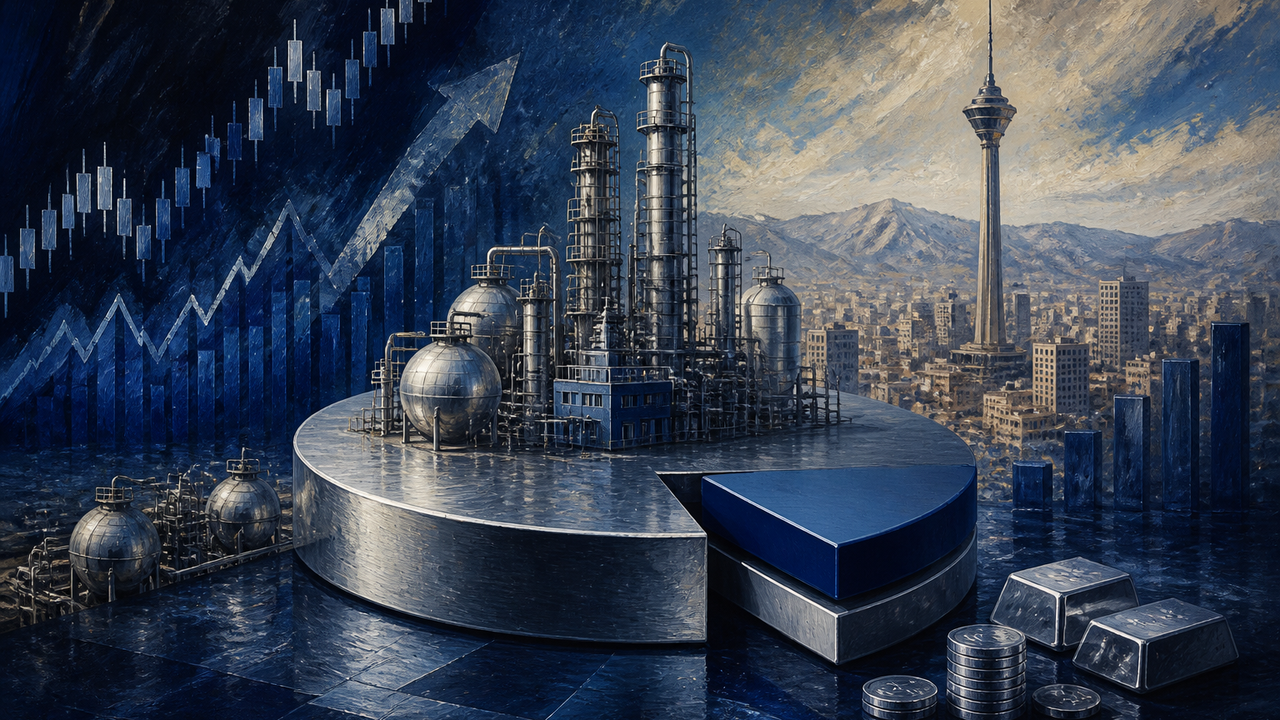
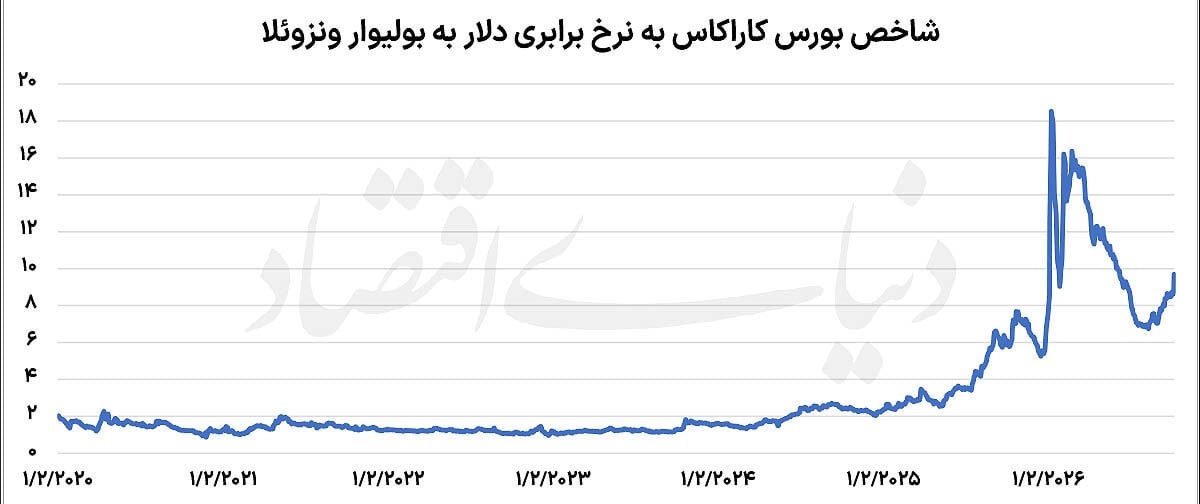
به گزارش شبکه اطلاعرسانی طلا و ارز، مقایسه تجربه بورس ایران و ونزوئلا نشان میدهد صعود شاخص سهام در اقتصادهای تورمی لزوماً به معنای افزایش ثروت سرمایهگذاران نیست. وقتی ارزش پول ملی کاهش مییابد، قیمت اسمی سهام هم بالا میرود و شاخص رکوردهای تازه ثبت میکند. اهمیت این موضوع برای مخاطب روشن است: عدد بزرگتر شاخص، پیش از سنجش با تورم، تصویر کاملی از سود یا زیان نمیدهد.
قیمت اسمی یعنی قیمتی که به پول رایج نوشته میشود و اثر کاهش ارزش آن را در بر نمیگیرد. قدرت خرید یعنی مقداری کالا و خدمات که با همان پول میتوان خرید. اگر قیمت سهام بالا برود، اما قیمت کالاها و ارزهای معتبر سریعتر بالا برود، سهامدار با پول بیشتر، کالای کمتری میخرد.
شاخص بالا میرود، پول ارزش از دست میدهد
سازوکار آن ساده است. در اقتصاد تورمی، شرکتها محصولات خود را به قیمتهای بالاتر میفروشند و ارزش داراییهایشان به پول ملی افزایش مییابد. بازار این تغییر را در قیمت سهام منعکس میکند. نتیجه، رشد شاخص است، حتی اگر ارزش واقعی شرکتها تغییر چندانی نکرده باشد.
یک مثال فرضی این تفاوت را نشان میدهد. فرض کنید شاخصی در ۱ سال از ۱٬۰۰۰ به ۲٬۰۰۰ واحد برسد و در همان مدت، قیمت دلار و کالاها هم ۲ برابر شود. شاخص ۱۰۰ درصد رشد کرده، اما قدرت خرید سهامدار تغییری نکرده است. در این حالت، رشد شاخص فقط جبران کاهش ارزش پول بوده است.
تجربه بورس تهران و کاراکاس نشان میدهد این وضعیت در دو اقتصاد متفاوت تکرار شده است. در هر دو بازار، کاهش ارزش پول ملی توانسته رکوردهای تازهای برای شاخص سهام رقم بزند. اشتراک اصلی دو تجربه، رابطه میان ضعف پول ملی و رشد اسمی بازار سهام است.
کنار شاخص، کدام معیار را ببینیم؟
تحلیلگران برای سنجش این تفاوت از بازده واقعی استفاده میکنند؛ یعنی بازده شاخص پس از کسر تورم. مقایسه رشد شاخص با تغییر نرخ دلار و قیمت طلا هم تصویر دقیقتری میدهد. اگر شاخص کندتر از این معیارها رشد کرده باشد، دادهها نشان میدهد ارزش سهام در قیاس با داراییهای دیگر کاهش یافته است.
این قاعده برای همه سهام یکسان عمل نمیکند. بخشی از رشد قیمت ممکن است از افزایش واقعی سود شرکتها یا گسترش تولید بیاید. تفکیک این دو عامل به دادههای مالی هر شرکت و آمار تورم نیاز دارد، و نتیجهگیری نهایی با خود مخاطب است.




نظرات کاربران