






بستن باز کردن در بخشها ماهنامه عصر تراکنش گفتوگوی ماه یادداشت گزارش کسبوکار تنظیمگری جهان اَپها دکه کتاب محصول پروفایل مدیران مدیران فناوری مالی ایران جایزه عصر تراکنش زیرساخت دیجیتال انتخاب سردبیر برنامه کاروکسب درباره آخرین شماره آرشیو شمارهها
بستن باز کردن در جستجو در عصر تراکنش … برچسبهای پرکابرد رگولاتوری صنعت بانکی هوش مصنوعی لندتک رمزارز فینتک صنعت پرداخت بانک مرکزی ایران نوآوری بلاکچین تحول دیجیتال فناوری اقتصاد دیجیتال BNPL
جستجو در عصر تراکنش … بخشها انتخاب سردبیر پربازدیدها یادداشت گزارش گفتوگوی ماه کسبوکار پروفایل تنظیمگری جهان دکه کتاب اَپها محصول مدیران برنامه کاروکسب مدیران فناوری مالی ایران زیرساخت دیجیتال جایزه عصر تراکنش درباره
ایران به چند شعبه بانکی نیاز دارد؟
مسئله تعداد شعب بانکی نیست، مسئله مأموریت و اقتصاد شعبه است
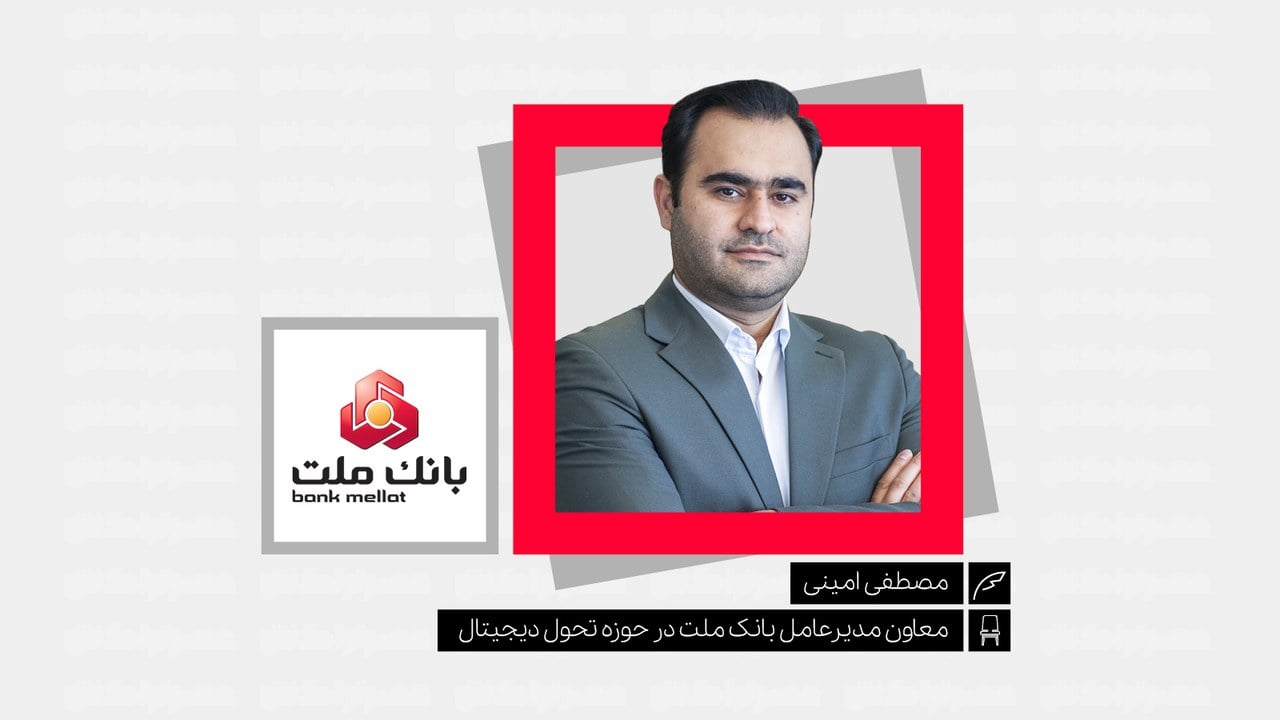
مصطفی امینی ، معاون مدیرعامل بانک ملت در حوزه تحول دیجیتال / سالهاست هر بار که سخن از تحول دیجیتال در صنعت بانکداری ایران به میان میآید، یک پرسش تکرار میشود: آیا تعداد شعب بانکها بیش از نیاز واقعی کشور است؟ پاسخ کوتاه این است که در بخشی از شبکه بانکی، احتمالاً بله؛ اما «تعداد شعب» بهتنهایی مسئله را توضیح نمیدهد. ممکن است بانکی در یک منطقه شعبه مازاد داشته باشد و در منطقهای دیگر هنوز نتواند دسترسی مالی مناسبی ایجاد کند. بنابراین، مسئله اصلی نه صرفاً کاهش شعب، بلکه بازآرایی شبکه توزیع بانک برای تحقق همزمان سودآوری بانک و عدالت در دسترسی به خدمات بانکی است. برای تعیین تعداد بهینه شعب، شاخصهایی مانند تعداد شعب به ازای جمعیت کافی نیستند، بلکه شاخصهای ژئومارکتینگ از اهمیت بالایی برخوردارند؛ حتی در بانکهای اجتماعی، چه برسد به بانکهای تجاری. حجم منابع و مصارف، تعداد اصناف و بنگاههای کوچک و متوسط، ظرفیت اعتباری، تراکم مشتریان، میزان استفاده از کانالهای دیجیتال، هزینه ملک و نیروی انسانی، فاصله تا نزدیکترین نقطه خدمت و ظرفیت رشد منطقه، همگی اهمیت دارند. عدالت در دسترسی و فراگیری مالی نیز باید بخشی از این معادله باشند. گاهی کوچکسازی یا ادغام یک شعبه منطقی است، اما حذف نقطه دسترسی میتواند به تضعیف پوشش بازار منجر شود. در شعب ارزی، منطق آمایش متفاوت است. شعبه ارزی را نمیتوان با همان معیارهای شعبه ریالی ارزیابی کرد. حجم صادرات و واردات، حضور شرکتهای بازرگانی، شهرکهای صنعتی، گمرکها، مناطق آزاد و مشتریان دارای گردش ارزی، معیارهای مهمتری هستند. بنابراین، آینده شبکه شعب نه به سمت یکسانسازی شعب، بلکه به سمت تخصصیشدن آنها حرکت میکند. پرسش مهمتر این است که شعبه آینده برای چه کاری وجود خواهد داشت؟ بخش بزرگی از خدمات تراکنشی دیگر دلیلی برای حضور در شعبه ندارند. انتقال وجه، پرداخت و بسیاری از خدمات روزمره به کانالهای دیجیتال منتقل شدهاند. در نتیجه، شعبهای که هویت خود را بر «انجام تراکنش» بنا کرده باشد، بهتدریج توجیه اقتصادی خود را از دست میدهد. شعبه آینده باید از محل انجام عملیات به مرکز ایجاد رابطه تبدیل شود ؛ مرکز اعتماد، مشاوره، فروش و بازاریابی. در شعب ریالی، این تحول میتواند شعبه را به نوعی سوپرمارکت مالی تبدیل کند؛ جایی برای خدمات اعتباری، بیمه، سرمایهگذاری، مدیریت ثروت، بازار سرمایه و خدمات مالی کسبوکار. در شعب ارزی نیز شعبه آینده باید بیشتر شبیه یک هاب تجارت خارجی باشد؛ مرکزی برای حواله، اعتبار اسنادی، ضمانتنامه، تأمین مالی تجارت و مشاوره ارزی. بانکداری ویدیویی در این معماری، زیرساخت بهرهوری شبکه است. بانک لازم نیست در هر شعبه همه متخصصان را مستقر کند. مشتری در یک شعبه کوچک میتواند از طریق ارتباط ویدیویی با متخصص مدیریت ثروت، اعتبار، سرمایهگذاری یا تجارت خارجی در یک هاب منطقهای یا ملی ارتباط برقرار کند. این مدل هم کیفیت خدمت را بالا میبرد و هم هزینه استقرار تخصص را کاهش میدهد. نقش دیگر شعبه، پشتیبانی از کانالهای دیجیتال است. شعبه و اپلیکیشن نباید دو رقیب باشند. شعبه باید مشتری را به کانال دیجیتال هدایت کند، آموزش دهد، فرایندهای نیمهتمام را تکمیل کند و استفاده فعال از خدمات دیجیتال را افزایش دهد. ارزیابی عملکرد شعب نیز باید میزان تبدیل مراجعات کمارزش به روابط دیجیتال پایدار را بسنجد. این رابطه یکطرفه نیست. شعب بانک میتوانند یکی از موتورهای توسعه اقتصاد دیجیتال محسوب شوند. شبکه شعب، سرمایهای از اعتماد، ارتباط محلی و شناخت مشتری را در اختیار بانک قرار میدهد. شعبه میتواند اصناف، پذیرندگان، بنگاههای کوچک و مشتریان را وارد پلتفرمهای دیجیتال کند و استفاده از پرداخت و اعتبار دیجیتال، بانکداری باز، تأمین مالی زنجیرهای و خدمات اکوسیستمی را گسترش دهد. به این معنا، شعبه میتواند نقطه اتصال اقتصاد سنتی به اقتصاد دیجیتال باشد. از سوی دیگر، اقتصاد دیجیتال میتواند اقتصاد خود شعبه را بهبود دهد. انتقال تراکنشهای کمارزش به کانالهای دیجیتال، هزینه خدمترسانی را کاهش میدهد؛ داده و هوش مصنوعی، فرصتهای فروش را دقیقتر میکنند؛ بانکداری ویدیویی، هزینه استقرار متخصص را کم میکند و محصولات اکوسیستمی میتوانند منابع تازهای برای درآمد کارمزدی ایجاد کنند. اقتصاد دیجیتال، اگر درست طراحی شود، تهدیدی برای شعب نیست؛ ابزاری برای تبدیل شعب از مراکز پرهزینه عملیاتی به مراکز درآمدزا و ارزشآفرین است. همه این تغییرات بدون بازتعریف اقتصاد شعبه ناقص میمانند. موفقیت شعبه را نمیتوان فقط با مانده منابع سنجید. هر شعبه باید یک صورت سود و زیان مدیریتی و ترازنامه مجازی داشته باشد. درآمد تسهیلات، کارمزدها، فروش متقاطع، بیمه، سرمایهگذاری و تجارت خارجی باید در کنار هزینه منابع، نیروی انسانی، ملک، عملیات، فناوری و ریسک دیده شوند. استفاده از قیمتگذاری انتقال وجوه نیز ضروری است تا ارزش تجهیز و تخصیص منابع میان شعب بهطور منصفانه محاسبه شود. در افق سه تا پنج سال آینده، احتمالاً تعداد شعب سنتی در ایران کاهش مییابد؛ اما این به معنای ناپدیدشدن شبکه فیزیکی نیست. آنچه کم میشود « شعبه تراکنشی و پرهزینه » است و آنچه رشد میکند، شعبه هوشمند و فیجیتال، میکروشعبه، هاب تخصصی، نقطه خودخدمت و بانکداری ویدیویی است. پس پرسش اصلی آینده این نیست که ایران به چند شعبه بانکی نیاز دارد؛ پرسش این است که بانکها با چه ترکیبی از شعبه، فناوری دیجیتال و سرمایه انسانی میتوانند با هزینه کمتر، اعتماد بیشتر، فروش بیشتر، فراگیری مالی گستردهتر و مشارکت مؤثرتر در اقتصاد دیجیتال، ارزش ایجاد کنند. آینده شعب، اگر درست طراحی شود، پایان شعبه نیست؛ بلکه پایان شعبهای است که فقط برای انجام تراکنش ساخته شده بود. نمایش
اقتصاد دیجیتال , بانک ملت , بانکداری دیجیتال , بانکداری ویدیویی , تحول دیجیتال , تحول شعب , شعبه , صنعت بانکی , عصر تراکنش ۱۰۸ , مصطفی امینی
تحریریه تحریریه عصر تراکنش متشکل از روزنامهنگاران، نویسندگان و پژوهشگرانی است که تحولات صنعت مالی، بانکداری، پرداخت، فینتک، فناوری، داراییهای دیجیتال و اقتصاد نوآوری را دنبال میکنند. مطالبی که با نام تحریریه عصر تراکنش منتشر میشوند، حاصل همکاری جمعی اعضای تحریریه در فرایند پژوهش، گردآوری اطلاعات، مصاحبه، نگارش و ویرایش هستند.
دیدگاهتان را بنویسید لغو پاسخ نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند * دیدگاه * نام * ایمیل * وب سایت ذخیره نام، ایمیل و وبسایت من در مرورگر برای زمانی که دوباره دیدگاهی مینویسم. Δ
ایران به چند شعبه بانکی نیاز دارد؟ ۲۷ مهر ۱۴۰۵ بانک بدون شعبه؟ نه هنوز ۲۵ مهر ۱۴۰۵ عصر تراکنش برای تکمیل تیم تحریریه خود به دنبال خبرنگار جدید است ۲۲ مهر ۱۴۰۵
ایران به چند شعبه بانکی نیاز دارد؟
عصر تراکنش برای تکمیل تیم تحریریه خود به دنبال خبرنگار جدید است
رسانه مدیران فناوریهای مالی ایران
عصر تراکنش ، رسانهای تخصصی برای مدیران، تصمیمگیران و فعالان فناوریهای مالی ایران است. این ماهنامه از تیرماه ۱۳۹۶ بهصورت منظم منتشر میشود و به معرفی روندها، چهرهها، ایدهها و تجربههایی میپردازد که آینده خدمات مالی در ایران را شکل میدهند.
آخرین شماره آخرین شماره
آرشیو ماهنامه آرشیو ماهنامه
© ۱۴۰۴ – ماهنامه عصر تراکنش. تمامی حقوق برای موسسه شبکه عصر تراکنش محفوظ است.




نظرات کاربران