










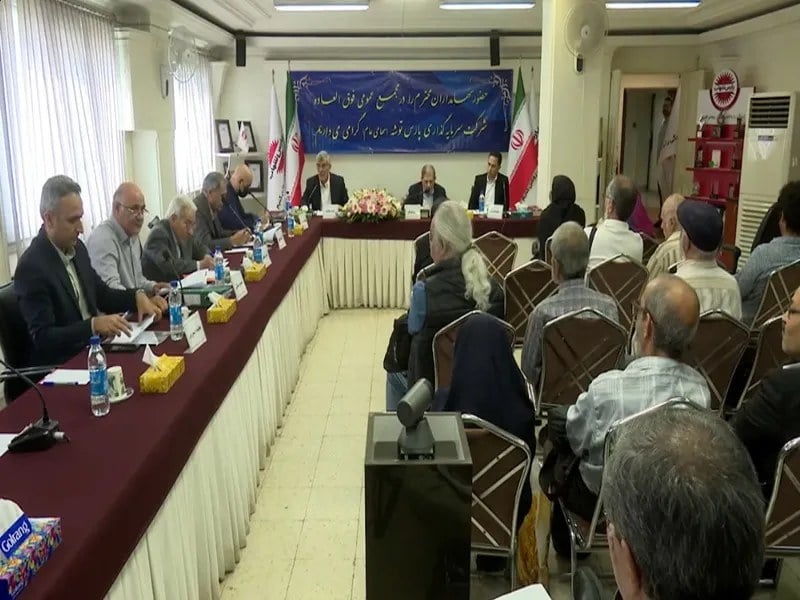
به گزارش نبض بورس ، مجمع عمومی فوق العاده شرکت پارس توشه با نماد وتوشه باحضور حداکثر سهامداران در ۳۰ مهر ۱۴۰۵ برگزار شد.
شرکت سرمایهگذاری پارس توشه در مجمع عمومی فوقالعاده، افزایش سرمایه از ۱۰ هزار میلیارد ریال به ۱۳ هزار میلیارد ریال از محل سود تقسیمنشده سال ۱۴۰۳ را مطرح کرد؛ افزایشی که با هدف بهرهمندی از مشوق مالیاتی، تقویت نقدینگی و اصلاح ساختار مالی شرکت پیشنهاد شده است. مدیران اعلام کردند از محل این افزایش سرمایه، انتظار برخورداری از حداکثر ۷۵ میلیارد تومان معافیت مالیاتی را دارند؛ هرچند میزان نهایی آن به نظر سازمان امور مالیاتی بستگی دارد.
گزارش هیئتمدیره؛ افزایش سرمایه از محل سود تقسیمنشده
بر اساس گزارش ارائهشده در مجمع، هیئتمدیره در راستای تکالیف مجمع عمومی عادی سالیانه و با هدف استفاده از مشوق مالیاتی موضوع بند ۳ ماده ۱۴ قانون تأمین مالی تولید و زیرساختها ، افزایش سرمایه شرکت را پیشنهاد کرده است.
بر این اساس، سرمایه شرکت از ۱۰ هزار میلیارد ریال به ۱۳ هزار میلیارد ریال افزایش مییابد. منابع این افزایش سرمایه از محل سود تقسیمنشده عملکرد سال ۱۴۰۳ تأمین خواهد شد.
مدیران، تقویت توان مالی و نقدینگی، اصلاح ساختار مالی و تسهیل نقلوانتقال سهام در بازار را از اهداف این افزایش سرمایه عنوان کردند.
گزارش حسابرس؛ تأیید گزارش توجیهی با یک ملاحظه مهم
بازرس قانونی، گزارش توجیهی هیئتمدیره درباره افزایش سرمایه را بررسی کرد و اعلام کرد بر اساس رسیدگیهای انجامشده، موردی مشاهده نشده است که نشان دهد مفروضات گزارش مبنای معقولی ندارند. همچنین گزارش توجیهی، بر اساس مفروضات ارائهشده، بهطور مناسب تهیه و طبق استانداردهای حسابداری ارائه شده است.
با این حال، حسابرس تأکید کرد آثار اقتصادی ناشی از جنگ در زمان تهیه گزارش قابل پیشبینی نبوده و در مفروضات گزارش توجیهی لحاظ نشده است . همچنین نتایج واقعی ممکن است با پیشبینیهای گزارش تفاوت بااهمیتی داشته باشد؛ زیرا وقوع رویدادهای آتی لزوماً مطابق مفروضات نخواهد بود.
در گزارش بازرس قانونی همچنین بر لزوم رعایت اصلاحیه قانون تجارت و دریافت مجوز سازمان بورس و اوراق بهادار برای اجرای افزایش سرمایه تأکید شد.
معافیت مالیاتی ۷۵ میلیارد تومانی؛ انتظار مدیران وتوشه
مدیران شرکت اعلام کردند از افزایش سرمایه ۳۰۰ میلیارد تومانی انتظار دارند تا سقف ۷۵ میلیارد تومان معافیت مالیاتی نصیب شرکت شود؛ یعنی معادل ۲۵ درصد مبلغ افزایش سرمایه. با این حال، تأکید شد میزان نهایی معافیت به تشخیص و توافق با سازمان امور مالیاتی بستگی دارد و هنوز قطعی نیست.
مجوز افزایش سرمایه از سوی مدیریت نظارت بر بازار اولیه سازمان بورس در ۳۰ شهریور ۱۴۰۵ صادر شده است. هدف اعلامشده از این اقدام، علاوه بر بهرهمندی از مشوق مالیاتی، افزایش توان مالی شرکت و تسهیل نقلوانتقال سهام است.
پاسخ مدیران به پرسش سهامداران درباره سپردههای بانکی
در جریان مجمع، یکی از سهامداران درباره ارزشگذاری داراییهای شرکت و نگهداری بخشی از منابع در سپردههای بانکی پرسشهایی مطرح کرد و خواستار توضیح درباره نحوه استفاده از منابع و منافع آن برای سهامداران شد.
مدیران در پاسخ توضیح دادند داراییهای شرکت در سه بخش شامل سرمایهگذاری در بورس، زمین و ساختمان و منابع نقدی سپردهگذاریشده نگهداری میشود. به گفته مدیرعامل، سپردههای بانکی شرکت با نرخ مؤثر نزدیک به ۴۰ درصد در سال و معاف از مالیات بازدهی دارند و مدیریت معتقد است این منابع در شرایط فعلی بازدهی قابل توجهی ایجاد میکنند.
مدیران همچنین توضیح دادند که در خصوص برخورداری از معافیت مالیاتی افزایش سرمایه، همچنان موضوع احراز منشأ سود انباشته از سوی ممیزان مالیاتی مطرح است و نتیجه نهایی به بررسیهای سازمان امور مالیاتی بستگی دارد.
تغییر استاندارد حسابداری سرمایهگذاریها
در بخش دیگری از مجمع، به تغییر استاندارد حسابداری مربوط به سرمایهگذاریهای سریعالمعامله اشاره شد. استاندارد جدید از ابتدای سال ۱۴۰۵ لازمالاجرا شده و سرمایهگذاریهای مشمول آن باید در صورتهای مالی با ارزش جاری شناسایی شوند و سود مربوط نیز در صورتهای مالی منعکس شود.
مدیران اعلام کردند بخش عمده سرمایهگذاریهای شرکت بلندمدت است؛ با این حال، میزان دقیق سرمایهگذاریهای سریعالمعامله و اثر نهایی این استاندارد در جلسه بهطور مشخص اعلام نشد.
مهمترین موضوع مطرحشده در مجمع، افزایش سرمایه ۳۰ درصدی از محل سود تقسیمنشده سال ۱۴۰۳ بود. این افزایش سرمایه با هدف استفاده از مشوق مالیاتی، تقویت نقدینگی و اصلاح ساختار مالی شرکت پیشنهاد شد و مجوز سازمان بورس نیز برای آن صادر شده است.
با وجود اعلام انتظار مدیران برای دریافت تا ۷۵ میلیارد تومان معافیت مالیاتی، میزان نهایی معافیت هنوز قطعی نیست و به نظر سازمان امور مالیاتی بستگی دارد. همچنین آثار اقتصادی جنگ در مفروضات گزارش توجیهی لحاظ نشده و نتایج واقعی ممکن است با پیشبینیها تفاوت داشته باشد.




نظرات کاربران