




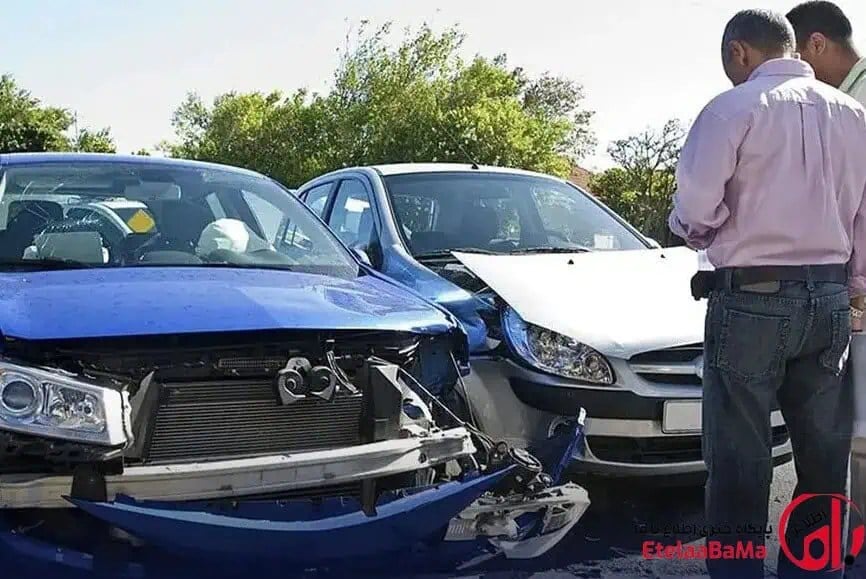
به گزارش اطلاع با ما ، افزایش پیوسته قیمت قطعات یدکی و هزینههای تعمیر خودرو، فاصله میان خسارت پرداختی شرکتهای بیمه و مخارج واقعی مالکان خودرو را بیشتر کرده است. در این شرایط، حتی دریافت خسارت در فاصله زمانی کوتاه نیز لزوماً به معنای جبران کامل هزینهها نیست؛ زیرا قیمت قطعات و خدمات ممکن است از زمان اعلام خسارت تا تسویه آن تغییر کند.
آمارهای اعلامشده درباره شکایتهای بیمهای نیز از افزایش نارضایتی در رشته بیمه بدنه حکایت دارد؛ موضوعی که در کنار مشکلات مالی برخی شرکتهای بیمه، ضرورت بررسی سازوکار پرداخت خسارت را پررنگتر کرده است.
افزایش هزینه تعمیرات؛ خسارت دریافتی چرا عقب میماند؟
یکی از مهمترین دغدغههای مالکان خودرو، تفاوت میان مبلغ خسارت تعیینشده و هزینه واقعی تعمیر است. با بالا رفتن قیمت قطعات و دستمزد تعمیرکاران، مبلغی که در زمان ارزیابی خسارت محاسبه شده ممکن است هنگام خرید قطعه یا انجام تعمیرات، دیگر پاسخگوی مخارج نباشد.
در چنین وضعیتی، بیمهگذار ممکن است ناچار شود بخشی از هزینه را از منابع شخصی تأمین کند؛ حتی اگر شرکت بیمه در نهایت خسارت را پرداخت کرده باشد.
مهلت پرداخت خسارت؛ سرعت بهتنهایی کافی نیست
بر اساس اظهارات مطرحشده از سوی مسئول رسیدگی به شکایتهای بیمهای، قانون برای پرداخت خسارت مهلت مشخصی در نظر گرفته است؛ با این حال، افزایش سریع قیمتها باعث میشود فاصله زمانی میان تشکیل پرونده و دریافت وجه نیز اهمیت اقتصادی پیدا کند.
به بیان دیگر، مسئله تنها تأخیر در پرداخت نیست. در اقتصادی که هزینه قطعات و خدمات تعمیراتی مرتب تغییر میکند، ارزش واقعی مبلغ پرداختی نیز باید مورد توجه قرار گیرد.
شکایتهای بیمه بدنه؛ نارضایتی از کجا میآید؟
گزارش منتشرشده از عملکرد سامانه رسیدگی به شکایتهای بیمهای نشان میدهد بیمه بدنه خودرو در پنج ماه نخست سال ۱۴۰۵ بیش از هزار شکایت داشته و از نظر تعداد شکایتها در جایگاه سوم قرار گرفته است.
همچنین طبق اطلاعات ارائهشده در این گزارش، نزدیک به نیمی از پروندههای رسیدگیشده در سهماهه نخست سال به نفع بیمهگذاران خاتمه یافتهاند. این آمار نشان میدهد بخشی از اعتراضها صرفاً به برداشت مشتریان از روند پرداخت محدود نبوده و در فرایند رسیدگی، ادعای بیمهگذاران تأیید شده است.
ناترازی شرکتهای بیمه؛ تأخیر در پرداخت چه ارتباطی دارد؟
یکی دیگر از موضوعات مطرحشده، وضعیت مالی برخی شرکتهای بیمه است. طبق آمار نقلشده در گزارش، از میان ۲۷ شرکت بیمه، ۱۴ شرکت با ناترازی مالی روبهرو هستند. همچنین ضریب خسارت واقعی در برخی بخشهای صنعت بیمه تا ۱۳۳ درصد گزارش شده است.
این شرایط میتواند فشار بیشتری بر عملکرد شرکتها وارد کند؛ با این حال، مشکلات مالی شرکتها و انتظارات بیمهگذاران دو موضوع جداگانهاند. مشتریانی که حق بیمه خود را پرداخت کردهاند، انتظار دارند تعهدات بیمهگر مطابق شرایط بیمهنامه و ضوابط مربوط اجرا شود.
راهکار کاهش فاصله خسارت با هزینه واقعی تعمیر
بهبود روند پرداخت خسارت، شفافیت در ارزیابی هزینه تعمیرات و رسیدگی مؤثر به اعتراضهای بیمهگذاران از جمله موضوعاتی است که میتواند در کاهش نارضایتیها مؤثر باشد.
در کنار این موارد، بررسی راهکارهایی برای نزدیکتر کردن مبنای محاسبه خسارت به هزینههای واقعی تعمیر و رسیدگی به مشکلات مالی شرکتهای بیمه اهمیت دارد. هدف از چنین اقداماتی باید این باشد که پوشش بیمه بدنه در زمان بروز حادثه، کارکرد حمایتی خود را تا حد امکان حفظ کند.
در نهایت، چالش اصلی بازار بیمه بدنه تنها پرداخت یا عدم پرداخت خسارت نیست؛ بلکه این است که مبلغ دریافتی تا چه اندازه میتواند هزینه واقعی بازگرداندن خودرو به وضعیت قابل استفاده را پوشش دهد. با تداوم افزایش قیمت قطعات و تعمیرات، پاسخ به این پرسش برای مالکان خودرو اهمیت بیشتری پیدا میکند.
این گزارش بر پایه بررسیهای تحریریه اطلاع باما و مرور دادههای منتشرشده در رسانههای کشور تنظیم شده است.




نظرات کاربران