






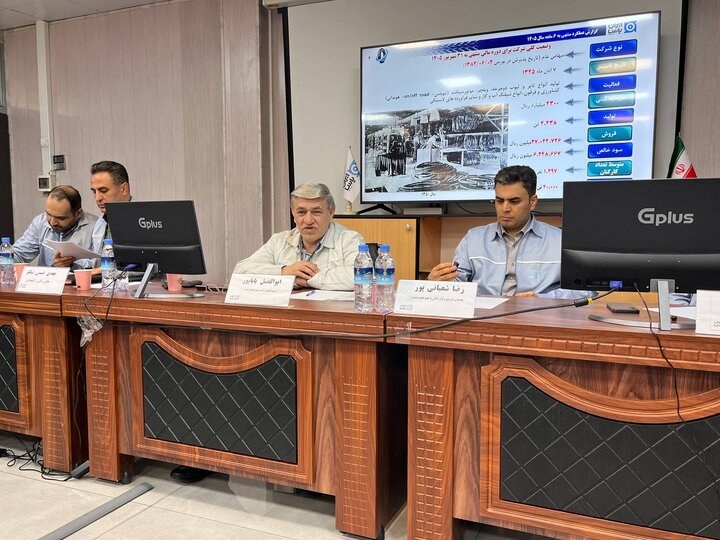
به گزارش صدای بورس ، یکشنبه سوم آبانماه ۱۴۰۵، جمعی از فعالان بازار سرمایه، تحلیلگران و اصحاب رسانه به دعوت کانون کارگزاران بورس و اوراق بهادار از کارخانه ایرانیاسا تایر و رابر بازدید کردند. در جریان این بازدید، ضمن بررسی ظرفیتهای تولیدی و برنامههای توسعهای شرکت، مدیرعامل و مدیران فنی به تشریح عملکرد ششماهه، چالشهای عملیاتی و طرحهای در دست اجرای مجموعه پرداختند.
رشد سودآوری در سایه محدودیتهای عملیاتی
ابوالفضل باباپور، مدیرعامل ایرانیاسا تایر و رابر، در نشست خبری این بازدید از رشد ۱۰۳ درصدی سود خالص، ۱۲۹ درصدی سود عملیاتی و ۱۳۴ درصدی سود ناخالص شرکت در ششماهه نخست سال جاری نسبت به دوره مشابه سال گذشته خبر داد. درآمد عملیاتی شرکت نیز در این مدت ۲۸ درصد افزایش یافته است.
به گفته وی، تعطیلی شرکت در بخشی از فروردینماه، محدودیت برق و دشواری تأمین مواد اولیه از جمله موانعی بود که فعالیت تولیدی مجموعه را تحت تأثیر قرار داد. با این حال، مدیریت هزینهها، افزایش نرخ فروش و بهینهسازی ترکیب تولید از عوامل مؤثر بر بهبود عملکرد مالی شرکت عنوان شدهاند.
باباپور همچنین با اشاره به اجرای طرح طبقهبندی مشاغل در پایان سال گذشته، این اقدام را در راستای بهبود شرایط نیروی انسانی ارزیابی کرد؛ موضوعی که به گفته وی، میتواند با کاهش توقفات تولید و ضایعات، بر بهرهوری مجموعه اثرگذار باشد.
فروش ۵۵۰۰ تن محصول با تولید ۴۰۰۰ تن
بر اساس آمار اعلامشده از سوی مدیرعامل، ایرانیاسا در نیمه نخست سال جاری حدود چهار هزار تن محصول تولید کرده، در حالی که حجم فروش شرکت به پنجهزار و ۵۰۰ تن رسیده است. اختلاف میان تولید و فروش از محل موجودی انبار تأمین شده است؛ موضوعی که در ارزیابی عملکرد عملیاتی شرکت، بررسی روند موجودیها و امکان جایگزینی محصولات فروختهشده را ضروری میکند.
باباپور ارزش صادرات شرکت در این دوره را حدود چهار میلیون دلار، معادل تقریبی ۶۰۰ میلیارد تومان، اعلام کرد. به گفته وی، با وجود محدودیتهای صادراتی و گمرکی و بستهشدن مرزها، ایرانیاسا توانسته است سطح صادرات دلاری خود را نسبت به مدت مشابه سال گذشته حفظ کند.
ایرانیاسا در حوزه تولید انواع تایر و تیوب دوچرخه، ویلچر، موتورسیکلت و ماشینآلات کشاورزی و همچنین انواع شیلنگ آب و گاز فعالیت دارد. ظرفیت اسمی تولید شرکت سالانه ۲۰ هزار تن اعلام شده و مجموعه بهطور متوسط حدود یکهزار و ۲۹۷ نفر نیروی انسانی دارد. توسعه تولید شیلنگ بنزین برای خودروهای سبک و سنگین با هدف حضور در بازارهای صادراتی نیز از برنامههای شرکت است.
تریپلکس؛ گام تازه در نوسازی تولید
یکی از محورهای اصلی بازدید، معرفی خط تولید اکستروژن سهجزئی یا تریپلکس بود؛ فناوریای که امکان تولید همزمان بخشهای مختلف آج تایر با سه ترکیب لاستیکی متفاوت را فراهم میکند. استفاده از این فناوری، زمینه تولید تردهای سهجزئی و توسعه محصولات متناسب با کاربردهای مختلف، از جمله تایرهای کشاورزی و چهارچرخهای همهجارو (ATV)، را فراهم میکند.
بر اساس اطلاعات ارائهشده، سرمایهگذاری انجامشده برای خط تولید رویه تایر سهجزئی شامل یک میلیون و ۸۶۰ هزار دلار سرمایهگذاری ارزی و ۱۰۲ میلیارد تومان هزینه ریالی بوده است. کاهش مصرف مواد اولیه و انرژی، کوتاهشدن زمان اکستروژن، بهبود کیفیت محصول و افزایش بهرهوری از مهمترین مزایای مورد انتظار این طرح عنوان شده است.
باباپور با اشاره به برنامه نوسازی تجهیزات اعلام کرد که انتقال تدریجی تولید محصولات و سایزهای مختلف به ماشینآلات جدید و خارجکردن تجهیزات مستهلک از مدار تولید در دستور کار قرار دارد. به گفته وی، برای پیشبرد این فرایند بازه زمانی سهماهه در نظر گرفته شده است. راهاندازی دستگاه بنبوری در سال آینده نیز از دیگر برنامههای توسعهای شرکت به شمار میرود.
اجرای این طرحها در شرایطی دنبال میشود که استمرار فعالیت ماشینآلات قدیمی میتواند هزینه تعمیر و نگهداری را افزایش دهد. از این رو، اثر واقعی سرمایهگذاریهای جدید بر بهای تمامشده، کیفیت محصول و ظرفیت تولید، از شاخصهای مهم برای ارزیابی نتایج برنامه نوسازی خواهد بود.
ناترازی برق و هزینه تأمین انرژی
محدودیت برق از دیگر چالشهای عملیاتی ایرانیاسا در سال جاری بوده است. مدیرعامل شرکت اعلام کرد که مجموعه با خرید سه دستگاه دیزلژنراتور در سال گذشته، بخشی از برق موردنیاز کارخانه را از طریق تولید برق اختصاصی تأمین کرده است.
بر اساس اظهارات باباپور، میزان برق تولیدشده توسط این تجهیزات از ابتدای سال تا زمان برگزاری بازدید حدود ۸۰۰ مگاواتساعت بوده است. در مقابل، مدیر امور فنی و مهندسی شرکت میزان تولید برق دیزلژنراتورها در نیمه نخست سال را ۸۹۰ هزار کیلوواتساعت اعلام کرد. این دو رقم با یکدیگر اختلاف دارند و برای درج آمار قطعی، نیازمند تطبیق با اطلاعات نهایی شرکت هستند.
تولید برق اختصاصی میتواند ریسک توقف خطوط را کاهش دهد، اما هزینه سوخت و نگهداری تجهیزات نیز در محاسبه هزینه تمامشده تولید اهمیت دارد. بنابراین، ارزیابی آثار این راهکار بر عملکرد شرکت، علاوه بر میزان برق تولیدی، به هزینه تأمین انرژی و میزان جلوگیری از توقفات تولید وابسته است.
افزایش هزینه واردات و چالش تخصیص ارز
دشواری تأمین مواد اولیه یکی از مهمترین ریسکهای پیشروی ایرانیاسا است. مدیران شرکت اعلام کردند که محدودیتهای حملونقل دریایی، هزینه حمل مواد اولیه را به دو تا سه برابر افزایش داده و زمان تأمین را از حدود سه ماه به شش ماه رسانده است. افزایش زمان واردات، علاوه بر بالا بردن هزینههای لجستیکی، مدیریت موجودی و برنامهریزی تولید را نیز دشوارتر میکند.
باباپور با اشاره به مشکلات تخصیص ارز گفت که شرکت برای تأمین بخشی از ارز موردنیاز خود ناچار به خرید حدود ۲.۵ میلیون دلار ارز از بازار آزاد با نرخ بالاتر شده است. تأمین مواد اولیه موردنیاز نیمه دوم سال و استفاده از مسیرهای جایگزین واردات از جمله اقداماتی است که شرکت برای کاهش ریسک اختلال در تولید دنبال میکند.
افزایش هزینههای واردات و تأمین ارز میتواند در صورت تداوم، فشار مضاعفی بر بهای تمامشده محصولات وارد کند. از این منظر، رشد سودآوری ششماهه در کنار مدیریت هزینهها و افزایش نرخ فروش، به نحوه تأمین مواد اولیه و حفظ حاشیه سود در دورههای آتی نیز وابسته خواهد بود.
توسعه صادرات به بازارهای منطقهای
مدیرعامل ایرانیاسا توسعه صادرات را از محورهای اصلی برنامه شرکت عنوان کرد و از برنامه گسترش حضور در بازار کشورهای همسایه، ترکیه و کشورهای مستقل مشترکالمنافع (CIS) خبر داد. عراق و افغانستان از مقاصد اصلی صادراتی شرکت هستند و توسعه بازارهای منطقهای با هدف تقویت درآمدهای ارزی و افزایش ظرفیت فروش دنبال میشود.
توسعه صادرات علاوه بر ایجاد درآمد ارزی، میتواند به افزایش مقیاس فروش و تقویت توان شرکت برای تأمین مواد اولیه کمک کند. با این حال، تحقق این هدف به عواملی همچون رقابتپذیری قیمت، کیفیت محصولات، استمرار تولید و دسترسی به مسیرهای حملونقل و بازارهای هدف وابسته است.
در کنار توسعه بازارهای صادراتی، تولید محصولات جدید و بهبود مشخصات فنی محصولات موجود نیز در برنامه شرکت قرار دارد. این اقدامات در صورتی میتوانند به تقویت عملکرد مالی منجر شوند که افزایش هزینههای تولید و واردات، منافع حاصل از رشد فروش را خنثی نکند.
ترکیب سهامداری و برنامههای توسعهای «پاسا»
بر اساس اطلاعات ارائهشده در جریان بازدید، سرمایه ثبتشده ایرانیاسا پس از افزایش سرمایه اخیر به حدود ۴۰۰ میلیارد تومان رسیده است. در ترکیب سهامداری اعلامشده در پایان شهریورماه، شرکت سرمایهگذاری صندوق بازنشستگی با ۳۷ درصد، شرکت سرمایهگذاری آتی صبا با ۱۹ درصد و سرمایهگذاری نفت و گاز و پتروشیمی تأمین با ۱۶ درصد، از سهامداران اصلی شرکت معرفی شدند. سایر سهامداران حقوقی بالای یک درصد حدود پنج درصد و دیگر سهامداران مجموعاً ۲۳ درصد مالکیت شرکت را در اختیار دارند.
در مجموع، عملکرد ششماهه ایرانیاسا از رشد قابلتوجه سودآوری در شرایط محدودیتهای تولید حکایت دارد؛ با این حال، تداوم این روند به کنترل هزینههای واردات و انرژی، جایگزینی موجودی فروختهشده انبار، افزایش بهرهوری خطوط جدید و تحقق برنامههای صادراتی وابسته است.
برای ارزیابی پایداری سودآوری «پاسا» در نیمه دوم سال، روند تولید و فروش، هزینه تأمین مواد اولیه، حاشیه سود و آثار عملیاتی سرمایهگذاریهای انجامشده، از جمله شاخصهایی هستند که باید در گزارشهای عملکرد بعدی شرکت مورد توجه قرار گیرند.




نظرات کاربران