












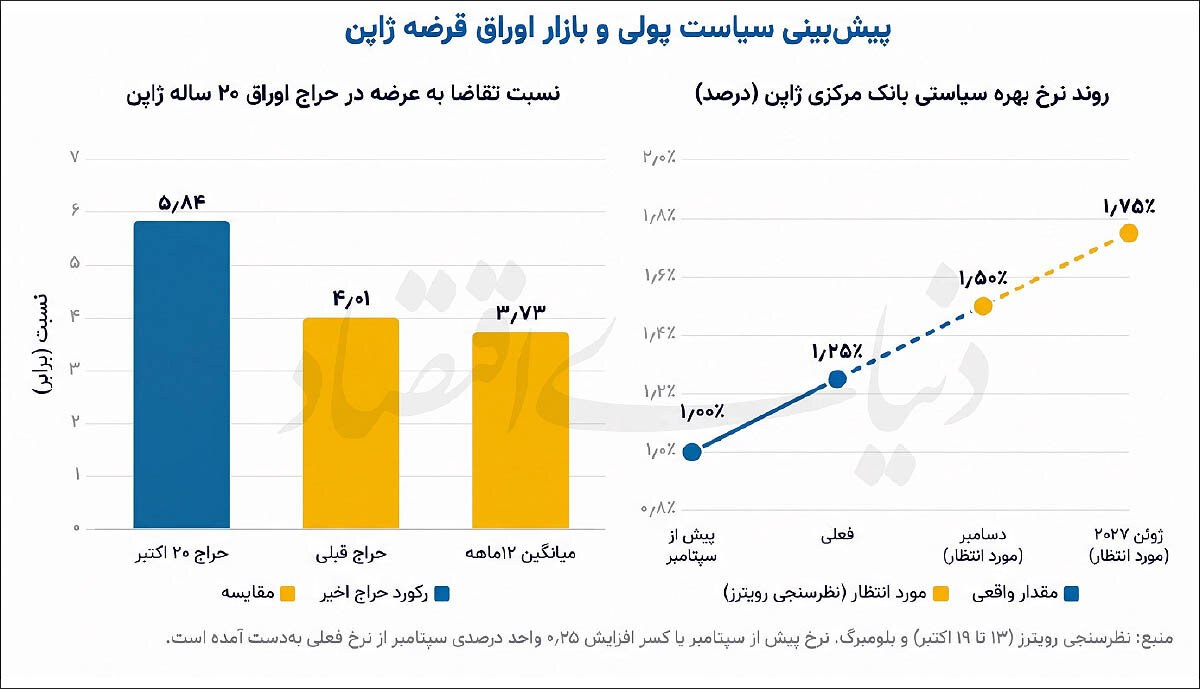
دنیای اقتصاد : نرخ بهره سیاستی بانک مرکزی ژاپن در حال حاضر ۱.۲۵درصد است؛ سطحی که در نشست ۱۷ و ۱۸ سپتامبر، با افزایش ۰.۲۵ واحد درصدی به آن رسید و بالاترین رقم در حدود ۳۱ سال گذشته محسوب میشود. نشست بعدی این بانک، ۲۹ و ۳۰ اکتبر برگزار خواهد شد و انتظار غالب این است که بانک مرکزی ژاپن، نرخ را در همین سطح نگه دارد. از سوی دیگر، نگاه بازار به دسامبر است. براساس نظرسنجی رویترز از اقتصاددانان که از ۱۳ تا ۱۹ اکتبر انجام شد، ۵۴ نفر از ۷۸ اقتصاددان، یعنی نزدیک به ۷۰درصد، انتظار دارند نرخ بهره تا پایان سهماه چهارم به ۱.۵۰درصد برسد؛ سهمی که تقریبا دو برابر نظرسنجی قبلی است. از میان ۵۴ پاسخدهندهای که ماه مورد نظر خود را مشخص کردهاند، حدود ۸۰درصد دسامبر را انتخاب کردهاند و تنها ۲درصد افزایش نرخ را در نشست اکتبر محتمل میدانند. براساس نظرسنجیهای جداگانه رویترز، انتظار میرود فدرالرزرو آمریکا و بانک مرکزی اروپا نیز، نرخ بهره را در دسامبر افزایش دهند و اگر این پیشبینی محقق شود، افزایش دسامبر پس از افزایشهای ژوئن و سپتامبر، ریتم سهماهه افزایش نرخ بهره را ادامه میدهد؛ روندی که پیش از این با تنها یک افزایش در سال دنبال میشد.
از سوی دیگر، فشارهای تورمی هم ادامه دارد و هزینههای انرژی و واردات تحتتاثیر ضعف ین و جنگ در خاورمیانه افزایش یافته است. ثبات نسبی اخیر ین، پس از ماهها فشار فروش شدید که مداخله مقامهای ژاپنی و وزارت خزانهداری آمریکا را به دنبال داشت، میتواند بر تصمیم بانک مرکزی اثر بگذارد. برآورد اقتصاددانان از مسیر آتی نرخ بهره نیز تغییر کرده است. در نظرسنجی رویترز، حدود ۶۰درصد از پاسخدهندگان انتظار دارند نرخ بهره تا پایان ژوئن ۲۰۲۷ به ۱.۷۵درصد برسد. از میان پاسخدهندگان به سوال تکمیلی درباره نرخ نهایی، ۵۱درصد اکنون نرخ نهایی را ۲درصد یا بالاتر میدانند. کازوتاکا مائدا، اقتصاددان ارشد موسسه تحقیقاتی میجی یاسودا، هشدار داده است که با توجه به احتمال افزایش نرخ بهره در آمریکا و اروپا پیش از پایان سال، اگر بانک مرکزی ژاپن تصمیم خود را به سال آینده موکول کند، ممکن است فشار فروش ین تشدید شود.
اقتصاددانان همچنین به یک عامل سیاسی هم اشاره میکنند؛ در نشست سپتامبر، افزایش نرخ بهره با رای ۷ به ۲ تصویب شد و دو عضو هیاتمدیره که از سوی نخستوزیر، سانائه تاکایچی، منصوب شدهاند و از سیاست مالی انبساطیتر حمایت میکنند، با آن مخالفت کردند. ۲۳ نفر از ۳۲ پاسخدهنده نظرسنجی رویترز گفتهاند که مخالفت مشابه در تصمیم بعدی برای افزایش نرخ بهره میتواند به تضعیف ین منجر شود. اظهارات مقامهای بانک مرکزی نیز، حاکی از تداوم مسیر انقباضی سیاست پولی است. جونکو کوئدا، عضو هیاتمدیره، به این موضوع اشاره میکند که با توجه به ریسکهای صعودی قابل توجه تورم، بانک نباید در افزایش نرخ بهره بیش از حد محتاط باشد. ریوزو هیمینو، معاون رئیس بانک نیز به این نکته پرداخت که تورم زیربنایی به هدف ۲درصدی نزدیک بوده و شرایط مالی، با وجود افزایش نرخ در ماه سپتامبر، همچنان انبساطی باقی مانده است؛ اظهاراتی که با انتظارات برای افزایش نرخ بهره در دسامبر همراستا است.
تغییر رفتار سرمایهگذاران
بازار اوراق قرضه نیز، پیامهای مهمی درباره انتظارات سرمایهگذاران دارد. براساس گزارش بلومبرگ، در حراج ۲۰ اکتبر اوراق ۲۰ساله دولت ژاپن، نسبت تقاضا به عرضه به رکورد ۵.۸۴ برابر رسید؛ درحالیکه این نسبت در حراج قبلی ۴.۰۱ برابر و میانگین ۱۲ماهه آن ۳.۷۳ برابر بود. پس از اعلام نتیجه حراج، بازده این اوراق تا ۶ واحد پایه کاهش یافت و به ۳.۷۱درصد رسید. تقاضای قوی نشان میدهد که بازدههای بالاتر توانستهاند توجه سرمایهگذاران داخلی را به اوراق ژاپن جلب کنند. شرکت بیمه عمر فوکوکو اعلام کرده است که با توجه به افزایش بیش از انتظار بازده اوراق داخلی، امکان انتقال بخشی از سرمایهگذاری خود را از اوراق خارجی به اوراق ینی بررسی میکند. هرچند این اظهارنظر بهتنهایی به معنای آغاز موج گسترده بازگشت سرمایه از بازارهای خارجی نیست. علاوه بر انتظارات مربوط به سیاست پولی، نگرانی از نحوه تامین مالی برنامه کاهش مالیات بر فروش مواد غذایی و نوشیدنیها و پیامدهای آن برای بدهی دولت نیز بر بازار اثر میگذارد و همه تغییرات بازده را نمیتوان به سیاست بانک مرکزی نسبت داد. افت بازده پس از حراج هم با انتظار افزایش نرخ بهره تناقض ندارد؛ انتظار نرخهای بالاتر میتواند ابتدا بازده اوراق را افزایش دهد، اما وقتی خریداران در سطوح بازدهی بالاتر وارد بازار میشوند، افزایش قیمت اوراق به کاهش بازده منجر میشود. بنابراین، واکنش بازار اوراق علاوه بر انتظارات سیاست پولی، از میزان تقاضا و نگرانیهای مالی دولت هم اثر میپذیرد.
پیامدهای احتمالی بر بازارهای جهانی
اثر افزایش نرخ بهره ژاپن محدود به اقتصاد داخلی این کشور نیست و میتواند از مسیر نرخ ارز، معاملات انتقالی و جریان سرمایه بر بازارهای جهانی اثر بگذارد.
افزایش نرخ بهره میتواند جذابیت نگهداری داراییهای ینی را افزایش داده و اختلاف نرخ بهره ژاپن با آمریکا را کاهش دهد؛ عواملی که در صورت تحقق، ممکن است از تقویت ین حمایت کنند. با این حال، نتیجه به میزان افزایش نرخ، انتظارات قبلی بازار و چشمانداز سیاست پولی سایر بانکهای مرکزی بستگی دارد. واکنش بازار به تصمیم سپتامبر نمونهای از این پیچیدگی است؛ بانک مرکزی ژاپن نرخ بهره را افزایش داد، اما ین پس از اعلام تصمیم بیش از یکدرصد تضعیف شد. به گفته تحلیلگران، نشانههای بانک درباره افزایشهای بعدی بازار را قانع نکرد.
در معاملات انتقالی (Carry Trade)، سرمایهگذاران با نرخ پایین ین وام میگیرند و منابع را در داراییهایی با بازده بالاتر سرمایهگذاری میکنند. اگر نرخ بهره ژاپن افزایش یابد و ین نیز تقویت شود، مزیت تامین مالی ارزان کاهش مییابد و هزینه بازپرداخت وامهای ینی بالا میرود. در چنین شرایطی، برخی سرمایهگذاران ممکن است موقعیتهای خود را ببندند و برای بازپرداخت بدهیها، داراییهای خارجی را بفروشند. اگر این روند سریع و گسترده باشد، میتواند به افت سهام و دیگر داراییهای پرریسک در بازارهای جهانی منجر شود. با این حال، تکرار شوک اوت ۲۰۲۴ قطعی نیست؛ زیرا شدت واکنش به میزان پیشخور شدن افزایش نرخ در قیمتها، موقعیت معاملاتی سرمایهگذاران و سرعت تغییرات نرخ ارز بستگی دارد.
همچنین ژاپن یکی از دارندگان بزرگ اوراق خزانهداری آمریکا است. اگر بازده اوراق ژاپنی در مقایسه با اوراق خارجی جذابتر شود، برخی سرمایهگذاران ژاپنی ممکن است خرید اوراق خارجی را کاهش دهند یا بخشی از سرمایه خود را به بازار داخلی بازگردانند. آلس کوتنی، رئیس بخش نرخهای بینالمللی ونگارد اروپا هم به این احتمال اشاره کرده است که تغییر جذابیت نسبی اوراق ژاپنی بر تقاضا برای اوراق آمریکا اثر بگذارد. در صورت ثابت ماندن سایر شرایط، کاهش تقاضای خارجی برای اوراق خزانهداری آمریکا میتواند بر بازده اوراق بلندمدت فشار صعودی وارد کند. با این حال، این پیامد خودکار نیست و به عواملی مانند هزینه پوشش ریسک ارزی، اختلاف بازده پس از پوشش ریسک و تصمیم سرمایهگذاران درباره ترکیب داراییها بستگی دارد.
در سناریوی مقابل، یعنی کاهش نرخ بهره ژاپن، احتمال تضعیف ین و افزایش جذابیت تامین مالی با این ارز وجود دارد. چنین شرایطی میتواند انگیزه بازگرداندن سرمایه به ژاپن را کاهش دهد و به تداوم معاملات انتقالی کمک کند. با این حال، کاهش نرخ بهره سناریوی اصلی مورد انتظار بازار نیست و تمرکز فعلی بر زمان افزایش بعدی نرخ بهره قرار دارد. البته این پیامدها نیز برآوردهای تحلیلی محسوب میشوند، نه پیشبینیهای قطعی.




نظرات کاربران