




دنیای اقتصاد: بازار جهانی طلا در آستانه نشست سرنوشتساز فدرالرزرو در ۲۸اکتبر، بر سر دوراهی تازهای قرار گرفته است؛ از یکسو، تورم چسبنده آمریکا، صعود بازده اوراق خزانهداری و سایه افزایش دوباره نرخ بهره، مسیر صعود فلز زرد را ناهموار کرده و از سوی دیگر، هجوم سرمایهها به داراییهای امن و تداوم خرید بانکهای مرکزی، مانع از عقبنشینی آسان قیمتها شده است. اکنون نگاه معاملهگران به کوین وارش دوخته شده، جایی که نهتنها تصمیم درباره نرخ بهره، بلکه لحن او درباره آینده سیاست پولی میتواند معادله بازار را تغییر دهد. اما سوالی که مطرح میگردد این است که این نشست جرقهای برای بازگشت طلا به مدار صعود خواهد بود یا سیگنالهای انقباضی، فصل تازهای از افت قیمت را رقم خواهند زد؟
سیاست پولی؛ متغیر تعیینکننده مسیر طلا
انتظارات بازار از نشست اکتبر بر تثبیت نرخ بهره متمرکز است؛ با این حال، اهمیت اصلی نشست به پیام سیاستگذار درباره ماههای آینده، بهویژه احتمال افزایش نرخ بهره در دسامبر، بازمیگردد. تثبیت نرخ بهره به معنای پایان سیاست انقباضی نیست. اگر فدرالرزرو با وجود توقف موقت، بر پایداری تورم و ضرورت حفظ نرخهای بالا تاکید کند، دلار و بازده اوراق میتوانند همچنان در سطوح بالا باقی بمانند و مانع رشد طلا شوند. در مقابل، هرگونه نشانه از کاهش فشارهای تورمی یا نزدیکشدن به پایان چرخه افزایش نرخ بهره، میتواند انتظارات بازار را تغییر دهد. کاهش بازده واقعی اوراق و تضعیف دلار در چنین شرایطی، هزینه فرصت نگهداری طلا را پایین میآورد و احتمال بازگشت تقاضای سرمایهگذاری را افزایش میدهد.
سه سناریو برای طلای جهانی تا پایان سال
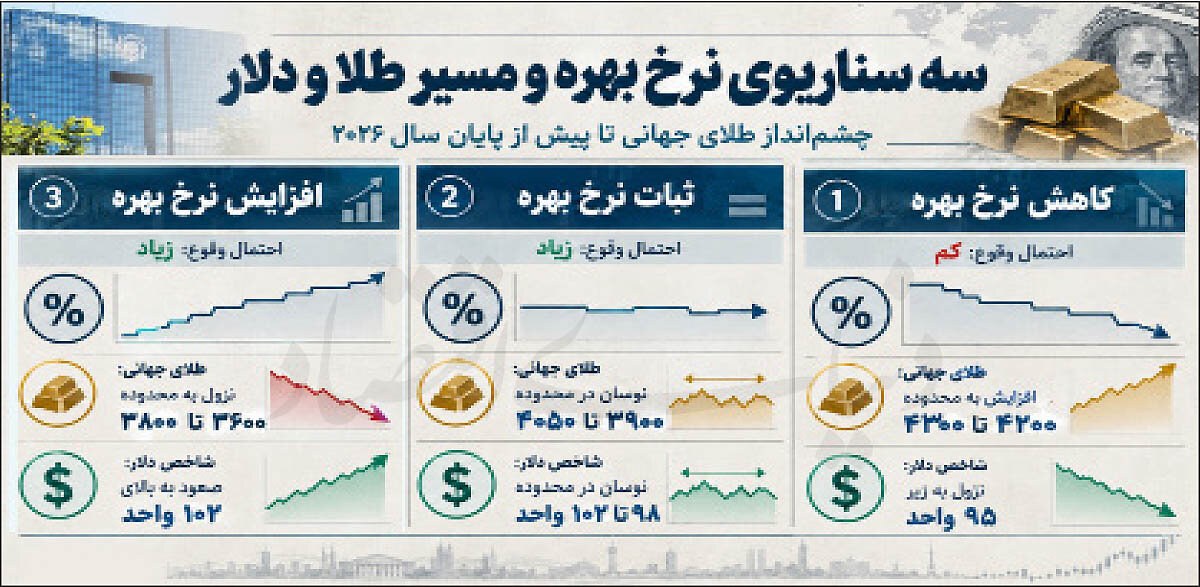
در سناریوی نخست، کاهش نرخ بهره یا ارسال پیام روشن درباره چرخش سیاست پولی به سمت انبساط، میتواند طلا را به محدوده ۴۲۰۰ تا ۴۳۰۰ دلار هدایت کند. در این وضعیت، شاخص دلار نیز ممکن است به زیر ۹۵واحد عقبنشینی کند. با این حال، تحقق این سناریو به کاهش معنادار فشارهای تورمی و تعدیل انتظارات نرخ بهره وابسته است و نمیتوان آن را نتیجه قطعی نشست اکتبر دانست.
سناریوی دوم، تثبیت نرخ بهره همراه با تداوم نگرانیهای تورمی است. در این وضعیت، بازار ممکن است میان تقاضای دارایی امن و فشار ناشی از بازده بالای اوراق در نوسان بماند. بر اساس برآورد سناریویی این گزارش، محدوده ۳۹۰۰ تا ۴۰۵۰دلار برای طلا و دامنه ۹۸ تا ۱۰۲واحد برای شاخص دلار قابل بررسی است. این وضعیت میتواند به تداوم نوسان و دشواری شکلگیری یک روند صعودی پایدار منجر شود.
در سناریوی سوم، افزایش نرخ بهره و تاکید فدرالرزرو بر ادامه سیاست انقباضی میتواند فشار فروش را تشدید کند. تقویت دلار و افزایش بازده واقعی اوراق در این شرایط، احتمال حرکت طلا به محدوده ۳۶۰۰تا ۳۸۰۰ دلار را افزایش میدهد؛ محدودهای که تحقق آن به استمرار فشارهای نزولی و تشدید انتظارات انقباضی نیاز دارد. در همین سناریو، شاخص دلار میتواند از سطح ۱۰۲ واحد عبور کند.
اما ناگفته نماند که با وجود فشارهای کوتاهمدت، خرید بانکهای مرکزی و تقاضای سرمایهگذاری همچنان از عوامل حمایتی طلا به شمار میروند. نااطمینانیهای ژئوپلیتیک و نگرانی درباره وضعیت اقتصاد جهانی نیز میتوانند در دورههای افت قیمت، بخشی از فشار فروش را جذب کنند. با این حال، این عوامل لزوما مانع اصلاحهای عمیق نخواهند شد؛ بهویژه اگر بازده اوراق و دلار همزمان افزایش یابند.
در مجموع، مسیر طلا تا پایان سال بیش از هر چیز به برآیند سه متغیر ازجمله سیاست پولی فدرالرزرو، روند بازده اوراق خزانهداری و جهت حرکت دلار وابسته است. تثبیت نرخ بهره در نشست اکتبر، بهتنهایی سیگنال صعودی محسوب نمیشود؛ بلکه لحن وارش درباره تورم و چشمانداز دسامبر میتواند جهت انتظارات را تعیین کند. ازاینرو، ارزیابی سناریوها و واکنش قیمت به سطوح کلیدی، در شرایط فعلی از اتکا به یک پیشبینی قطعی اهمیت بیشتری دارد.




نظرات کاربران