


بازار مسکن ایران در شرایطی با رکود معاملات و کاهش توان مالی متقاضیان مصرفی روبهروست که آینده اقتصاد و تحولات سیاسی همچنان بر تصمیم خریداران، فروشندگان و سازندگان سایه انداخته است. در این میان، فاصله میان درآمد خانوارها و قیمت خانه به اندازهای افزایش یافته که خرید مسکن برای بخش قابلتوجهی از حقوقبگیران به هدفی دور از دسترس تبدیل شده است.
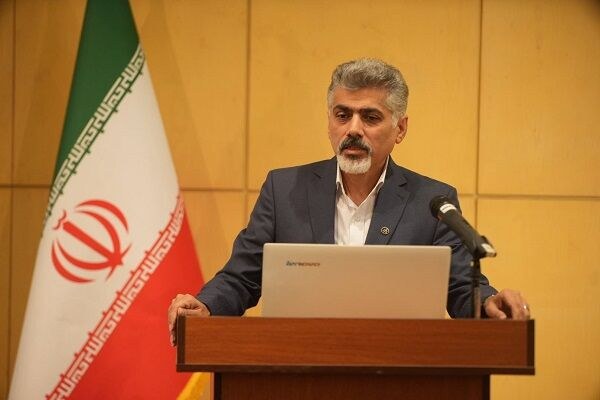
رسول قرباننژاد، کارشناس بازار مسکن، در گفتوگو با ایسنا با بررسی چشمانداز این بازار اظهار کرد: مسیر آینده معاملات و قیمت ملک به تحولات سیاسی و اقتصادی کشور وابسته است و هرگونه تغییر در این شرایط میتواند بر نرخ ارز، جابهجایی سرمایهها و میزان خریدوفروش مسکن اثر بگذارد.
وی توضیح داد: در صورت دستیابی به توافق، احتمال کاهش فشارهای ارزی در کوتاهمدت وجود دارد و ممکن است بخشی از التهاب بازارهای موازی مانند طلا، خودرو و بازار سرمایه فروکش کند. در چنین وضعیتی، احتمال دارد قسمتی از سرمایههای فعال در این بازارها بهتدریج وارد بخش مسکن شود؛ البته این جابهجایی سرمایه فوری نخواهد بود و به زمان نیاز دارد.
بازار مسکن در دوراهی توافق و تداوم نااطمینانی
این کارشناس معتقد است وضعیت سیاسی و اقتصادی کشور یکی از عوامل تعیینکننده در آینده بازار ملک است. به گفته او، کاهش اعتماد سرمایهگذاران به چشمانداز اقتصاد، در کنار ریسکهای مختلف، انگیزه ورود سرمایههای تازه به صنعت ساختمان را تضعیف کرده است.
قرباننژاد کاهش تعداد پروانههای ساختمانی صادرشده در تهران را یکی از نشانههای این شرایط دانست و افزود: بازار مسکن بهتدریج نقدشوندگی خود را از دست داده و گردش سرمایه در آن کاهش یافته است.
وی درباره احتمال تداوم وضعیت نه جنگ و نه صلح هشدار داد: در صورت ادامه این شرایط و نبود توافق، رکود تورمی بازار مسکن میتواند عمیقتر شود. رشد نقدینگی، فشارهای تورمی و افزایش تدریجی نرخ ارز از عواملی هستند که میتوانند هزینههای اقتصادی را بالا ببرند؛ درحالیکه متقاضیان واقعی خرید خانه، بیش از سایر گروهها با محدودیت قدرت خرید مواجه میشوند.
خرید خانه با ۸۲ سال پسانداز حقوق کارمندی
یکی از مهمترین نشانههای دشوارتر شدن دسترسی خانوارها به بازار مسکن، افزایش فاصله درآمد و قیمت ملک است. قرباننژاد با اشاره به وضعیت شاخص استطاعت خرید مسکن اظهار کرد: بر اساس برآورد مطرحشده، یک کارمند عادی برای خرید یک واحد مسکونی ۸۰ متری باید حقوق خود را به مدت ۸۲ سال پسانداز کند.
این برآورد، عمق شکاف میان درآمد حقوقبگیران و هزینه تأمین مسکن را نشان میدهد؛ شکافی که با افزایش هزینههای زندگی و محدودیت امکان پسانداز، دستیابی به خانه را برای بسیاری از خانوارها دشوارتر میکند.
این کارشناس بازار مسکن همچنین درباره تأثیر نوسان ارز بر هزینههای سکونت گفت: اثر افزایش نرخ ارز با فاصله زمانی در قیمت خریدوفروش ملک نمایان میشود، اما بازار اجاره معمولاً سریعتر به تغییرات اقتصادی واکنش نشان میدهد.
به گفته وی، خانوارهایی که درآمدشان متناسب با رشد هزینهها افزایش پیدا نمیکند، برای مدیریت مخارج ناچار به نقل مکان به مناطق ارزانتر میشوند. این جابهجاییها علاوه بر فشار مالی، میتواند کیفیت زندگی خانوارها را کاهش دهد.
قرباننژاد درباره احتمال وقوع جنگ نیز توضیح داد: در چنین شرایطی ممکن است معاملات مسکن متوقف یا بسیار محدود شود و بازار تا روشن شدن وضعیت در حالت انجماد قرار گیرد. بااینحال، میزان تأثیرگذاری این سناریو بر بازار به شدت و مدت درگیریها وابسته خواهد بود.
خروج از بحران مسکن به برنامهریزی ۱۰ ساله نیاز دارد
این کارشناس با تأکید بر اینکه حل مشکلات بازار مسکن به سیاستگذاری بلندمدت نیاز دارد، گفت: نمیتوان انتظار داشت بحران مسکن با برنامههای یکساله یا حتی پنجساله برطرف شود. به اعتقاد او، اصلاح ساختار این بازار باید در یک دوره دستکم ۱۰ ساله دنبال شود و اجرای اصلاحات اساسی نیز به ثبات نسبی متغیرهای اقتصادی نیاز دارد.
قرباننژاد با انتقاد از رویکردهایی که افزایش تعداد واحدهای ساختهشده را تنها راهکار حل بحران میدانند، اظهار کرد: مسئله مسکن فقط به میزان تولید مربوط نیست؛ نحوه نگهداشت، عرضه و استفاده از املاک نیز اهمیت دارد.
وی افزود: بخشی از سرمایه کشور در املاک انباشته شده و از چرخه فعالیتهای مولد اقتصادی فاصله گرفته است. بنابراین، باید سازوکارهایی طراحی شود که ضمن افزایش نقدشوندگی داراییهای ملکی، امکان مشارکت سرمایههای خرد مردم در تأمین مالی پروژههای مسکونی را فراهم کند.
صندوقهای ملکی و توکنسازی؛ راهکارهایی برای جذب سرمایه
قرباننژاد با اشاره به ظرفیت صندوقهای املاک و مستغلات و صندوقهای زمین و ساختمان گفت: بازار سرمایه ایران هنوز از عمق کافی برای تأمین مالی گسترده بخش مسکن برخوردار نیست. این در حالی است که ارزش املاک در برخی مناطق میتواند بسیار بالا باشد، اما صرف مالکیت دارایی لزوماً به افزایش فعالیت اقتصادی و بهرهوری منجر نمیشود.
وی توکنسازی داراییهای ملکی بر بستر بلاکچین را نیز یکی از روشهای قابلبررسی برای افزایش نقدشوندگی این داراییها دانست و اظهار کرد: استفاده از ابزارهای مالی جدید میتواند امکان مشارکت افراد بیشتری را در سرمایهگذاری ملکی فراهم کند.
به گفته این کارشناس، اجرای چنین طرحهایی مستلزم تدوین مقررات حقوقی روشن و مشخص شدن حقوق و تعهدات دارندگان توکن است تا سرمایهگذاران از وضعیت مالکیت و حقوق مالی خود اطمینان داشته باشند.
پیشفروش مسکن بدون حساب امانی، ریسک خریدار را افزایش میدهد
تأمین مالی پروژههای ساختمانی یکی دیگر از موضوعات مهم در اصلاح بازار مسکن است. قرباننژاد پیشفروش واحدهای مسکونی را یکی از ابزارهای تأمین مالی ساختوساز دانست، اما تأکید کرد که تورم بالا میتواند هم خریدار و هم سازنده را با ریسک جدی مواجه کند.
وی توضیح داد: اگر هزینه مصالح، تجهیزات و دستمزدها افزایش پیدا کند، ممکن است هزینه نهایی ساخت از برآوردهای اولیه فراتر برود. در این شرایط، سازنده برای تکمیل پروژه با محدودیت مالی مواجه میشود و احتمال تأخیر در تحویل واحدها افزایش مییابد.
این کارشناس بر ضرورت نظارت بر نحوه مصرف منابع حاصل از پیشفروش تأکید کرد و گفت: خریدار باید اطمینان داشته باشد که پول پرداختی او برای اجرای همان پروژه هزینه میشود. ایجاد حسابهای امانی یا تضمینی (Escrow Account) میتواند در این زمینه مؤثر باشد؛ به این صورت که وجوه دریافتی به حساب مشخصی واریز شود و برداشت از آن براساس ضوابط تعیینشده و برای هزینههای همان پروژه صورت گیرد.
قرباننژاد افزود: در برخی موارد، منابع حاصل از پیشفروش بهجای تکمیل پروژه، برای خرید زمین یا ملک دیگری مصرف میشود. چنین رویکردی میتواند روند ساخت را مختل کند و احتمال تأخیر در تحویل واحدها را افزایش دهد.
وی نقش وزارت راه و شهرسازی و شهرداری تهران را در ایجاد سازوکارهای نظارتی و بررسی میزان پیشرفت پروژهها مهم دانست و تأکید کرد که تجربه کشورهای دیگر نیز باید با توجه به شرایط اقتصادی و حقوقی ایران مورد استفاده قرار گیرد.
افزایش هزینه ساخت مسکن؛ رشد قیمت مصالح تا ۳۰۰ درصد
افزایش هزینه مصالح ساختمانی و تجهیزات، فشار دیگری بر بازار مسکن وارد کرده است. قرباننژاد با اشاره به رشد قیمت مواد اولیه و نهادههای ساختمانی اظهار کرد: میزان افزایش قیمتها در بخشهای مختلف یکسان نبوده و در برخی موارد به ۳۰۰ درصد، در برخی به ۱۵۰ درصد و در مواردی به ۵۰ درصد رسیده است.
وی قطعی برق و گاز و آسیبهای واردشده به واحدهای فولادی در جریان جنگ را از عوامل مؤثر بر تولید و قیمت محصولات ساختمانی عنوان کرد و افزود: هزینه ساخت در سال جاری با سال گذشته قابلمقایسه نیست و در برخی موارد، هزینه ساخت هر مترمربع تا ۷۰ درصد افزایش یافته است.
به گفته این کارشناس، در بخش میلگرد و محصولات فولادی نیز در برخی بازههای زمانی افزایش ۷۰ تا ۸۰ درصدی هزینهها مشاهده شده است؛ موضوعی که مستقیماً بر هزینه نهایی ساخت ساختمان تأثیر میگذارد.
قیمتگذاری دلاری آپارتمانها چه پیامدی دارد؟
قرباننژاد با انتقاد از رواج قیمتگذاری دلاری در برخی بخشهای بازار مسکن اظهار کرد: در بعضی مناطق، فروشندگان قیمت هر مترمربع آپارتمان را بر مبنای دلار تعیین میکنند و همان رقم دلاری را در مقاطع زمانی مختلف مبنا قرار میدهند.
وی افزود: این شیوه میتواند آثار نوسانات ارزی را به قیمتهای پیشنهادی ملک منتقل کند و بر سطح عمومی قیمتها در مناطق دیگر نیز اثر بگذارد.
این کارشناس با اشاره به دشوارتر شدن شرایط خانهدار شدن جوانان گفت: افزایش قیمت مسکن در کنار کاهش قدرت خرید، امکان خرید خانه را برای افرادی که قصد ازدواج و تشکیل خانواده دارند، محدودتر کرده است. ازاینرو، سیاستگذاری در این بخش نباید فقط بر افزایش تعداد واحدهای مسکونی متمرکز باشد، بلکه متناسبسازی الگوی ساخت با توان مالی خانوارها نیز باید در اولویت قرار گیرد.
آیا ساخت خانههای ۴۰ و ۵۰ متری راهکار مناسبی است؟
قرباننژاد ساخت واحدهای کوچکمتراژ را یکی از گزینههای قابلبررسی برای پاسخگویی به بخشی از تقاضای بازار مسکن دانست و گفت: تولید واحدهای ۴۰ و ۵۰ متری میتواند متناسب با نیاز برخی خانوارها باشد، اما در اجرای این سیاست باید تأمین زیرساختها و رعایت استانداردهای کیفی ساختمان از ابتدا مورد توجه قرار گیرد.
به اعتقاد وی، افزایش تعداد واحدهای مسکونی بهتنهایی نمیتواند مشکلات این بازار را برطرف کند. آنچه اهمیت دارد، تناسب متراژ و کیفیت خانهها با شرایط اقتصادی و نیاز واقعی خانوارها، در کنار ایجاد ابزارهای مؤثر برای تأمین مالی و استفاده مولد از سرمایههای موجود است.
در مجموع، آینده بازار مسکن به مجموعهای از عوامل اقتصادی، سیاسی و ساختاری وابسته است. کاهش نااطمینانیها، کنترل رشد هزینههای ساخت، تقویت روشهای تأمین مالی و اصلاح الگوی عرضه میتواند در بهبود شرایط این بازار نقش داشته باشد؛ بااینحال، کاهش شکاف میان درآمد و قیمت مسکن همچنان یکی از مهمترین چالشهای پیش روی سیاستگذاران و خانوارهای ایرانی خواهد بود.




نظرات کاربران