


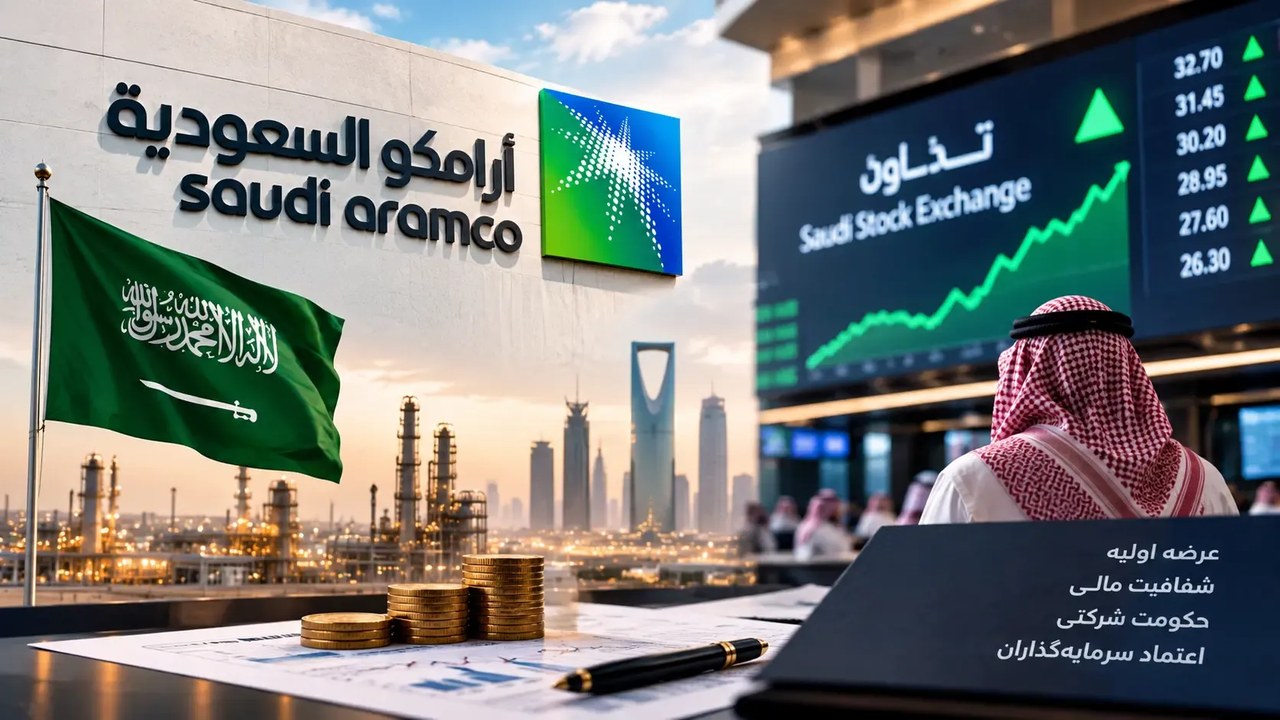
عصر ایران - روز یازدهم دسامبر ۲۰۱۹، زنگ آغاز معاملات سهام آرامکو در تالار بورس ریاض به صدا درآمد تا یکی از بزرگترین شرکتهای نفتی جهان وارد بازار سرمایه شود. برای عربستان، این لحظه نمایش باشکوهی از قدرت اقتصادی به شمار میرفت، اما پشت این مراسم پرزرقوبرق، داستان دیگری جریان داشت. آرامکو باید سرمایهگذارانی را قانع میکرد که توان تولید نفت و سودآوری شرکت را بهخوبی میشناختند، ولی همچنان درباره حقوق خود در جایگاه سهامدار پرسشهای جدی داشتند.
شهرت آرامکو از جنس محبوبیت یک برند مصرفی نبود. این غول انرژی دههها در مرکز صنعت نفت و اقتصاد عربستان قرار داشت و مشتریان و فعالان بازار انرژی کاملاً با جایگاهش آشنا بودند. با این حال، خرید سهام رابطه متفاوتی ایجاد میکند. سرمایهگذار تنها سود مالی را نمیسنجد، بلکه میخواهد بداند چه کسی تصمیم نهایی را میگیرد، کدام مخاطرات میتوانند آینده را تغییر دهند و هنگام بروز تعارض منافع، صدای سهامداران خرد تا کجا شنیده میشود.
رؤیایی که در عمل کوچکتر شد
پرونده ورود آرامکو به بازار سرمایه از سال ۲۰۱۶ و با برنامه بلندپروازانه عرضه سهام در تالارهای بورس بینالمللی جدی شد. قرار بود این رویداد بزرگ به برنامه تنوعبخشی اقتصاد عربستان کمک کند و تصویری تازه و مدرن از آن بسازد. با وجود این، اجرای طرح چند نوبت به تعویق افتاد و سرانجام عرضه در دسامبر ۲۰۱۹ به بورس داخلی ریاض محدود شد تا تنها بخش کوچکی از سهام شرکت روانه بازار شود.
گزارشهای تحلیلی آن دوره نشان میدهد شماری از سرمایهگذاران بینالمللی با ارزشگذاری قیمتی مورد انتظار موافق نبودند و درباره ساختار حاکمیت شرکتی، مخاطرات منطقهای و سطح شفافیت ابهام داشتند. در مقابل، عرضه سهام در بازار داخلی با تقاضای چشمگیری همراه شد. تفاوت این دو واکنش بسیار مهم است، زیرا نشان میدهد یک شرکت میتواند میان گروهی از مخاطبان اقبال گسترده داشته باشد و همزمان برای گروهی دیگر قانعکننده نباشد. بنابراین استقبال از عرضه، بهتنهایی پاسخ تمامی پرسشهای مربوط به اعتبار نیست.
آزمون دشوار شفافیت در برابر بحران
چند ماه پیش از عرضه، در سپتامبر ۲۰۱۹، تأسیسات نفتی بقیق و خریص هدف حمله قرار گرفتند. این حادثه امنیتی، آسیبپذیری زیرساختهای حیاتی آرامکو را به شکلی کاملاً ملموس پیش چشم سرمایهگذاران گذاشت. پس از این رویداد، بحث دیگر صرفاً احتمال وقوع یک بحران در آینده نبود، بلکه خطری که در ارزیابی ریسک شرکت اهمیت داشت، در دنیای واقعی رخ داده بود. در نتیجه، حتی چنین شرکتی نیز نمیتوانست اعتبارش را بر فرض تداوم شرایط عادی بنا کند.
آرامکو در نوامبر همان سال امیدنامه عرضه سهام را منتشر کرد که در کنار معرفی فعالیتها، به صراحت از مخاطرات امنیتی، نوسانات بازار نفت و نقش دولت عربستان در تصمیمهای شرکت سخن میگفت. بر این اساس، دولت میتوانست درباره سقف تولید نفت تصمیم بگیرد یا شرکت را به اجرای طرحهایی در راستای منافع ملی هدایت کند. چنین تصمیمهایی لزوماً با خواسته سهامداری که به دنبال بیشترین بازده مالی میگردد همخوانی ندارد و تشریح این تعارض احتمالی برای سرمایهگذاران ضروری بود.
البته انتشار یک سند مفصل به معنای برطرف شدن کامل نگرانیها نیست. حتی پس از افشای دقیق ریسکها نیز سرمایهگذار ممکن است از خرید سهام منصرف شود، زیرا سطح مخاطرات یا قیمت تعیینشده را نمیپذیرد. در واقع شفافیت، موافقت مخاطب را تضمین نمیکند، اما به او امکان میدهد بر پایه تصویری نزدیکتر به واقعیت تصمیم بگیرد. شرکتی که تنها از نقاط قوت خود حرف میزند، شاید توجه بیشتری جلب کند، ولی توقعاتی هم میسازد که بعدها میتوانند علیه اعتبارش عمل کنند.
گره خوردن برند شرکت با برند کشور
ویژگی مهم دیگر آرامکو، پیوند عمیق و ساختاری آن با دولت عربستان بود و عرضه سهام نیز قرار نبود این پیوند را قطع کند. دولت همچنان در جایگاه سهامدار مسلط باقی میماند و نقش آرامکو در پیشبرد سیاست انرژی کشور ادامه مییافت. از همین رو، دغدغه سهامدار خرد صرفاً سودآوری شرکت نبود و او باید میفهمید منافعش چگونه در کنار اولویتهای اقتصادی و سیاسی دولت تعریف میشود. در چنین موقعیتی، اعتبار برند مستقیماً به شیوه واقعی توزیع اختیار و مسئولیت وابسته میشود.
در ماههای منتهی به عرضه اولیه، ریاست هیئتمدیره نیز دستخوش تغییر شد و سمت ریاست آرامکو از جایگاه وزیر انرژی تفکیک گردید. این اقدام میتوانست نشانهای مثبت برای توجه به نگرانیهای سرمایهگذاران درباره رابطه دولت و شرکت باشد، اما بهخودیخود ساختار مالکیت یا دامنه اختیارات دولت را دگرگون نمیکرد. تغییر چهرههای مدیریتی تنها زمانی اهمیت مییابد که اثر ملموس آن در استقلال تصمیمگیری و کیفیت پاسخگویی دیده شود.
مراسم ورود آرامکو به بورس بسیار باشکوه بود و سهام آن در نخستین روز معاملات با افزایش قیمت روبهرو شد. با این حال، موفقیت روز نخست را نباید به معنای حل شدن اختلاف دیدگاه سرمایهگذاران دانست. آرامکو توانست عرضهای تاریخی رقم بزند، بیآنکه تمامی نگرانیهای مطرحشده درباره نحوه ارزشگذاری و اصول حاکمیت شرکتی از میان برود. این دو واقعیت نشان میدهند که عملکرد بازار در یک روز و اعتمادی که در طول زمان شکل میگیرد، معیارهای کاملاً متفاوتی دارند.
برای شرکتهای صنعتی ایرانی که در آستانه ورود به بورس قرار دارند، اهمیت تجربه آرامکو در اندازه شرکت یا حجم عرضه خلاصه نمیشود. درس اصلی، شناخت تغییر عمیقی است که در رابطه با مخاطبان رخ میدهد. مدیران باید بدانند سهامدار تازه از چه نکاتی بیاطلاع است و هنگام محقق نشدن وعدهها چه توضیحی انتظار دارد. سابقه تولید، مشتریان بزرگ و خوشنامی در صنعت، تنها نقطه شروع این رابطهاند و ادامه مسیر را کیفیت اطلاعرسانی و رفتار مدیران تعیین میکند.
آنچه از عرضه اولیه آرامکو در یادها میماند، صرفاً رکورد مالی یا تشریفات زنگ بورس نیست. این تجربه نشان داد حتی برندی که قدرت صنعتیاش محل تردید نیست، برای ورود به رابطه تازه با سرمایهگذاران باید درباره محدودیت قدرت خود، تعارض منافع و خطرهای پیش رو نیز شفاف سخن بگوید. شهرت جهانی میتواند نگاهها را به سوی یک شرکت برگرداند، اما این منش و رفتار سازمان در برابر پرسشهای دشوار است که تعیین میکند آیا آن نگاه اولیه به اعتمادی پایدار تبدیل میشود یا خیر.




نظرات کاربران