


دنیای اقتصاد - علی قاسمی : شرکت ملی صنایع مس ایران در سال جاری با اتکا به رشد قیمت جهانی مس، افزایش نرخ ارز و تقویت فروش صادراتی، عملکردی فراتر از انتظارات به ثبت رسانده است. «فملی» با ارزش بازار ۴.۱هزارهمتی، از ابتدای سال بازدهی ۲۰۰درصدی برای سهامداران خود خلق کرده و در نیمه نخست سال به سود خالص ۱۸۵همتی دست یافته است؛ رقمی که حدود ۲۳درصد از کل سود سال مالی ۱۴۰۴ بیشتر است. اکنون انتظار میرود با تداوم فروش داخلی و صادراتی، سود خالص شرکت در نیمه دوم سال نیز به حدود ۳۸۰همت برسد و مجموع سود سال مالی ۱۴۰۵ را از ۵۷۰همت فراتر ببرد. با این حال، پایداری این روند به شرایط بازار جهانی مس، نرخ ارز و توان شرکت در اجرای طرحهای توسعهای وابسته است؛ طرحهایی که در کنار فرصت افزایش ظرفیت تولید، با چالشهایی در زمینه تامین تجهیزات، انرژی، آب و مجوزهای زیستمحیطی روبهرو هستند.
شرکت ملی صنایع مس ایران در نیمه نخست سال جاری، تصویری متفاوت از ظرفیت سودآوری خود به نمایش گذاشت. این شرکت که در سالهای اخیر از رشد قیمت جهانی مس و توسعه بازارهای صادراتی منتفع شده، اکنون حدود ۱۵درصد از ارزش کل بازار سهام را در اختیار دارد. رشد بیش از ۲۰۰درصدی قیمت سهام از ابتدای سال، توجه سرمایهگذاران را به چشمانداز سودسازی شرکت جلب کرده است؛ هرچند ارزیابی ارزش سهام در چنین شرایطی، علاوه بر عملکرد گذشته، به برآورد سودآوری آینده نیز وابسته خواهد بود.
با رشد قیمت سهم، نسبت قیمت به سود «فملی» از ۲۲واحد فراتر رفت؛ سطحی که در حافظه تاریخی بازار سرمایه کمتر مشاهده شده است. با انتشار گزارشهای ششماهه و تحقق سود خالص ۱۸۵هزارمیلیاردتومانی، این نسبت به حدود ۱۳واحد تعدیل شد و تصویر متفاوتی از ارزشگذاری سهم در اختیار سرمایهگذاران قرار گرفت. تحقق سودی معادل حدود ۲۳درصد بیشتر از کل سود سال مالی ۱۴۰۴ در نیمه نخست سال، نشان میدهد که عملکرد شرکت از نظر سودآوری، فراتر از سطح سال گذشته قرار گرفته است.
فروش شرکت نیز در این دوره با افزایش ۲۲۶درصدی نسبت به ششماه ابتدایی سال قبل، به ۳۲۹همت رسید. افزایش فروش و صادرات کاتد و کنسانتره مس، رشد قیمت جهانی فلز سرخ و تقویت نرخ دلار، از عوامل اصلی این تحول به شمار میروند. در این میان، تغییر ترکیب فروش و افزایش سهم صادرات، یکی از نکات قابلتوجه عملکرد شرکت است.
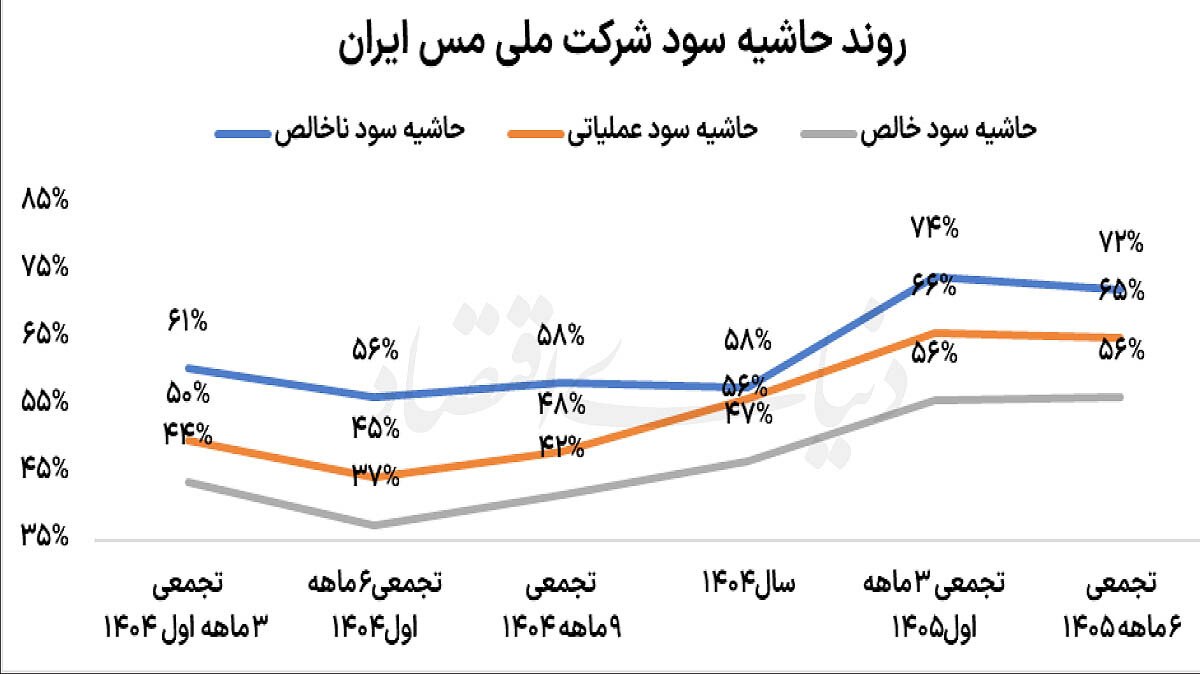
یکی از نکتههای مهم در صورتهای مالی، افزایش حاشیه سود شرکت است. حاشیه سود ناخالص ملی مس ایران که در ششماهه، ۹ماهه و کل سال مالی گذشته در محدوده ۵۶ تا ۵۷درصد قرار داشت، در نیمه نخست امسال به ۷۲درصد رسید. همزمان، کاهش نسبت هزینههای اداری و عمومی به فروش، در شرایطی که بخشی از هزینههای حقوق، دستمزد و سنوات با تاخیر نسبت به رشد درآمدها تعدیل شدهاند، حاشیه سود عملیاتی را به ۶۶درصد رساند؛ درحالیکه این نسبت در سال گذشته ۵۶درصد بود.
حاشیه سود خالص شرکت نیز از ۴۶درصد در سال گذشته به ۵۶درصد در نیمه نخست سال جاری افزایش یافت. آخرین بار در سال ۱۴۰۰، تحت تاثیر جنگ روسیه و اوکراین، عرضه کاتد مس در بورس کالا و رشد قیمتهای جهانی، سطحی مشابه از حاشیه سود خالص در شرکت مشاهده شده بود. با این حال، برای ارزیابی پایداری این وضعیت باید توجه داشت که بخشی از بهبود حاشیه سود میتواند ناشی از رشد سریع درآمدها در مقایسه با تعدیل هزینههای جاری باشد. بنابراین، استمرار این سطح از سودآوری به شرایط فروش، هزینههای تولید و روند قیمت جهانی مس در نیمه دوم سال وابسته خواهد بود.
عملکرد درخشان نیمه نخست سال، انتظارات از سودآوری شرکت ملی مس ایران در ششماهه دوم را افزایش داده است. بر اساس مفروضات اولیه، انتظار میرود شرکت در نیمه دوم سال ۸۱هزار تن کاتد مس در بورس کالا به فروش برساند. همچنین پیشبینی میشود ۳۵هزار و ۶۰۰ تن کاتد در بازار صادراتی عرضه شود. تحقق این حجم از فروش در کنار تداوم شرایط مساعد بازار جهانی، میتواند درآمد و سودآوری شرکت را در نیمه دوم تقویت کند.
در این سناریو، نرخ دلار در سامانه توافقی بین ۱۸۰ تا ۲۰۰هزار تومان فرض شده است. همچنین با فرض ثبات قیمت جهانی مس در سطوح فعلی، انتظار میرود سود خالص شرکت در ششماهه دوم به حدود ۳۸۰همت برسد. در صورت تحقق این پیشبینی، سود خالص ملی مس ایران در سال مالی ۱۴۰۵ از ۵۷۰هزار میلیارد تومان فراتر خواهد رفت و نسبت قیمت به سود آیندهنگر سهم به حدود ۷واحد کاهش مییابد.
چنین نسبتی در نگاه نخست میتواند از منظر ارزشگذاری جذاب به نظر برسد؛ بهویژه آنکه شرکت علاوه بر ظرفیت سودسازی فعلی، مجموعهای از طرحهای توسعهای را نیز دنبال میکند. با این حال، تحقق سود پیشبینیشده به تداوم صادرات، فروش داخلی، نرخ ارز و قیمت جهانی مس وابسته است. از این رو، نسبت قیمت به سود آیندهنگر باید بر مبنای سناریوهای مختلف سودآوری بررسی شود و نمیتوان آن را مستقل از مفروضات عملیاتی، معیاری قطعی برای ارزندگی سهم دانست.
در کنار عملکرد مالی، طرحهای توسعهای شرکت نیز میتوانند در افق میانمدت و بلندمدت بر ظرفیت تولید و سودآوری اثر بگذارند. بر اساس گزارش تفسیری مدیریت برای دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، فملی ۸ طرح اصلی توسعهای در دست اجرا دارد که برآورد ارزی مجموع آنها حدود ۲.۵میلیارد یورو است. تا پایان شهریور، حدود ۱۵۶همت برای این طرحها هزینه شده و هزینه مورد نیاز برای تکمیل آنها نیز ۲۸۲.۳همت برآورد شده است.
در میان این پروژهها، تغلیظ میدوک فاز دوم با پیشرفت فیزیکی ۷۴درصدی و فاز سوم تغلیظ سونگون با پیشرفت ۷۴درصدی، در زمره طرحهایی قرار دارند که برای بهرهبرداری در سال ۱۴۰۶ برنامهریزی شدهاند. در صورت تکمیل بهموقع، این پروژهها میتوانند به افزایش ظرفیت فرآوری و تقویت تولید کمک کنند. در مقابل، فاز سوم و چهارم تغلیظ سرچشمه که با برآورد ارزی ۷۴۹.۵میلیون یورو بزرگترین طرح توسعهای شرکت محسوب میشود، تا پایان شهریور تنها ۹درصد پیشرفت داشته است. مجوز زیستمحیطی این پروژه و سد باطله جدید آن نیز همچنان در دست بررسی قرار دارد؛ مسالهای که ضرورت احتیاط در برآورد زمان بهرهبرداری و آثار مالی آن را افزایش میدهد.
طرح تولید مس کاتدی سونگون نیز با پیشرفت فیزیکی ۶۷درصدی، برای بهرهبرداری در آبان ۱۴۰۷هدفگذاری شده است. ظرفیت اعلامشده این پروژه به ۲۰۰هزار تن کاتد و محصولات فرعی میرسد. با این حال، توسعه ظرفیت تولید زمانی به افزایش پایدار سودآوری منجر خواهد شد که تامین خوراک معدنی، زیرساختهای فرآوری و دسترسی به انرژی و آب نیز متناسب با ظرفیت جدید فراهم شود.
توسعه؛ فرصت رشد و ریسک اجرا
یکی از پشتوانههای مهم برنامه توسعه فملی، افزایش ذخایر معدنی قابل طراحی است. این ذخایر در ششماهه نخست سال جاری با رشد ۸درصدی از ۱۶.۸به ۱۸.۲میلیارد تن رسید. افزایش ذخایر میدوک، توسعه محدوده پروانه بهرهبرداری سونگون و تقویت ذخیره قطعی سرچشمه، ظرفیت مناسبی برای تداوم فعالیتهای معدنی شرکت فراهم میکند. با این حال، تبدیل ذخایر زمینشناسی به تولید و درآمد، به سرمایهگذاری، تکمیل پروژهها و بهرهبرداری موثر از معادن وابسته است.
در این میان، محدودیت انرژی و آب نیز از متغیرهای تعیینکننده آینده شرکت به شمار میرود. فملی حدود ۳۰۰ مگاوات برق مصرف میکند و تنها نزدیک به ۲۵درصد این نیاز را از نیروگاههای خود تامین میکند. توسعه نیروگاه سیکل ترکیبی خاتونآباد، نیروگاههای خورشیدی و بادی و زیرساختهای انتقال آب، بخشی از برنامه شرکت برای کاهش این محدودیتهاست. با افزایش ظرفیت تولید در سالهای آینده، تامین پایدار انرژی و آب به یکی از پیششرطهای اصلی بهرهبرداری کامل از طرحهای توسعهای تبدیل خواهد شد.
از منظر تامین مالی نیز جریان نقد عملیاتی شرکت در نیمه نخست سال به ۱۶۵.۳همت رسیده و پرداخت نقدی برای داراییهای ثابت ۹۱.۷همت بوده است. این ارقام نشان میدهد که جریان نقد عملیاتی دوره، توان پوشش مخارج سرمایهای همان دوره را داشته است؛ با این حال، هزینه تکمیل ۸ طرح اصلی، یعنی ۲۸۲.۳همت، معادل حدود ۱.۷برابر جریان نقد عملیاتی یک دوره ششماهه است. شرکت اعلام کرده است که منابع داخلی و ارز حاصل از صادرات، مبنای اصلی تامین مالی طرحهاست. بنابراین، تداوم سودآوری و جریان نقد صادراتی برای پیشبرد برنامه توسعه اهمیت زیادی دارد.
عملکرد نیمه نخست سال، رشد صادرات و افزایش حاشیه سود، چشمانداز سودسازی فملی را تقویت کرده است. در سناریوی ثبات قیمت جهانی مس و تحقق مفروضات فروش و نرخ ارز، سود خالص بیش از ۵۷۰همتی و نسبت P/E آیندهنگر ۷واحدی میتواند مبنای ارزیابی مثبتتری از سهم باشد. با این حال، این تصویر باید در کنار ریسکهای اجرایی طرحهای توسعه، محدودیتهای انرژی و آب، دشواری تامین تجهیزات و احتمال تغییر شرایط بازار جهانی بررسی شود. در نهایت، ارزشگذاری فملی نهتنها به میزان سودی که در سال جاری محقق میکند، بلکه به توان شرکت در حفظ حاشیه سود، تبدیل ذخایر معدنی به تولید و تکمیل بهموقع پروژههای توسعهای وابسته خواهد بود.




نظرات کاربران