



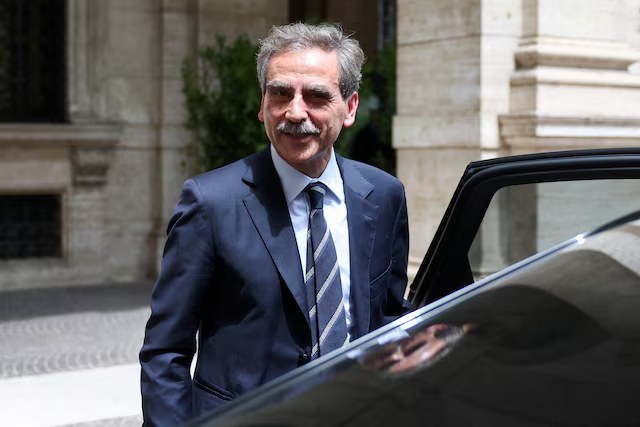
لوئیجی لوواگلیو سرانجام به دیوار سخت معاملات ادغام و تملک برخورد کرد. مدیرعامل بانک ۳۳ میلیارد یورویی مونته دی پاسکی دی سینا که پیشتر توانسته بود با یک پیشنهاد جسورانه و خصمانه، بانک مدیوبانکا را تصاحب کند، روز پنجشنبه با مخالفت سهامداران خود در تلاش برای خرید دو بانک دیگر ناکام ماند. اکنون تلاش دفاعی لوواگلیو در برابر پیشنهاد تصاحب خصمانه بانک اینتسا سانپائولو نیز با مشکل روبهرو شده و امیدها برای شکلگیری یک قطب سوم قدرتمندتر و رقابتیتر در نظام بانکی ایتالیا رو به افول گذاشته است.
به گزارش دنیای بانک، رویترز گزارش داد: این طرح از ابتدا بلندپروازانه بود. در شرایطی که هنوز چند ماه بیشتر از آغاز فرایند ادغام بانک مونته دی پاسکی و مدیوبانکا نگذشته بود، اینتسا سانپائولو، غول بانکی داخلی ایتالیا با ارزش ۱۰۰ میلیارد یورو، وارد میدان شد و پیشنهاد خریدی ارائه کرد که ارزش فعلی آن تقریباً به ۱۰.۸ یورو برای هر سهم میرسد. بر مبنای قیمت سهام در زمان اعلام این معامله، پیشنهاد اینتسا تنها حدود ۱۵ درصد صرف قیمتی داشت.
واکنش متقابل لوواگلیو، ارائه همزمان پیشنهادهایی برای خرید بانک رقیب در حوزه تسهیلات، یعنی بانکو بیپیام، و بانک مدیریت ثروت بانکا جنرالی بود تا مانع تصاحب مونته دی پاسکی از سوی اینتسا شود.
این راهبرد از منظر سیاسی نیز هوشمندانه به نظر میرسید. در حالی که معامله اینتسا به تقویت بزرگترین بانک ایتالیا منجر میشد، راهبرد مونته دی پاسکی در پی ایجاد یک گروه بانکی جدید با ارزش ۶۱ میلیارد یورو بود. ادغام سهجانبه این بانکها میتوانست یک «قطب سوم» جدی در نظام بانکی ایتالیا ایجاد کند؛ هدفی که سیاستمداران این کشور مدتها در پی تحقق آن بودهاند.
این طرح همچنین میتوانست قدیمیترین بانک جهان را بهعنوان یک مجموعه مستقل حفظ کند؛ در حالی که اینتسا برای جلب موافقت نهادهای نظارت بر رقابت، ناچار خواهد بود ساختار آن را تجزیه کند. با این حال، سهامداران روز پنجشنبه با اکثریتی قاطع طرح لوواگلیو را رد کردند. این شکست از ابتدا نیز محتمل بود. یکی از سهامداران بانفوذ مونته دی پاسکی، شرکت سرمایهگذاری متعلق به وراث دل وکیو، از پیشنهاد اینتسا حمایت کرد. فرانچسکو گائتانو کالتاگیره، سرمایهدار سرشناس ایتالیایی که پیشتر نیز با لوواگلیو اختلافاتی داشت، در همین جبهه قرار گرفت.
این سرمایهگذاران ممکن است انگیزههای خاص خود را داشته باشند، اما شکست طرح صرفاً نتیجه مخالفت چهرههای بانفوذ اقتصادی و سیاسی نبود؛ حدود ۹۱ درصد آرای سهامداران حاضر در مجمع با معاملات پیشنهادی لوواگلیو مخالفت کردند. این طرح با ریسکهای قابلتوجهی همراه بود. بانکهای هدف لوواگلیو، یعنی بانکو بیپیام و بانکا جنرالی، بهطور علنی از پیشنهادهای او استقبال نکرده بودند. این مسئله احتمال آن را افزایش میداد که مونته دی پاسکی برای تکمیل معاملات مجبور شود قیمتهای بالاتری پیشنهاد کند یا حتی نتواند کنترل کامل این بانکها را به دست آورد.
کارلو مسینا، مدیرعامل اینتسا، نیز برگ برنده مهمی در اختیار داشت. او با افزایش محدود قیمت پیشنهادی خود و اعلام این موضوع که در صورت تصویب طرح لوواگلیو از معامله کنار خواهد کشید، فشار مضاعفی بر سهامداران مونته دی پاسکی وارد کرد. ممکن بود تهدید مسینا صرفاً یک بلوف باشد، اما سهامداران مونته دی پاسکی آشکارا تمایلی به بهچالشکشیدن این موضع نداشتند؛ حتی اگر چنین اقدامی میتوانست ریسک محدودی برای آنها به همراه داشته باشد.
آنچه اکنون روشن است، موقعیت ضعیف مونته دی پاسکی در مذاکرات است. سهامداران این بانک همچنان میتوانند برای دریافت قیمت بالاتر مقاومت کنند، اما مسینا، مدیرعامل اینتسا، انگیزه چندانی برای افزایش قابلتوجه پیشنهاد خود ندارد؛ بهویژه آنکه به نظر میرسد دستکم حمایت دو نفر از بزرگترین سهامداران مونته دی پاسکی را در اختیار دارد. از همین رو، تعجبآور نیست که سهام بانک کوچکتر اکنون تقریباً همسطح ارزش پیشنهادی اینتسا معامله میشود.
این ماجرا واقعیتی سخت در دنیای ادغام و تملک شرکتها را آشکار میکند: متقاعد کردن سهامداران برای حمایت از یک اقدام متقابل شتابزده و نامطمئن، حتی اگر از منطق راهبردی قابل دفاعی برخوردار باشد، کار دشواری است. این مسئله بهویژه زمانی دشوارتر میشود که گزینه جایگزین، دریافت صرف قیمت برای فروش سهام باشد.
در ایتالیا، جایی که افراد و گروههای بانفوذ داخلی نقش قابلتوجهی در تصمیمهای اقتصادی دارند، استفاده از ترفندهای دفاعی در برابر تصاحب شرکتها میتواند بسیار پیچیده باشد. در دیگر کشورهای اروپایی نیز نمونههایی از مقاومت شرکتهای هدف در برابر معاملات تصاحب وجود داشته است؛ از جمله مقاومت بانک بانکو د سابادل در برابر پیشنهاد بیبیویای و همچنین مقاومت بانکو بیپیام در برابر پیشنهاد یونیکردیت.
با این حال، در هر دو مورد، شرکتهای هدف از حمایت دولت برخوردار بودند؛ حمایتی که به نظر میرسد لوواگلیو از آن بیبهره بوده است. تجربه مونته دی پاسکی نشان میدهد که در معاملات دفاعی و تلاش برای جلوگیری از تصاحب، صرفاً دعوت از سرمایهگذاران به اتخاذ نگاهی بلندمدت و راهبردی، بهندرت برای جلب حمایت آنها کافی است.





نظرات کاربران