












به گزارش ش به نقل از اینوستینگ، به نظر نمیرسد افزایش شاخص دلار آمریکا و چشمانداز افزایش بیشتر نرخ بهره سرمایهگذاران طلا را آزار داده باشند. در همین حال، چشمانداز طلا برای سال 2022 به طور قابلتوجهی بدتر شده است. در شرایطی که بازار اوراق قرضه بیرونق است و سهام وانمود میکنند که همه چیز خوب است، سهام فلزات گرانبها مانند پیراهنهایی تمیز در سبد لباسهای کثیف به نظر میرسند. به عنوان مثال، قیمت اوراق قرضه اغلب برعکس قیمت سهام حرکت میکند. هنگامی که سهام سقوط میکند، طرفداران اوراق قرضه بیشتر میشوند، و دومی به عنوان پوششی در برابر عدم قطعیت و نوسانها عمل میکند.
با این حال، با افزایش تورم و اقدامات تهاجمی فدرال رزرو، قیمت اوراق قرضه کاهش یافته است، بازدهی افزایش یافته است، و احساسات ریسکپذیری/ریسکگریزی کمک چندانی به این رابطهی تاریخی نکرده است. به یاد داشته باشید که بازار اوراق قرضه بر اساس پیامدهای جنگ فدرال رزرو بر تورم قیمتگذاری میشود، در حالی که بازار سهام عمومی و سهام فلزات گرانبها اینگونه نیستند. پناهگاه امن خزانهداری ایالات متحده از بین رفته است و در این دنیای وارونه، سهام و کالاها با نوسانهای بسیار کمتری مواجه هستند.
بنابراین، لطفاً به یاد داشته باشید که حرکتهای کوتاهمدت در بازارهای مالی مبتنی بر عوامل بنیادین نیستند. در عوض، الگوریتمها شاخصهای احساسات را تحلیل میکنند و تا زمانی که مومنتوم صعودی است، چرا نگران مسائل بنیادین میانمدت باشیم؟
اینگونه فکر کنید: میتوانیم به یک معاملهگر مبتنی بر آمار و ارقام دادههایی ارائه کنیم که از احتیاط میانمدت حرف میزنند. با این حال، وی چه پاسخ میدهد ... چه کسی اهمیت میدهد؟
در واقعیت، سرمایهگذاران مبتنی بر مونتوم به قدری کوتاهمدت-محور هستند که استراتژی آنها این است که روی موجهای بالاتر سوار شوند و با نخستین نشانه، دچار استرس شوند. در نتیجه، با توجه به اینکه سهام فلزات گرانبها نوسانهای کمتری را نشان میدهند، سرمایهگذاران مومنتوم پرچم قرمزی را که باعث خروج آنها از پوزیشن خود میشود، ندیدهاند.
علاوه بر این، ممکن است فعالان بازار بپرسند که آیا «طلا اکنون تنها دارایی بدون ریسک باقی مانده است» و آیا «این توضیح میدهد که چرا طلا تا این حد انعطافپذیر بوده است.» پاسخ کاملا روشن است.
در شرایطی که علیرغم سقوط ارزشهای بنیادین طلا، سرمایهگذاران هنوز پشت آن پنهان شدهاند، بحران روسیه و اوکراین سرمایهگذاران بیش از حد مشتاق را همچنان پوشش می دهد. هر چند، در حالی که گاوهای طلا از قیمت بالا برای توجیه روایت خود استفاده میکنند، واقعیت این است که «کسانی که نمیتوانند گذشته را به خاطر بیاورند محکوم به تکرار آن هستند.»
انتظار داریم که سهام فلزات گرانبها در دراز مدت افزایش یابند. با این حال، با اقدام تهاجمی فدرال رزرو و چرخهی افزایش نرخ بهره آن به تازگی، قبل از ادامهی روند صعودی بازارها، باید شاهد کاهش شدید سرمایه باشیم.
با روند صعودی شاخص دلار آمریکا و روند نزولی برای سهام فلزات گرانبها، برخی از تحلیلگران در 7 فوریه هشدار دادند که پولبک کوتاهمدت اولی با واقعیات بنیادین در تضاد است. در آن نقطه، برخی تحلیلگران در چند ماه گذشته دربارهی بازدهی واقعی ایالات متحده مطالب زیادی نوشتهاند؛
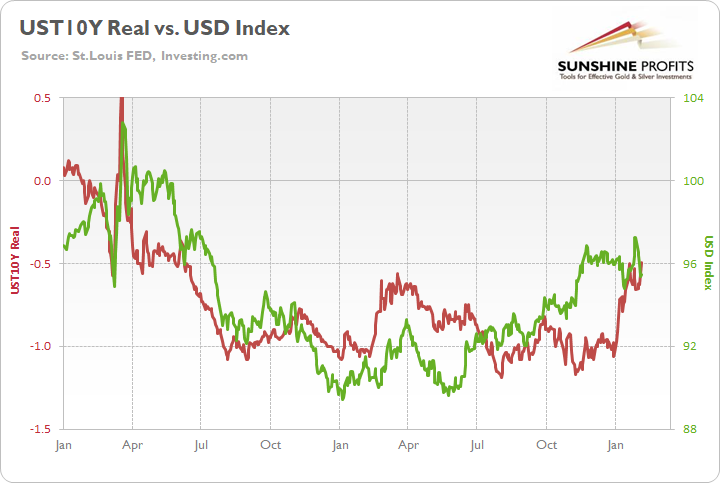
«خط سبز بالا شاخص دلار را از ژانویه 2020 دنبال میکند، در حالی که خط قرمز بالا بازدهی واقعی 10 ساله ایالات متحده را دنبال میکند. در حالی که شاخص دوم در ژانویه 2021 مانند شاخص دلار و شاخص شرایط اقتصادی (FCI) به پایین نرسید (اگرچه نزدیک بود)، هر سه در اواخر سال 2021 افزایش یافتند و در سال 2022 سقفهای تازهای را ایجاد کردند.
علاوه بر این، با توجه به اینکه فدرال رزرو احتمالا در نشست سیاست پولی خود در ماه مارس نرخ بهره را افزایش میدهد، این مسئله از بازدهی واقعی 10 ساله ایالات متحده و شاخص شرایط اقتصادی بالاتر حمایت میکند. در نتیجه، عوامل بنیادین زیربنایی شاخص دلار آمریکا همچنان قوی و احساسات کوتاهمدت احتمالا مسئول ضعف اخیر هستند.
بنابراین، در حالی که الگوریتمها در نبرد کوتاهمدت پیروز شدند، اصول بنیادین برندهی جنگ میانمدت هستند. علاوه بر این، با افزایش بازدهی واقعی 10 ساله ایالات متحده در هفتههای اخیر، شاخص دلار همانطور که انتظار میرفت واکنش نشان داد.»
نمودار زیر را مشاهده کنید:
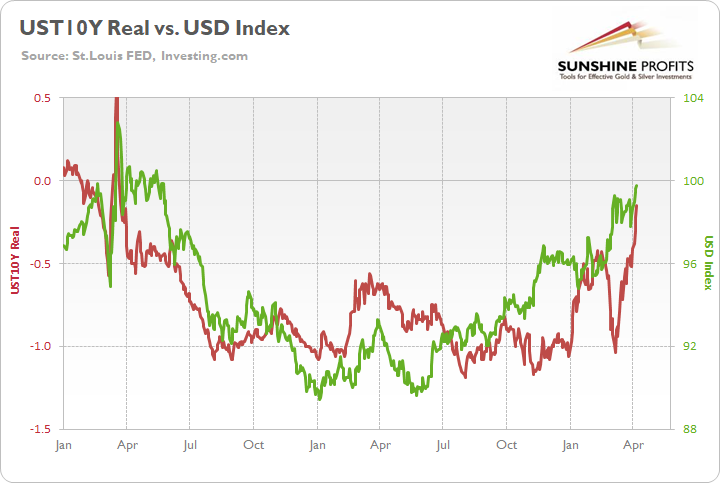
با این حال، خوشبینی مداوم به قیمت طلا شبیه به پولبک شاخص دلار در ماه فوریه است. به عنوان مثال، الگوریتمها با تغییر مومنتوم، شاخص دلار را پایینتر آوردند. با این حال، با گذشت زمان، واقعیت دوباره خود را نشان داد. به همین ترتیب، الگوریتم ها در حال حاضر سهام فلزات گرانبها را بالاتر میبرند، اما واقعیت نیز باید در چند ماه آینده دوباره نمایان شود.
برای توضیح، تحلیلگری در 12 ژانویه نوشت:
«سهام فلزات گرانبها نسبت به برخی از داراییها نوسان کمتری دارند. با این حال، مهم است که به یاد داشته باشیم سهام طلا، نقره و معدن در بحبوحهی افزایش نقدینگی در تابستان 2020 به اوج خود رسیدند. به همین ترتیب، خیزشهای آنها با نرخهای بهره واقعی که در آن زمان در پایینترین حد خود بودند، همزمان شدند.
در مقابل، با توجه به تخلیهی نقدینگی فدرال رزرو و افزایش نرخهای بهره واقعی در ماههای آینده، سهام فلزات گرانبها باید از قیمتگذاری مجدد متضرر شوند. به عنوان مثال، زمانی که بازده واقعی 10 ساله ایالات متحده از ژوئن 2013 تا اکتبر 2018 صفر درصد یا بالاتر بود، طلا در آن بازهی زمانی زیر 1400 دلار ماند و در واقع به زیر 1100 دلار سقوط کرد. در نتیجه، اگر فدرال رزرو دست به اقدامات تهاجمی بزند، تعجب نکنید که سهام فلزات گرانبها کاهش پیدا کنند.
لطفا نمودار پایین را ببینید:
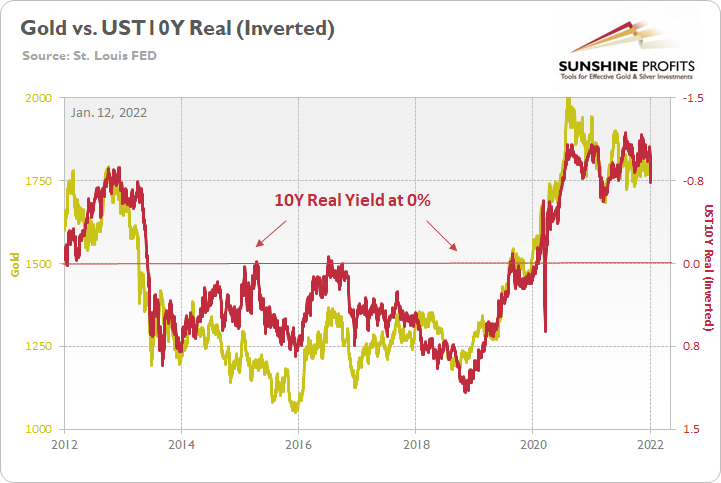
تا آن زمان، بازدهی واقعی 10 ساله ایالات متحده در سال 2022 افزایش یافته و اظهارات تندروانهی فدرال رزرو این شاخص را به منفی0.16 درصد در 7 آوریل رساند.
لطفا نمودار پایین را ببینید:
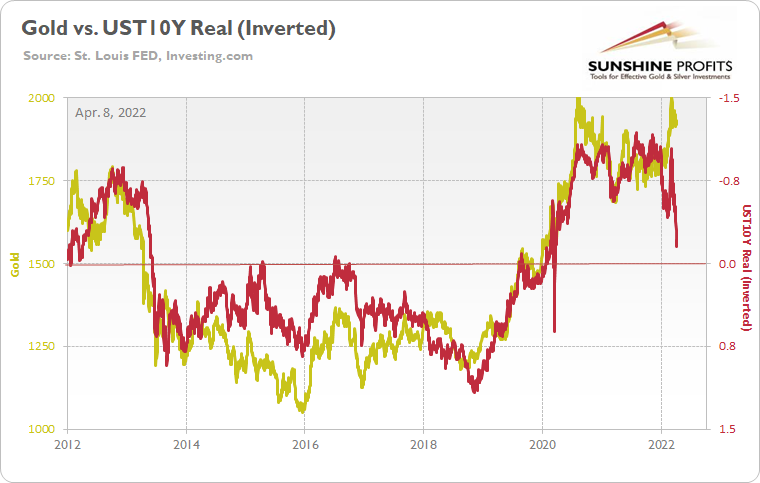
نتیجه نهایی؟ در حالی که مومنتوم بهترین دوست طلا و نقره باقی مانده است، چشم انداز داخلی بنیادین آنها در سال 2022 به شدت بدتر شده است. شاخص دلار و بازده واقعی ایالات متحده به طرز چشمگیری افزایش یافته و فدرال رزرو نرخ بهره را بالا برده است. سهام فلزات گرانبها تا حد زیادی همه این تحولات نگرانکننده را نادیده گرفتهاند.
با وجود این، تاریخ نشان میدهد که تحلیلهای تکنیکال و بنیادین در میانمدت پیروز میشوند. علاوه بر این، در حالی که احساسات افزایش یافته است، پاندول میتواند بدون هشدار در حال حاضر حرکت کند. وقتی این اتفاق بیفتد، سهام فلزات گرانبها با یکی از بدترین شرایط بنیادین از اواخر سال 2018 مواجه خواهند شد.
در نتیجه، سهام فلزات گرانبها در 7 آوریل صعود داشتند، زیرا مومنتوم به راحتی از بین نمیرود. با این حال، با آشکار شدن هر چه بیشتر نظریهی میانمدت، سرمایهگذاران در نبردی میجنگند که طی 10 سال گذشته برنده نشدهاند. در نتیجه، پس از تغییر احساسات، سهام فلزات گرانبها باید دچار افت شدید شوند؛ با این حال، زمان آن نامشخص خواهد بود.




نظرات کاربران