












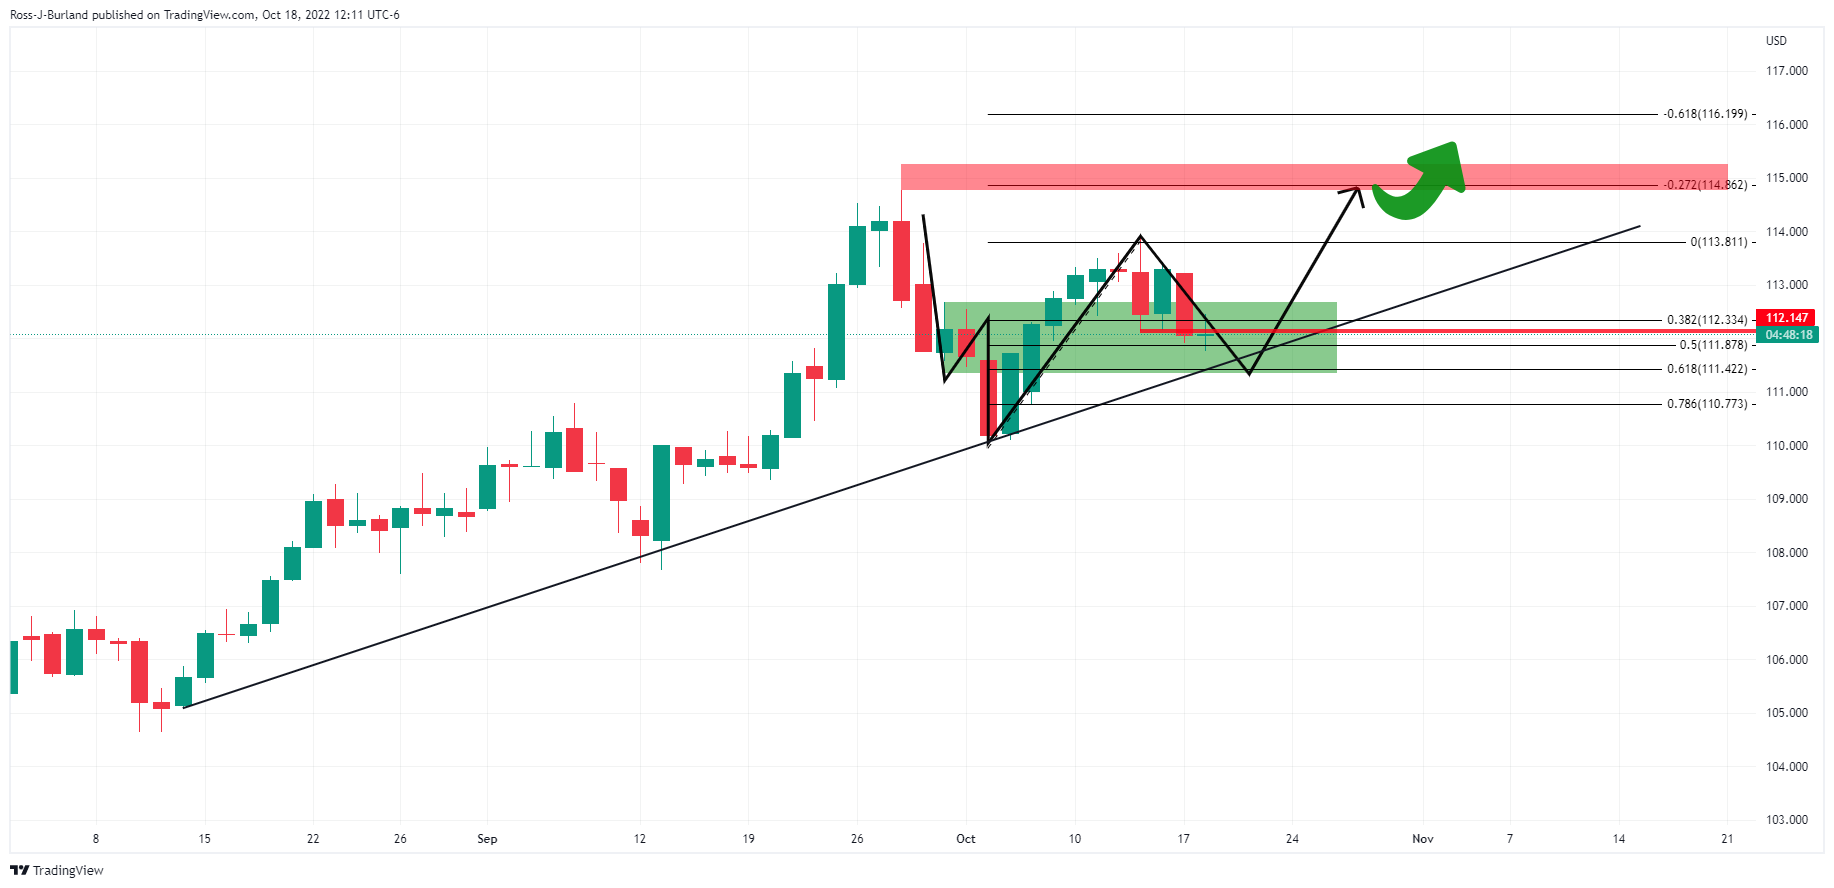
به گزارش شبکه اطلاعرسانی طلا و ارز به نقل از «افایکسامپایر» دلار آمریکا، همانطور که با شاخص DXY در مقابل سبدی از ارز اندازهگیری میشود، در روز سه شنبه کمی بالاتر رفت و از پایینترین سطح مشاهدهشده در روز قبل دوباره صعود کرد، اگرچه از دیدگاه فنی همانطور که در زیر نشان داده شده است، اعتقاد کمی به ادامهی صعود وجود داشت. حال باید دید در روز چهارشنبه این روند ادامه مییابد یا خیر.
در همین حال، این روز از نظر ریسکپذیری، روز متفاوتی بود، زیرا سرمایهگذاران چشمانداز سود را در مقابل افزایش نرخ بهره ارزیابی میکردند. روایتها پیرامون فدرال رزرو همچنان محرک کلیدی است که بر بازارهای مالی جهانی تاثیر میگذارد. شاخصهای اصلی وال استریت در معاملات روز سهشنبه صعودی شدند؛ زیرا درآمدهای قوی گلدمن ساکس و جانسون اند جانسون امیدها را افزایش داد که گزارشهای خوشبینانه شرکتها میتواند نگرانیهای بازار را در مورد رکود بالقوه ناشی از افزایش تورم و نرخهای بهره کاهش دهد.
با این حال، در زمان نگارش این مقاله، S&P تنها 1.00% افزایش داشت، اما همچنان از پایینترین سطح 3686.53 و از سقف قیمت 3762، پایینتر بود. اوراق خزانه ایالات متحده با بازدهی 10 ساله 4.01 درصد تغییر چندانی نداشتند. DXY در 112.07 ثابت معامله شد و بین 111.773 و 112.455 حرکت کرد.
سیاست بریتانیا در کانون توجه
از نظر بنیادی، سیاست بانک انگلستان و بریتانیا در محوریت باقی ماندند، اگرچه احساس آرامشی در این محور وجود داشت که به بازارها ثبات بخشیده بود، BoE برنامههای خود را برای شروع فروش اوراق قرضه در اول نوامبر اعلام کرد. البته، این برنامهها، بدهیها با تاریخ طولانیتر را شامل نمیشد. انتظار میرود ابعاد و فرکانس طرحها مشابه آنچه قبل از تاخیر اعلام شده بود باشد، علاوه بر آن، BoE شرایط بازار را از نزدیک زیر نظر خواهد داشت.
جرمی هانت، وزیر دارایی بریتانیا، اعلام کرده است که تقریباً تمام کاهش مالیاتهای اعلامشده توسط دولت در ماه گذشته را به منظور ایجاد ثبات در بازارهای مالی لغو میکند. با این حال، ابهامات در مورد ویژگیهای رهبری نخستوزیر لیز تراس وجود دارد. به علاوه، پنج تن از نمایندگان اکنون از او خواستهاند استعفا دهد و این نوید خوبی برای پوند نیست. بسیاری دیگر از نمایندگان محافظهکار در جلسات توجیهی ناشناس از نخستوزیر میخواهند استعفا دهد.
دلار آمریکا همچنان در صدر تقاضا است
با وقوع درگیریهای ژئوپلیتیکی، دلار آمریکا به ویژه به دلیل مزیت نرخی مناسب برای سرمایهگذاران، همچنان تحت تقاضا باقی میماند. روز قبل، رافائل بوستیک، رئیس بانک مرکزی منطقه آتلانتا به تورم بسیار بالا اشاره کرد که باید آن را تحت کنترل درآورند. چنین لفاظیهایی منجر به افزایش موقعیت خالص شاخص دلار برای سومین هفته متوالی توسط سفتهبازان شده است. با این حال، سود خالص کمتر از میانگینهای اخیر باقی مانده است که انتظار میرود در روزها و هفتههای آینده تداوم یابد.
در همین حال، تولید صنعتی ایالات متحده در ماه سپتامبر 0.4 درصد افزایش یافت، رقمی قویتر از حد انتظار که عمدتاً ناشی از افزایش قابل توجه تولید (0.4+ درصد) بود.
ناگفته نماند که بخشی از قدرت تولید اخیراً مربوط به افزایش تولید خودرو بوده است و بنابراین انتظار نمیرود که ادامه پیدا کند. اما با این وجود، انعطافپذیری در این دادهها در برابر سیاستهای پولی همچنان شفاف است. بدیهی است که رشد قوی در تولید کالا به دلیل کاهش تقاضا، به مهار تورم کالا کمک میکند، اما برای فدرال رزرو تورم خدمات است که به دلیل پایداری زیاد در حال حاضر بیشترین نگرانی را ایجاد کرده است.
بازدهی آمریکا و تحلیل تکنیکال دلار
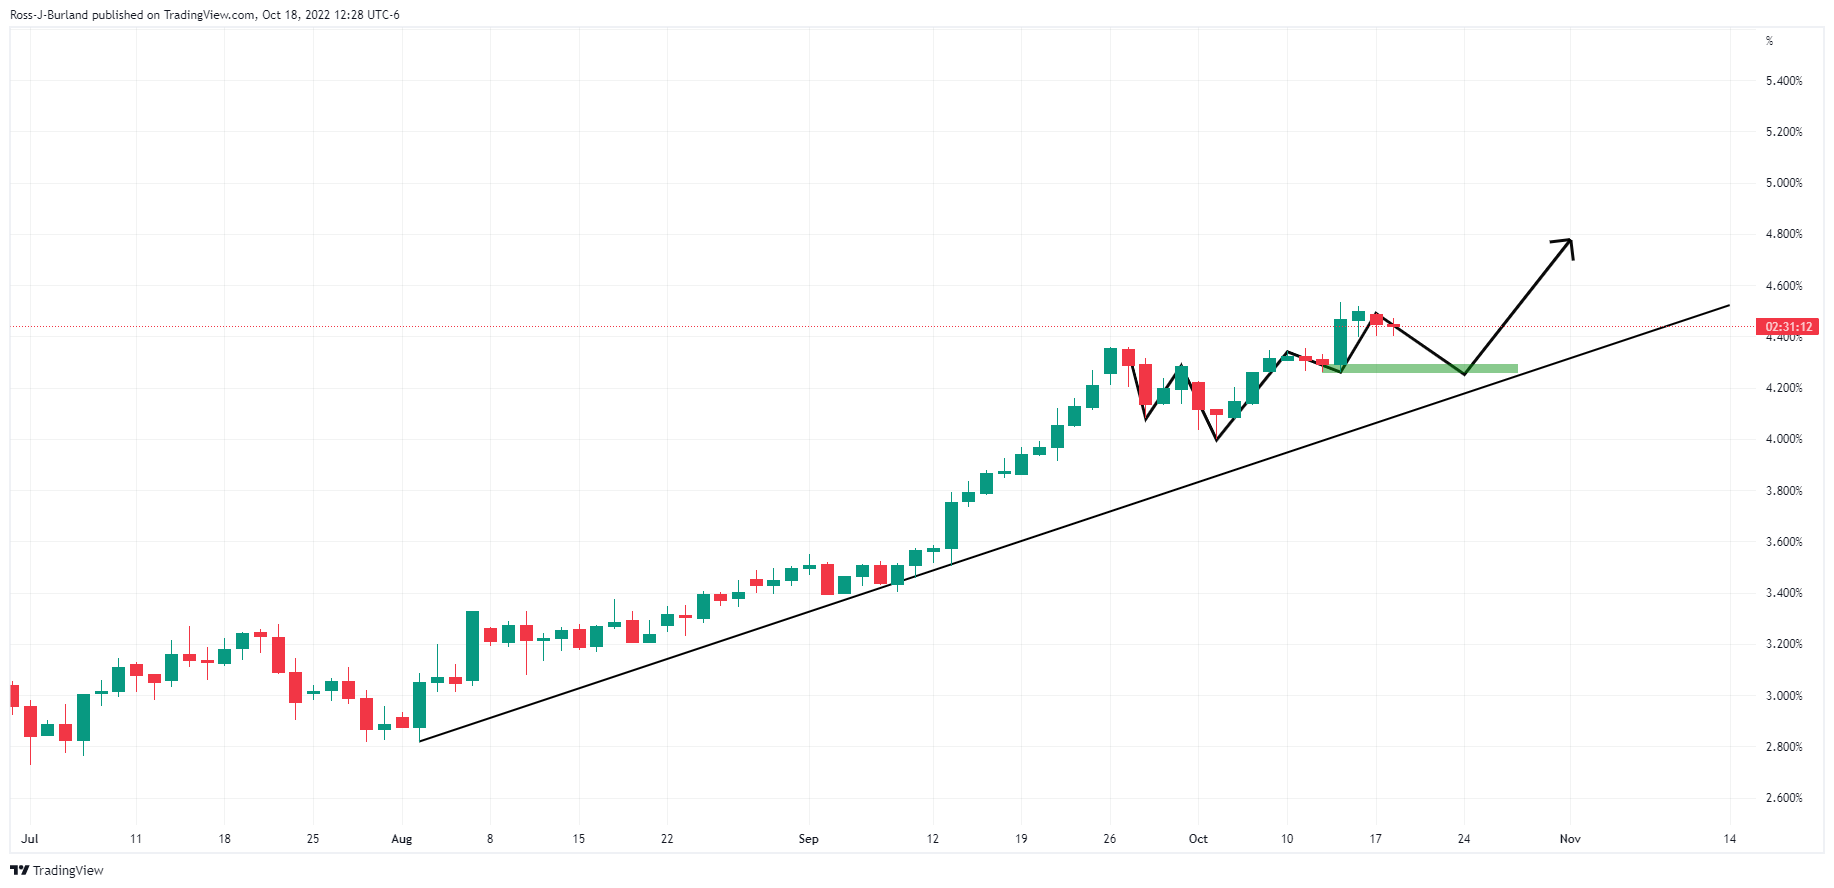
بازدهی 2 ساله تحت فشار است که باعث شده دلار آمریکا به پایینترین حد هفته گذشته برسد. با این حال، اگر هر دو حمایت از خط روند آنها ادامه پیدا کند، میتوانیم فشار صعودی را در هر دو دارایی مشاهده کنیم.
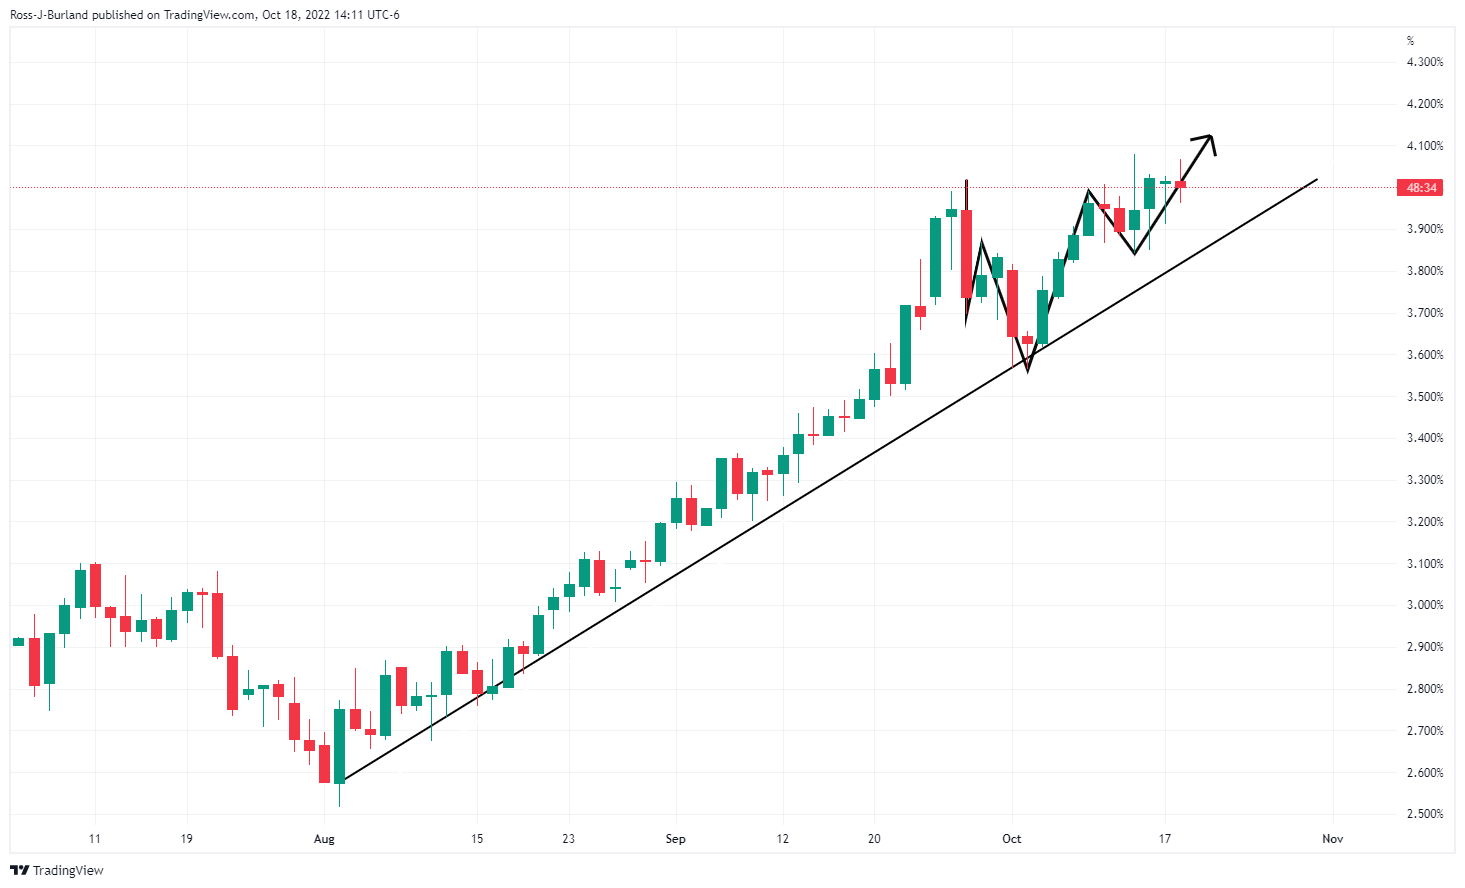
بازدهی 10 ساله خزانهداری ایالات متحده، که روز جمعه با 4.006 درصد بسته شد، که بالاترین پایان هفتگی آن از ژوئیه 2008 است، همچنان نزدیک به این رقم است که عامل حمایتی برای دلار تلقی میشود. هفته گذشته از آنجایی که بازدهی در مارس 2020 به پایینترین سطح خود رسید، رگههای پیشروی هفتگی، برخی از اوجهای قابل توجه را نشان دادهاند و تنها بازگشت به زیر 3.81 درصد میتواند با پتانسیل نزولی بسیار عمیقتر و غافلگیرکنندهتر، منطقه 3.5620 تا 3.4980 درصد را در معرض خطر قرار دهد. در حال حاضر، شکلهای W و خطوط گردن یک ویژگی حمایتی، هم برای بازده و هم برای دلار باقی میمانند:




نظرات کاربران