












به گزارش شبکه اطلاعرسانی طلا و ارز و به نقل از «Fxempire»، انتشار دادههای بازار کار آمریکا در ماه (فوریه)، موجب سیو سود سرمایهگذاران در بازار شد، چرا که این دادهها به کاهش نرخ بهره توسط فدرال رزرو (Fed) در نیمه اول سال (2024) اشاره داشتند. همچنین، در روز دوشنبه، آمارهای اقتصادی چین، سخنان مقامات بانک مرکزی اروپا (ECB) و انتظارات تورمی مصرفکنندگان (CPI) ایالات متحده مورد توجه سرمایهگذاران خواهد بود. در همین حال، شاخص دکس (DAX) آلمان با افت ۰.۱۶ درصدی مواجه شد. این شاخص که در روز پنج شنبه ۰.۷۱ درصد افزایش یافته بود، در نهایت به سطح ۱۷۸۱۵ رسید.
قیمت تولیدکننده و تولید صنعتی آلمان، نشاندهنده روند مثبت تقاضا
تولید صنعتی آلمان در (ژانویه) ۱.۰ درصد افزایش یافت، در حالی که در ماه (دسامبر) ۲.۰ درصد کاهش داشت. همچنین قیمت تولیدکننده آلمان نیز تصویری خوشبینانهتر از وضعیت اقتصادی این کشور ارائه کرد. قیمت تولیدکننده آلمان در (ژانویه) نسبت به (دسامبر) با کاهش ۴.۴ درصدی روبرو شد. این رقم در ماه (دسامبر) برابر با ۵.۱ درصد بود.
این آمارها نشاندهنده افزایش تقاضا است که با دادههای تجاری آلمان همخوانی دارد. با این وجود، کاهش قیمت تولیدکننده، گمانهزنیها درمورد کاهش نرخ بهره توسط بانک مرکزی اروپا در ماه (ژوئن) را تقویت کرد.
گزارش اشتغال آمریکا بر تقاضای خرید داراییهای پُرریسک تأثیر میگذارد
در اواخر معاملات روز جمعه، گزارش اشتغال آمریکا مورد توجه سرمایهگذاران قرار گرفت. تعداد مشاغل بخش غیرکشاورزی با افزایش ۲۷۵ هزار نفری روبرو شد، در حالی که نرخ بیکاری ایالات متحده از ۳.۷ درصد به ۳.۹ درصد افزایش یافت. میانگین درآمد ساعتی نیز در ماه (فوریه) از رشد ۴.۴ درصدی به ۴.۳ درصد در مقیاس سالانه کاهش یافت. در همین راستا، آمارهای مربوط به بیکاری و رشد دستمزد، گمانهزنیهای بازار درباره کاهش نرخ بهره توسط فدرال رزرو در نیمه اول سال را تقویت کرد.
با این حال، سیو سود معاملهگران در اواخر معاملات اروپا، فشار زیادی بر بازارهای سهام وارد کرد بهطوری که در روز جمعه، شاخص نزدک کامپوزیت با کاهش ۱.۱۶ درصدی روبرو شد. شاخصهای اساندپی 500 (S&P 500) و داو جونز (Dow Jones) نیز به ترتیب با کاهش ۰.۶۵ درصدی و ۰.۱۸ درصدی مواجه شدند.
تحرکات بازار در روز جمعه
قیمت سهام شرکت راینمتال (Rheinmetall AG) با افت ۳.۳۷ درصدی مواجه شد و سهام شرکتهای فناوری و خودروسازی نیز به این روند نزولی دامن زدند. سهام شرکتهای اینفینئون تکنولوژی (Infineon Technologies) و سپ (SAP) به ترتیب با کاهش ۱.۶۵ درصدی و ۰.۴۷ درصدی روبرو شدند. همچنین، قیمت سهام خودروسازی پورشه با افت ۱.۱۳ درصدی و فولکسواگن با کاهش ۰.۰۳ درصدی مواجه شد. در مقابل، قیمت سهام شرکتهای بیامدابلیو (BMW) و مرسدس بنز با افزایش به ترتیب ۰.۱۷ درصدی و ۰.۲۱ درصدی همراه بودند.
با این وجود، سهام شرکت سیمرایز اِیجی (Symrise AG) به لطف چشمانداز مثبت برای سال (2024)، با افزایش ۱.۶۳ درصدی همراه بود.
تمرکز بر بانک مرکزی اروپا و چین
در روز دوشنبه، آمار فروش خودرو از چین میتواند بر ریسکپذیری بازار تأثیر بگذارد. ارقام ضعیفتر از حد انتظار نیز میتواند بر امیدواریها نسبت به بهبود تقاضا با توجه به سیاستهای اخیر دولت چین خدشه وارد کند. در همین راستا، اقتصاددانان پیشبینی میکنند که فروش خودرو در ماه (فوریه) نسبت به سال گذشته ۴۱ درصد افزایش یابد که از رقم ۴۷.۹ درصد در (ژانویه) پایینتر است.
با این حال، سرمایهگذاران باید به اظهارات مقامات بانک مرکزی اروپا توجه داشته باشند. «پییرو چیپولونه»، عضو هیئت اجرایی بانک مرکزی اروپا، قرار است در روز دوشنبه سخنرانی کند. دیدگاههای وی درمورد تورم، اقتصاد و جدول زمانی کاهش نرخ بهره میتواند بر بازار تأثیر بگذارد.
تقویم اقتصادی ایالات متحده: انتظارات تورمی مصرفکنندگان
در روز دوشنبه، انتظارات تورمی مصرفکنندگان ایالات متحده در اواخر جلسه مورد توجه سرمایهگذاران قرار خواهد گرفت. انتظارات تورمی بالاتر از حد انتظار میتواند تقاضای خرید سهام در شاخص دکس را با مشکل مواجه کند. با انتشار گزارش شاخص قیمت مصرفکننده آمریکا (CPI) در روز سهشنبه، ممکن است حساسیت سرمایهگذاران به این گزارش بیشتر شود.
اقتصاددانان پیشبینی میکنند انتظارات تورمی مصرفکنندگان در ماه (فوریه) همچنان به روی رقم ۳.۰ درصد باقی بماند. در حالی که تمرکز اصلی بر ارقام تورم است، اما هیچ سخنرانی از اعضای کمیته فدرال بازار آزاد (FOMC) وجود ندارد به این شرح که کمیته مذکور از روز شنبه (9 مارس) وارد دوره سکوت شده است.
پیشبینی کوتاه مدت
به نظر میرسد روندهای کوتاه مدت شاخص دکس به آمارهای تورم منطقه یورو و ایالات متحده وابسته باشد. ارقام تورم پایینتر از حد انتظار میتواند گمانهزنیها درمورد کاهش نرخ بهره توسط بانک مرکزی اروپا در ماه (می) و فدرال رزرو در سال جاری را تقویت کند. افزون بر این، در روز دوشنبه، قراردادهای آتی شاخص دکس و نزدک مینی به ترتیب با کاهش ۶۲ و ۹۳ واحدی مواجه شدند.
شاخصهای تکنیکال شاخص دکس
نمودار روزانه
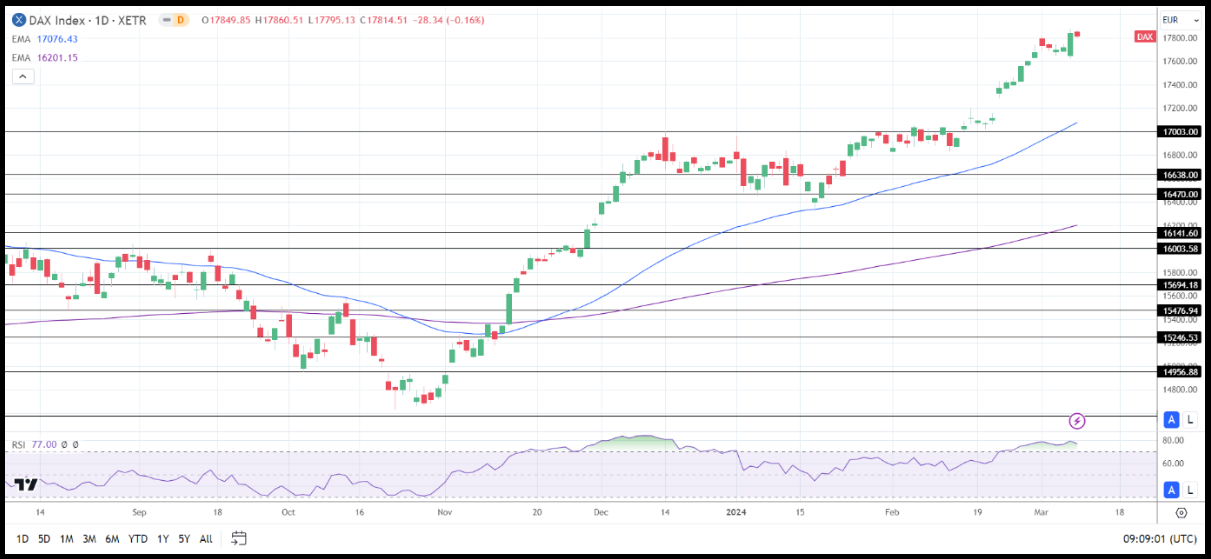
شاخص دکس بهطور قابل توجهی بالاتر از میانگینهای متحرک نمایی (EMA) ۵۰ و ۲۰۰ روزه قرار داشت که سیگنالهای صعودی را صادر میکند. بازگشت این شاخص به بالاترین رکورد روز پنجشنبه یعنی ۱۷۸۷۹ میتواند به حرکت آن به سمت سطح ۱۸۰۰۰ کمک کند.
بر این اساس، اظهارات مقامات بانک مرکزی اروپا و دادههای اقتصادی از چین و ایالات متحده باید مورد توجه قرار گیرد.
از طرف دیگر، کاهش شاخص دکس به زیر سطح ۱۷۷۵۰ به ضرر فروشندگان خواهد بود و قیمت سهام را به سمت ۱۷۶۰۰ پایین میآورد. شاخص قدرت نسبی (RSI) ۱۴ روزه نیز در سطح ۷۷.۰۰ نشان میدهد که شاخص مذکور در منطقه اشباع خرید قرار دارد و فشار فروش در سطح ۱۷۸۷۹ (بالاترین رکورد) میتواند تشدید شود.
نمودار ۴ ساعته
بر طبق چارت 4 ساعته، شاخص دکس همچنان بالاتر از میانگینهای متحرک نمایی ۵۰ و ۲۰۰ روزه باقی مانده است که این امر روند صعودی قیمتها را تأیید کرد. در این حین، عبور شاخص دکس از بالاترین رکورد ۱۷۸۷۹، سطح ۱۸۰۰۰ را قابل دسترس میکند.
با این وجود، افت شاخص عنوانشده به زیر ۱۷۸۰۰ به ضرر خریداران است و قیمت سهام را به سمت ۱۷۶۵۰ پایین میآورد. همچنین، شاخص قدرت نسبی ۱۴ روزه در تایم فریم ۴ ساعته در سطح ۶۸.۴۵ نشان میدهد که شاخص دکس میتواند قبل از ورود به منطقه اشباع خرید، به بالاترین رکورد خود در ۱۷۸۷۹ بازگردد.
سلب مسئولیت:




نظرات کاربران