












به گزارش شبکه اطلاعرسانی طلا و ارز به نقل از «افایکس استریت» دلار آمریکا که با شاخص دلار آمریکا (DXY) ردیابی میشود، از مرز ۱۰۸.۰۰ عبور کرد.
از قرار معلوم، ارز ایالات متحده نه تنها برای هفتهای دیگر روند پیروزی خود را حفظ کرده است، بلکه توانسته به سطوحی برسد که در بیش از دو سال گذشته دیده نشده بود.
این شاخص در این هفته نیز روند مثبت خود را ادامه داد که از اواخر سپتامبر بدون وقفه بوده است.
گفتنی است با وجود دادههای اقتصادی قوی ایالات متحده و همچنین بهدلیل «تجارت ترامپ» و موضع محتاطانه جدید فدرال رزرو (Fed) که به دقت مراحل بعدی خود در زمینه نرخهای بهره را ارزیابی میکند، رشد کنونی تقویت شده است.
عدم قطعیت در دولت ترامپ: شمشیری دو لبه؟
با وجود برخی نامهای غیرمنتظره که بهطور موقتی در حال آمدن و رفتن هستند، دونالد ترامپ رئیسجمهور منتخب هنوز هیچ حرکت عمدهای را اعلام نکرده است. به نظر میرسد سرمایهگذاران این آرامش را در حال حاضر پذیرفتهاند و فضای کمی برای شگفتیهای ناگوار در انتصابات کلیدی باقی گذاشتهاند.
در عین حال، احساسات بازار در زمینه ارزهای دیجیتال، دلار آمریکا، سهام و بخش شرکتی به هیچ وجه آرام نیست. خوشبینی نسبت به دوره دوم احتمالی ترامپ بهواسطه انتظاراتی پیرامون کاهش مالیات شرکتی و حذف نظارت دولت، منجر به افزایش قوی در سهام، بهویژه در بخشهای مالی، انرژی و صنعتی، شده است.
البته در ابتدا، احتمال کاهش سیاستهای مالی ترامپ، همراه با احتمال معرفی تعرفهها بر واردات اروپایی و چینی، میتواند فشارهای تورمی را بار دیگر شعلهور کند. این امر تأثیر مستقیم و فوری بر موضع سیاست پولی فدرال رزرو خواهد داشت.
در پاسخ، فدرال رزرو ممکن است در چرخهی تسهیل فعلی وقفهای ایجاد کند یا حتی توقف آن را در دستور کار قرار دهد و نرخها را در سطحی بهطور کافی محدود نگه دارد. این امر نهتنها میتواند فعالیت اقتصادی را کاهش دهد، بلکه دلار را نیز تقویت خواهد کرد.
با نزدیک شدن به آخرین ماه سال، ترکیب یک رالی احتمالی و انتظار برای سیاستهای ترامپ نشان میدهد که چشماندازی برای دلار قویتر ایالات متحده، همچنان دستنخورده و بدون خدشه باقی مانده است.
فدرال رزرو محتاط، دلار مطمئن
عامل کلیدی دیگری که به افزایش شدید دلار کمک میکند، فدرال رزرو و رویکرد محتاطانه جدید آن است. این موضوع در اظهارات اخیر جروم پاول، رئیس فدرال رزرو، مشهود بود که وی تأکید کرد بانک مرکزی عجلهای برای کاهش بیشتر نرخهای بهره ندارد.
موضع پاول با ارقام بالای تورم ایالات متحده پشتیبانی میشود. در حالی که اکثر اعضای کمیته هنوز انتظار دارند قیمتهای مصرفکننده به سمت هدف ۲٪ حرکت کنند؛ البته مسیر ممکن است ناهموارتر از آنچه که ابتدا پیشبینی میشد، باشد.
این دیدگاه محتاطانه به بازار کار نیز اعمال میشود: بازار کار در حال خنکشدن است، البته با سرعتی تقریباً لاکپشتی و بسیار کندتر از آنچه بسیاری امیدوار بودند. میشل بومن، یکی از اعضای کمیته FOMC و معروف به مواضع تندرو، با تکرار موضع محتاطانه پاول، در مورد ایده کاهش نرخها در حالی که تورم بالاتر از هدف است، ابراز نارضایتی کرد.
با تغییر تمرکز فدرال رزرو از کنترل تورم به نظارت دقیقتر بر بازار کار، سلامت کلی اقتصاد ایالات متحده به یک عامل حیاتی در شکلدهی به تصمیمات سیاستی آینده تبدیل شده است.
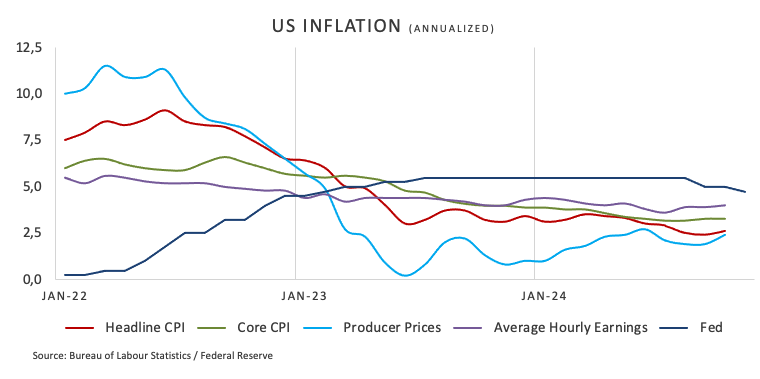
در اکتبر، گزارش اشتغال غیرکشاورزی (NFP) نشاندهندهی افزایش ملایم تنها ۱۲,۰۰۰ شغل بود، در حالی که نرخ بیکاری در ۴.۱٪ ثابت ماند. اگرچه گزارش ADP از انتظارات فراتر رفت، مطالبات بیکاری هفتگی نشان میدهد که بازار کار همچنان قوی است، حتی اگر به تدریج در حال خنکشدن باشد.
اعداد قوی تولید ناخالص داخلی نیز نگرانیها دربارهی رکود قریبالوقوع را کاهش داده است. در حال حاضر، نه فرود سخت و نه فرود نرم، محتمل به نظر نمیرسند.
اقتصاد ایالات متحده، در مقایسه با همتایان G10 خود، همچنان عملکرد بهتری دارد که میتواند به دلار آمریکا در حفظ قدرت خود در میانمدت تا بلندمدت کمک کند.
تغییرات نرخها در سطح جهانی: چه کسی مسئول افزایش و چه کسی مسئول کاهش است؟
منطقه یورو، ژاپن، سوئیس و بریتانیا همگی با فشارهای کاهش قیمت و روندهای اقتصادی بهطور فزایندهای غیرقابل پیشبینی دست و پنجه نرم میکنند.
در پاسخ، بانک مرکزی اروپا (ECB) در تاریخ ۱۷ اکتبر، نرخهای بهره را ۲۵ واحد پایه کاهش داد، اما در مورد مراحل بعدی خود وضوح چندانی ارائه نکرد و به رویکرد «وابسته به دادهها» خود پایبند ماند. بهطور مشابه، بانک ملی سوئیس (SNB) در تاریخ ۲۶ سپتامبر، نرخها را ۲۵ واحد پایه کاهش داد.
بانک انگلستان (BoE) نیز اوایل این ماه نرخ سیاست خود را کاهش داد و آن را به ۴.۷۵٪ رساند. با این حال، BoE همچنان به رویکردی محتاطانه پایبند است، زیرا انتظار دارد بودجه جدید به رشد و تورم کمک کند. این امر احتمال کاهشهای تند نرخ در کوتاهمدت را نامحتمل میسازد، اگرچه بانک مرکزی انتظار دارد تورم تا پایان ۲۰۲۵ تثبیت شود.
در استرالیا، بانک مرکزی استرالیا (RBA) در جلسهی ۵ نوامبر، نرخها را بدون تغییر نگه داشت و موضع محتاطانه خود را حفظ کرد. بازارها هماکنون انتظار کاهش نرخها را تا مه ۲۰۲۵ دارند.
در عین حال، در ژاپن، بانک مرکزی ژاپن (BoJ) در جلسه ۳۱ اکتبر بر سیاست تسهیلی خود تأکید کرد. در حالی که بازارها انتظار یک افزایش ملایم ۴۵ واحد پایه در ۱۲ ماه آینده را دارند، BoJ در حال حاضر به رویکرد فوقالعاده تسهیلی خود پایبند است.
چه چیزی در هفته آینده در انتظار است؟
هفته آینده بهدلیل تعطیلات روز شکرگزاری در ۲۸ نوامبر، کوتاهتر خواهد بود.
در جدول زمانی ایالات متحده، رویداد کلیدی انتشار صورتجلسه FOMC از جلسه ۷ نوامبر خواهد بود که با دادههای اقتصادی واقعی و فعالیت محدود سخنگویان فدرال رزرو همراه است.
تحلیل شاخص دلار آمریکا
شاخص دلار آمریکا (DXY) به صعود مستمر خود ادامه میدهد و هدف اصلی بعدی، اوج چرخه اخیر که کمی بالاتر از سطح ۱۰۸.۰۰ در تاریخ ۲۲ نوامبر قرار دارد، خواهد بود. بعد از آن، هدف آن رسیدن به اوج 3 نوامبر ۲۰۲۲ به میزان ۱۱۳.۱۴ است.
در سمت پایین، هر گونه بازگشت ابتدا با حمایت در سطح بحرانی SMA ۲۰۰ روزه مواجه خواهد شد که در حال حاضر در ۱۰۳.۹۶ قرار دارد و پس از آن کف قیمت 3 نوامبر در ۱۰۳.۳۷ قرار خواهد داشت. کاهشهای بیشتر ممکن است SMA ۵۵ روزه و ۱۰۰ روزه را در ۱۰۳.۳۰ و ۱۰۳.۱۶ آزمایش کند. بازگشت عمیقتر ممکن است حتی شاخص را به نزدیکترین کف ۲۰۲۴ به میزان ۱۰۰.۱۵ که در ۲۷ سپتامبر ثبت شده، برساند.
شاخص قدرت نسبی (RSI) همچنان در منطقه خرید اشباع قرار دارد و کمی بالاتر از سطح ۷۲ است که سیگنالی برای احتمال اصلاح کوتاهمدت خواهد بود. در عین حال، شاخص جهتدار میانگین (ADX) مومنتوم به دست میآورد و بالای ۵۰ میرسد که قدرت روند صعودی کنونی را تأکید میکند.




نظرات کاربران