












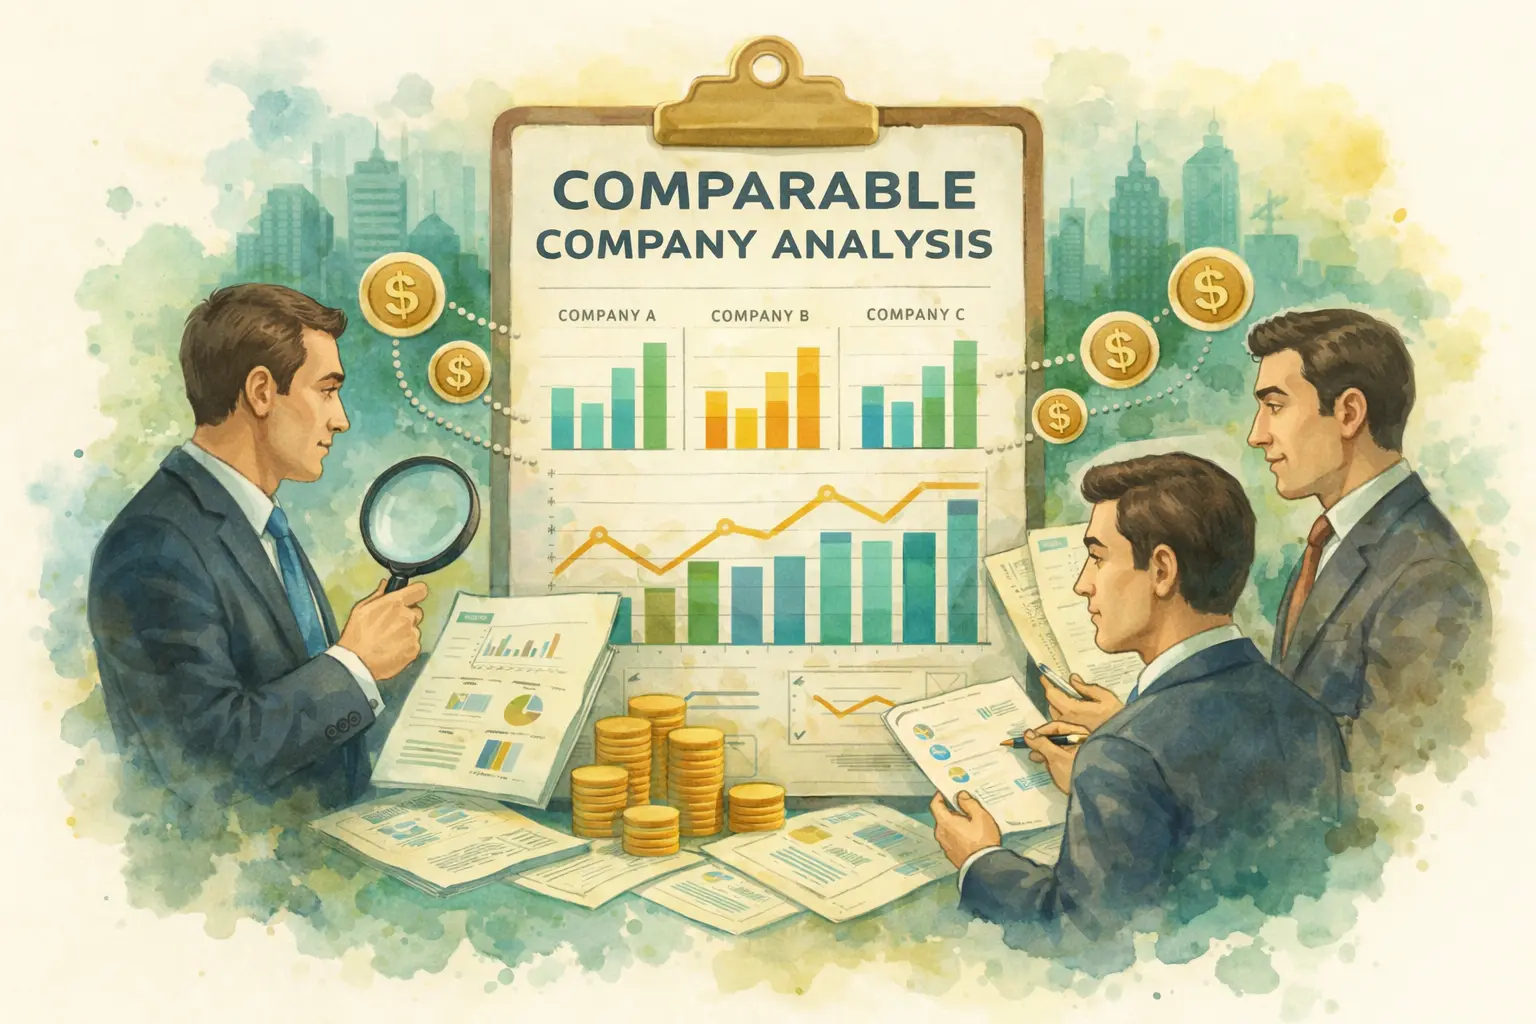
تحلیل شرکتهای قابل مقایسه یا Comparable Company Analysis روشی برای ارزیابی ارزش یک شرکت است که در آن از شاخصهای مالی شرکتهای مشابه از نظر اندازه و صنعت استفاده میشود. این تحلیل بر پایه این فرض بنا شده است که شرکتهای مشابه معمولاً دارای نسبتهای ارزشگذاری مشابهی هستند؛ مانند نسبت ارزش بنگاه به سود قبل از بهره، مالیات و استهلاک (EV/EBITDA). تحلیلگران با جمعآوری دادههای در دسترس درباره شرکتهای مشابه، نسبتهای ارزشگذاری را محاسبه کرده و آنها را با یکدیگر مقایسه میکنند.
نکات کلیدی
- تحلیل شرکتهای قابل مقایسه فرآیند مقایسه شرکتها بر اساس شاخصهای مشابه برای تعیین ارزش بنگاه آنهاست.
- نسبتهای ارزشگذاری یک شرکت میتواند نشان دهد که آیا آن شرکت بیشازحد ارزشگذاری شده یا کمتر از ارزش واقعیاش است. نسبت بالا نشاندهنده ارزشگذاری بیش از حد و نسبت پایین بیانگر ارزشگذاری کمتر از حد است.
- رایجترین معیارهای ارزشگذاری در این روش عبارتاند از: ارزش بنگاه به فروش (EV/S)، نسبت قیمت به سود (P/E)، نسبت قیمت به ارزش دفتری (P/B) و نسبت قیمت به فروش (P/S).
- تحلیل شرکتهای قابل مقایسه، ارزشگذاری یک شرکت را با استفاده از شاخصهای شرکتهای مشابه در همان صنعت و با اندازه یکسان انجام میدهد.
درک بهتر تحلیل شرکتهای قابل مقایسه (CCA)
یکی از اولین مهارتهایی که بانکداران سرمایهگذاری یاد میگیرند، انجام تحلیل شرکتهای قابل مقایسه است. این فرآیند نسبتاً ساده است و اطلاعاتی که از آن به دست میآید، معمولاً برای برآورد تقریبی ارزش سهام یا کل ارزش شرکت مورد استفاده قرار میگیرد.
مراحل تحلیل شرکتهای قابل مقایسه
فرآیند با تشکیل گروهی از شرکتهای مشابه از نظر اندازه، صنعت یا موقعیت جغرافیایی آغاز میشود. سپس میتوان یک شرکت خاص را با رقبایش به صورت نسبی مقایسه کرد. این اطلاعات برای محاسبه ارزش بنگاه (Enterprise Value - EV) و سایر نسبتهای مرتبط استفاده میشود تا بتوان جایگاه نسبی شرکت را نسبت به همتایانش سنجید.
مقایسه نسبی با تحلیل شرکتهای قابل مقایسه
برای ارزشگذاری شرکتها روشهای مختلفی وجود دارد. دو رویکرد اصلی عبارتاند از: مدلهای مبتنی بر جریان نقدی و مقایسه نسبی با رقبا. مدلهایی مثل جریان نقدی تنزیلشده (DCF) ارزش ذاتی شرکت را بر پایه جریانهای نقدی آینده محاسبه میکنند. این ارزش ذاتی با ارزش بازار مقایسه میشود. اگر ارزش ذاتی بیشتر از ارزش بازار باشد، سهام کمتر از ارزش واقعیاش قیمتگذاری شده و بالعکس.
علاوه بر ارزشگذاری ذاتی، تحلیلگران معمولاً از مقایسه نسبی نیز استفاده میکنند تا برآوردهای خود را تأیید کنند. این مقایسهها به تحلیلگر امکان میدهد میانگین یا معیار مشخصی برای صنعت تعیین کند.
شاخصهای رایج در تحلیل شرکتهای قابل مقایسه شامل EV/S، P/E، P/B و P/S هستند. اگر نسبت ارزشگذاری یک شرکت از میانگین همتایانش بیشتر باشد، بهاحتمال زیاد بیشازحد ارزشگذاری شده است. اگر کمتر باشد، احتمالاً کمتر از ارزش واقعیاش قیمتگذاری شده است. ترکیب این روشها (ذاتی و نسبی) میتواند دید بهتری از ارزش واقعی شرکت ارائه دهد.
معیارهای ارزشگذاری و معاملات در تحلیل مقایسهای
تحلیلهای مقایسهای همچنین میتوانند بر پایه معاملات اخیر انجام شوند. منظور از این معاملات، خرید شرکتهای مشابه در همان صنعت است. در اینجا نسبتها بر اساس قیمت خرید شرکتها محاسبه میشوند نه صرفاً قیمت سهام. برای مثال، اگر در صنعتی خاص، شرکتها بهطور متوسط با ۱.۵ برابر ارزش بازار یا ۱۰ برابر سود خرید و فروش شوند، این نسبتها به تحلیلگر کمک میکند تا بتواند ارزش تقریبی شرکت مورد نظر را بر اساس این معیارها تخمین بزند.




نظرات کاربران