












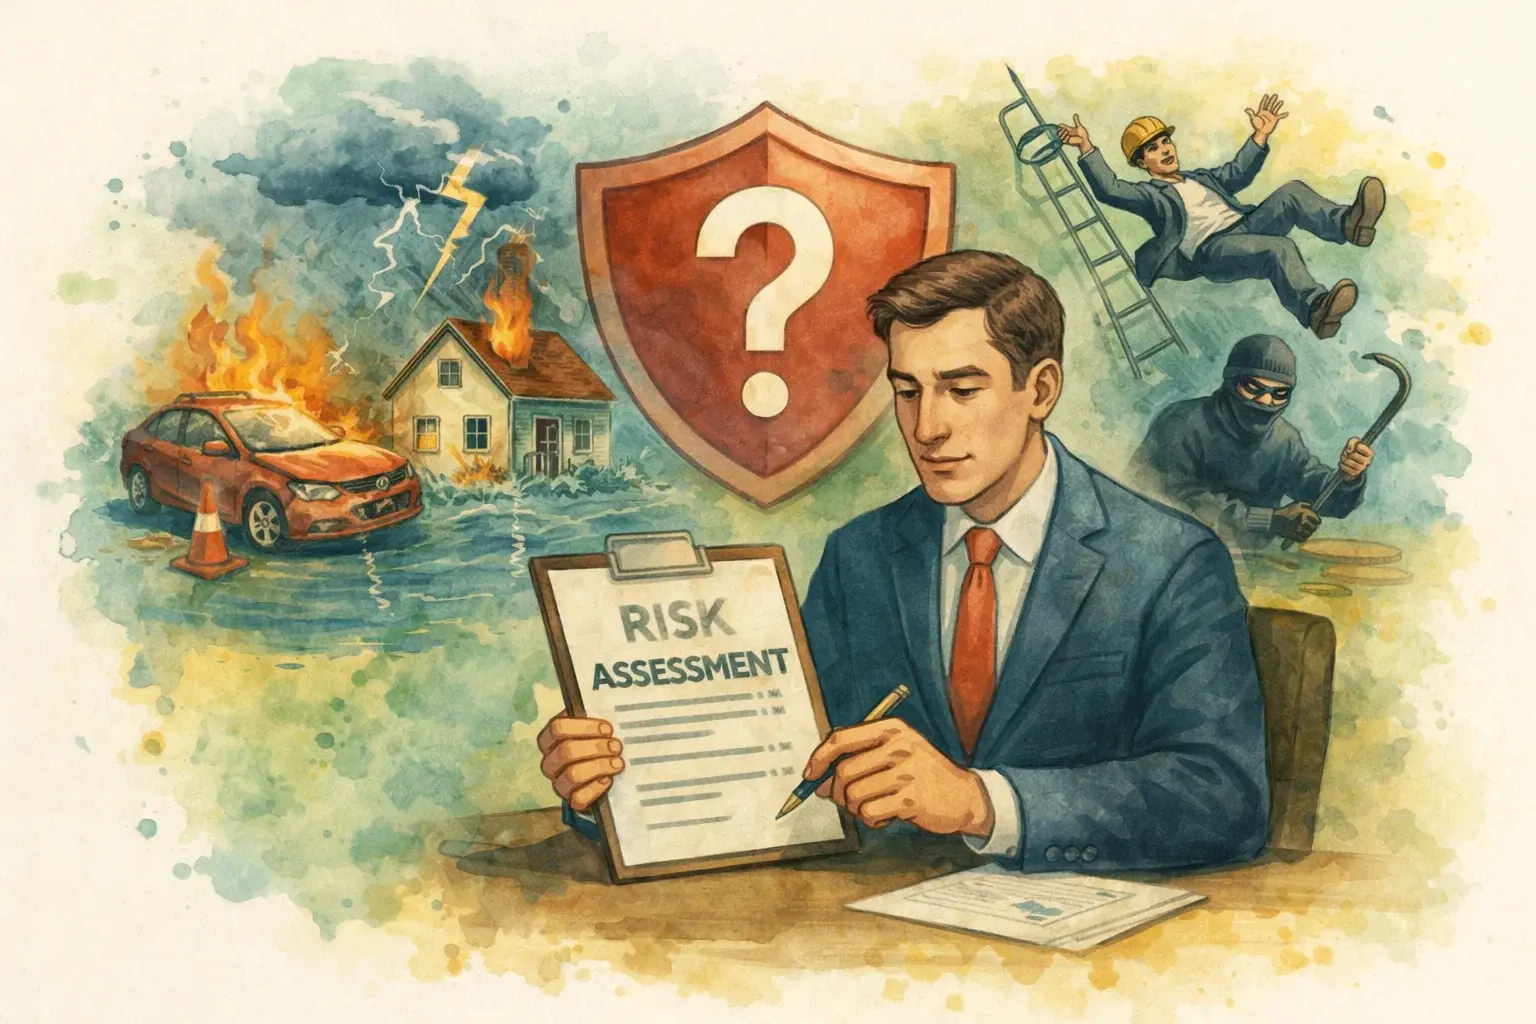
ریسک پذیرهنویسی چیست؟
ریسک پذیرهنویسی، خطر زیانی است که پذیرهنویس متحمل میشود. در صنعت بیمه، این ریسک ممکن است از ارزیابی نادرست خطرات مرتبط با صدور بیمهنامه یا از عوامل غیرقابلکنترل ناشی شود. در نتیجه، هزینههای بیمهگر ممکن است بهطور قابلتوجهی از حق بیمههای دریافتی فراتر رود.
نکات کلیدی
-
ریسک پذیرهنویسی، خطر ناشی از عوامل غیرقابلکنترل یا ارزیابی نادرست خطرات هنگام صدور بیمهنامه است.
-
اگر بیمهگر خطرات مرتبط با ارائه پوشش بیمهای را دستکم بگیرد، ممکن است بیش از حق بیمههای دریافتی پرداخت کند.
-
در اوراق بهادار، ریسک پذیرهنویسی به خطر تغییرات ناگهانی بازار یا برآورد بیش از حد تقاضا برای یک عرضه پذیرهنویسیشده اشاره دارد.
نحوه عملکرد ریسک پذیرهنویسی
قرارداد بیمه، تعهدی از سوی بیمهگر است که خسارات و زیانهای ناشی از خطرات تحت پوشش را پرداخت خواهد کرد. صدور بیمهنامهها یا پذیرهنویسی، معمولاً منبع اصلی درآمد بیمهگر را تشکیل میدهد. با پذیرهنویسی بیمهنامههای جدید، بیمهگر حق بیمهها را جمعآوری کرده و عواید آن را سرمایهگذاری میکند تا سود کسب کند.
سودآوری بیمهگر به این بستگی دارد که تا چه حد خطرات بیمهشده را درک کرده و چگونه میتواند هزینههای مرتبط با مدیریت ادعاها را کاهش دهد. مبلغی که بیمهگر برای ارائه پوشش دریافت میکند، جنبهای حیاتی در فرآیند پذیرهنویسی است. حق بیمه باید به اندازهای باشد که ادعاهای مورد انتظار را پوشش دهد، اما همچنین باید احتمال نیاز بیمهگر به استفاده از ذخیره سرمایه خود را در نظر بگیرد. ذخیره سرمایه، حسابی جداگانه با سودآوری است که برای تأمین مالی پروژههای بلندمدت و بزرگمقیاس استفاده میشود.
در صنعت اوراق بهادار، ریسک پذیرهنویسی معمولاً زمانی رخ میدهد که پذیرهنویس تقاضا برای یک عرضه پذیرهنویسیشده را بیش از حد برآورد کند یا شرایط بازار بهطور ناگهانی تغییر کند. در چنین مواردی، پذیرهنویس ممکن است مجبور شود بخشی از عرضه را در موجودی خود نگه دارد یا آن را با زیان بفروشد.
ملاحظات ویژه
تعیین حق بیمه پیچیده است، زیرا هر بیمهگذار دارای پروفایل ریسک منحصربهفردی است. بیمهگران خسارات تاریخی مرتبط با خطرات را ارزیابی میکنند، پروفایل ریسک بیمهگذار بالقوه را بررسی میکنند و احتمال وقوع ریسک برای بیمهگذار و شدت آن را تخمین میزنند. بر اساس این پروفایل، بیمهگر حق بیمه ماهانه را تعیین میکند.
اگر بیمهگر خطرات مرتبط با ارائه پوشش را دستکم بگیرد، ممکن است بیش از حق بیمههای دریافتی پرداخت کند. از آنجا که بیمهنامه یک قرارداد است، بیمهگر نمیتواند به بهانه محاسبه نادرست حق بیمه، از پرداخت ادعا خودداری کند.
میزان حق بیمهای که بیمهگران دریافت میکنند، تا حدی به میزان رقابتی بودن بازار خاص بستگی دارد. در بازاری رقابتی با چندین بیمهگر، هر شرکت توانایی کمتری برای دریافت نرخهای بالاتر دارد، زیرا رقبا ممکن است با ارائه نرخهای پایینتر، سهم بیشتری از بازار را به دست آورند.
الزامات برای ریسک پذیرهنویسی
مقامات نظارتی بیمه در ایالتها تلاش میکنند تا با الزام بیمهگران به حفظ سرمایه کافی، پتانسیل خسارات فاجعهبار را محدود کنند. مقررات مانع از سرمایهگذاری حق بیمهها، که نمایانگر تعهد بیمهگر به بیمهگذاران است، در طبقات دارایی پرریسک یا غیرنقدشونده میشوند. این مقررات به این دلیل وجود دارند که ورشکستگی یک یا چند بیمهگر به دلیل ناتوانی در پرداخت ادعاها، بهویژه ادعاهای ناشی از فاجعههایی مانند طوفان یا سیل، میتواند تأثیر منفی بر اقتصادهای محلی داشته باشد.
ریسک پذیرهنویسی بخش جداییناپذیری از کسبوکار بیمهگران و بانکهای سرمایهگذاری است. اگرچه حذف کامل آن غیرممکن است، ریسک پذیرهنویسی یکی از تمرکزهای اصلی تلاشها برای کاهش ریسک است. سودآوری بلندمدت یک پذیرهنویس بهطور مستقیم به توانایی آن در کاهش ریسک پذیرهنویسی وابسته است.




نظرات کاربران