












درخواست خودجوش چیست؟
درخواست خودجوش، درخواستی برای پوشش بیمه عمر است که بهصورت مستقیم توسط فرد ارائه میشود، نه از طریق نماینده یا کارگزار بیمه.
شرکتهای بیمه عمر معمولاً این نوع درخواستها را با دقت بالایی بررسی میکنند، زیرا احتمال خودگزینی (self-selection) وجود دارد. خودگزینی به این معناست که افرادی با ریسکهای سلامت بالاتر ممکن است بهصورت خودجوش به دنبال بیمه باشند، بهجای اینکه از طریق یک متخصص بیمه اقدام کنند.
نکات کلیدی
-
درخواست خودجوش، درخواستی برای بیمه عمر است که مستقیماً توسط فرد ارائه میشود، نه از طریق نماینده یا کارگزار.
-
این نوع درخواستها اغلب برای بیمهگران نگرانکننده است، زیرا معمولاً از سوی افرادی با ریسکهای سلامت بالاتر ارائه میشوند.
-
این گروه از متقاضیان بیمه بهعنوان «خودگزین» شناخته میشوند، زیرا خودشان انتخاب کردهاند که در یک گروه قرار گیرند، که میتواند گروه را به سمت ریسکهای بالاتر یا پرداختهای بیشتر برای بیمهگر سوق دهد.
-
برخی شرکتهای بیمه عمر درخواستهای خودجوش را رد میکنند، در حالی که برخی دیگر این متقاضیان را میپذیرند اما نرخهای بالاتری برای جبران ریسک بالاتر آنها دریافت میکنند.
-
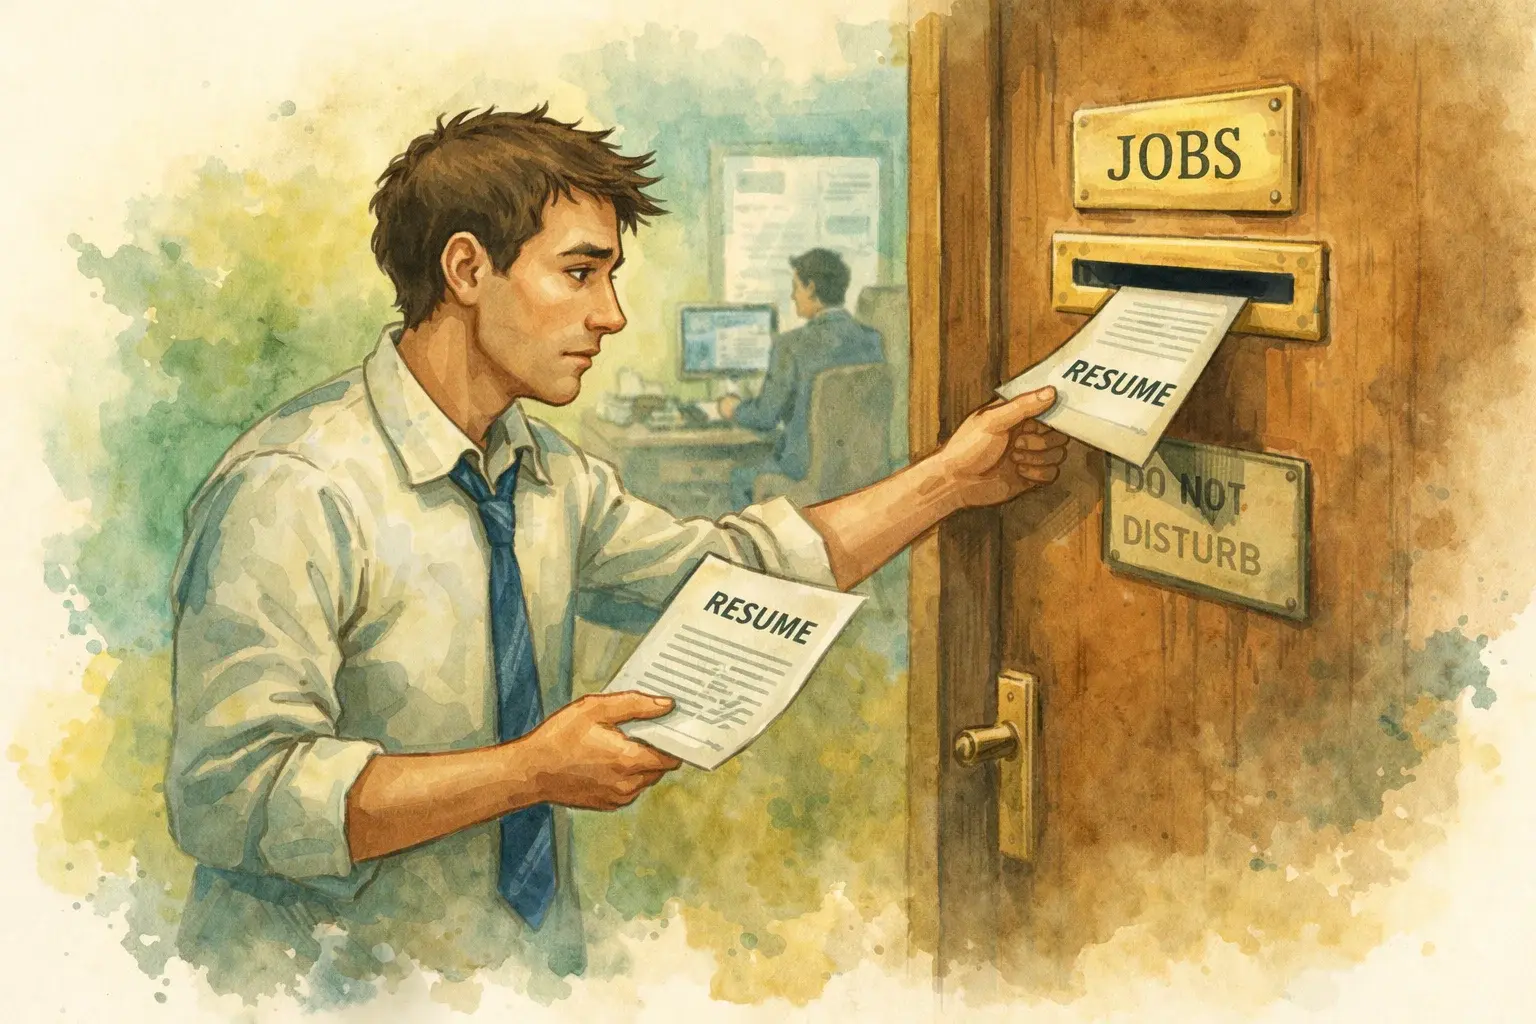
درخواست خودجوش همچنین ممکن است به درخواست شغلی اشاره داشته باشد که متقاضی بهصورت خودجوش و بدون پاسخ به آگهی شغلی خاص ارائه میدهد.
فهم درخواست خودجوش
فردی که مشکوک به داشتن مشکل سلامتی، مانند بیماری قلبی، است یا از وجود آن آگاه است، ممکن است پیش از اقدام برای درمان پزشکی، یک درخواست خودجوش برای خرید بیمه عمر ارائه دهد. این متقاضیان میتوانند ترکیب بیمهشدگان را به سمت ریسکهای نامطلوب سوق دهند. به همین دلیل، بیمهگران تلاش میکنند تا متقاضیان خودگزین را یا با دریافت نرخهای بالاتر یا با رد کامل پوشش بیمهای کنار بگذارند.
دلیل بررسی دقیق شرکتهای بیمه در مورد متقاضیان خودگزین بیمه را میتوان با مفهوم آماری سوگیری خودگزینی (self-selection bias) توضیح داد. سوگیری خودگزینی در هر موقعیتی (نه فقط خرید بیمه) رخ میدهد که در آن افراد خودشان را به یک گروه «انتخاب» میکنند، که منجر به نمونهای مغرضانه و شرایط غیرعادی یا نامطلوب در گروه میشود. این مفهوم به سوگیری عدم پاسخ (non-response bias) نیز نزدیک است، که زمانی رخ میدهد که گروهی از افراد پاسخدهنده پاسخهای متفاوتی نسبت به گروهی که پاسخ ندادهاند، ارائه میدهند.
نکته سریع
خودگزینی معمولاً انتخابی است که فرد هنگام بروز یک موقعیت اضطراری یا نیاز ناگهانی به پوشش بیمهای انجام میدهد، که این امر فرد را برای بیمهگر به ریسک بالاتری تبدیل میکند.
معایب درخواستهای بیمه خودجوش
خودگزینی تعیین علت را دشوارتر میکند، که این امر ارزیابی سطح ریسک را برای اکچوئریهای بیمه (متخصصان محاسبه ریسک) مشکل میسازد. به دلیل خودگزینی، ممکن است تفاوتهای متعددی بین افرادی که بهصورت خودجوش برای بیمه اقدام میکنند و کسانی که از طریق تصمیمات زندگی و انتخابهایشان به سمت بیمه هدایت میشوند، وجود داشته باشد. انگیزههای این افراد میتواند متفاوت باشد، اما خودگزینی معمولاً زمانی رخ میدهد که فرد بهطور ناگهانی متوجه نیاز فوری به بیمه میشود.
تفاوتهای قابلتوجهی بین جمعیتهای خودگزین و غیرخودگزین وجود دارد. نتیجه ممکن است این باشد که کسانی که درخواست بیمه خودجوش ارائه میدهند، ریسکهای بالاتر از حد معمول دارند، که میتواند ترکیب ریسکها را به هم ریخته و دقت جداول مرگومیر را مختل کند. یک معیار نسبی «بهبود» ممکن است تا حدی قابلیت اطمینان مطالعه را بهبود بخشد، اما تنها بهصورت جزئی.
سوگیری خودگزینی همچنین در زمینههای دیگر که میانگینهای آماری ممکن است از الگوهای مورد انتظار پیروی نکنند، مشکلاتی ایجاد میکند. برای مثال، تحقیقات درباره برنامهها یا محصولات بهویژه در برابر ارزیابیهای مغرضانه از افرادی که بهصورت خودجوش در پروژههای تحقیقاتی محصول شرکت کردهاند، آسیبپذیر است.
ملاحظات ویژه
اصطلاح مرتبط اما متفاوتی به نام «متقاضی خودجوش» وجود دارد. متقاضیان خودجوش کسانی هستند که بدون وجود آگهی یا نیاز اعلامشده از سوی شرکت، برای یک شغل درخواست میدهند.
برای مثال، یک جویای کار ممکن است به وبسایت یک شرکت مراجعه کند، اطلاعات تماس فردی که در آن شرکت کار میکند را بیابد و رزومه خود را برای او ارسال کند. برخی افراد این کار را به این دلیل انجام میدهند که شرکتها همیشه تمام فرصتهای شغلی خود را آگهی نمیکنند. این نوع متقاضیان بهصورت خودجوش و نه در پاسخ به یک فرصت شغلی خاص اقدام میکنند.
بهعنوان یک قاعده کلی، هرچه موقعیت شغلی در یک شرکت بالاتر باشد، احتمال کمتری وجود دارد که آگهی شود. این به این دلیل است که شرکتها معمولاً ابتدا به دنبال متقاضیان داخلی یا از طریق شبکههای خود میگردند. کاهش تعداد متقاضیان غیرواجد شرایط، زمان و هزینه شرکتها را صرفهجویی میکند.




نظرات کاربران