



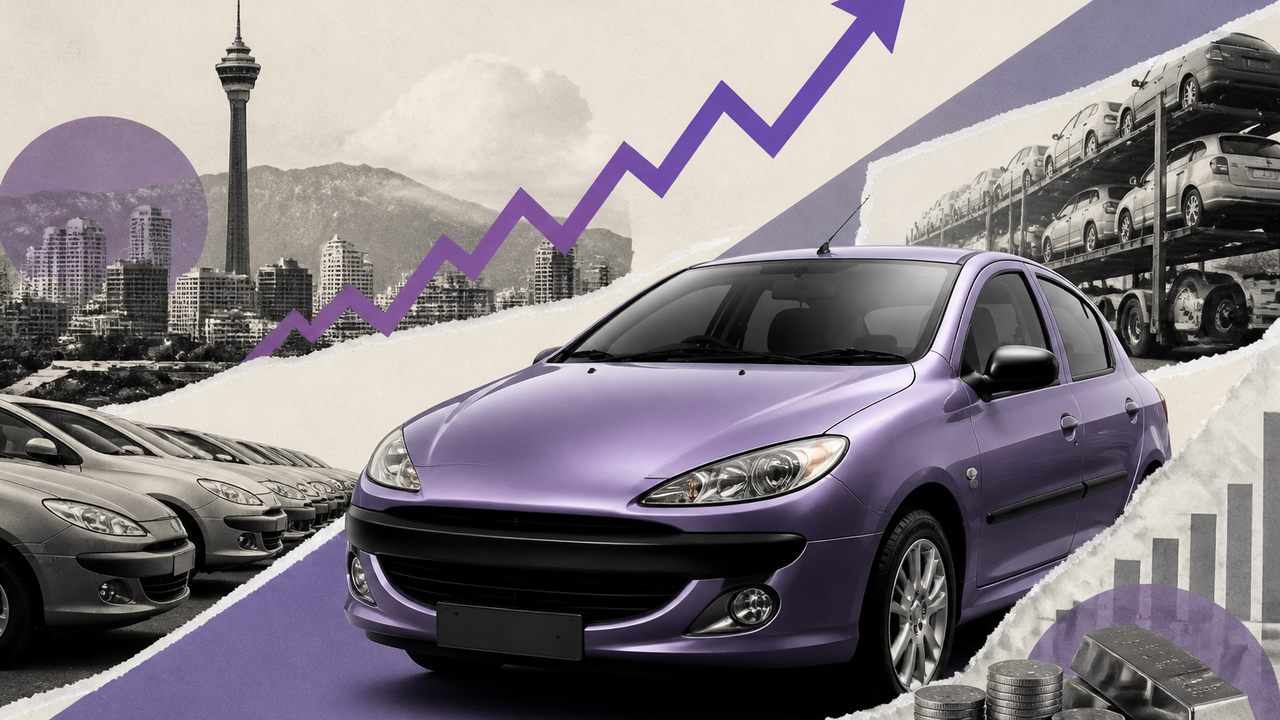

به گزارش شبکه اطلاعرسانی طلا و ارز به نقل از رسانه دنیای اقتصاد فعال شدن دوباره «مکانیسم ماشه» نهتنها عرصه سیاست خارجی ایران را وارد مرحلهای تازه کرده، بلکه بار دیگر سایه سنگین تحریمها را بر سر اقتصاد کشور گسترانده است. در این میان، صنعت خودرو بهعنوان یکی از بخشهای راهبردی اقتصاد ایران، بیش از دیگر صنایع در معرض نگرانی و تردید قرار دارد. تجربه نشان داده است که هر بار فشار خارجی شدت میگیرد، بازار خودرو با اولین نشانهها واکنش نشان میدهد؛ چه در قالب افزایش قیمتها و چه در قالب کاهش تولید و عرضه.
اکنون این پرسش جدی مطرح است که اگر دور جدید تحریمها از دل شورای امنیت سازمان ملل فعال شود، چه بر سر بازاری خواهد آمد که همین حالا نیز گرفتار رکود، کاهش قدرت خرید و بحران تأمین قطعات است؟ بسیاری بر این باورند که صنعت خودرو طی سالهای اخیر در برابر تحریمها به نوعی «واکسینه» شده و دیگر توانایی ضربهپذیری پیشین را ندارد. اما شواهد موجود نشان میدهد ماجرا به این سادگی نیست؛ چراکه این بار صنعت خودرو در نقطهای ایستاده که خود از درون آسیبپذیرتر از همیشه است و هر فشار تازهای میتواند به ضربهای کاری بر پیکره آن بدل شود.
درسهای گذشته؛ از اوج پسابرجام تا سقوط بعد از ۹۷
برای درک ابعاد تهدید امروز، باید به عقب بازگردیم؛ به سالهایی که صنعت خودرو ایران طعم همزمان «گشایش» و «سقوط» را چشید. سال ۱۳۹۶ نقطه اوج پسابرجام بود؛ تولید خودرو به بیش از یکمیلیون و ۵۰۰ هزار دستگاه رسید و صنعت خودروسازی ایران بار دیگر در فهرست ۱۰ تولیدکننده بزرگ جهان جای گرفت. آن دوره، امید به شراکتهای فناورانه و ورود خودروهای باکیفیتتر به بازار داخلی افزایش یافت و فضای عمومی صنعت به سمت رشد و بازسازی حرکت میکرد.
اما این رونق، دیری نپایید. تنها یک سال بعد، با خروج آمریکا از برجام و آغاز دور تازه تحریمهای سختگیرانه، صنعت خودرو با سقوطی بیسابقه مواجه شد. تیراژ تولید در سال ۱۳۹۷ به حدود ۸۰۰ هزار دستگاه کاهش یافت؛ یعنی کمتر از نصف سال قبل. توقف واردات، تعطیلی خطوط مونتاژ، قطع همکاری شرکای خارجی و توقف کامل طرحهای اسقاط خودروهای فرسوده، سیمای تازهای از بحران را آشکار کرد. خیابانهای ایران پر شد از خودروهای کمکیفیت داخلی و محصولات فرسودهای که امکان جایگزینی آنها دیگر فراهم نبود.
این تجربه تاریخی نشان میدهد که تحریمها نهتنها میتوانند حجم تولید را نصف کنند، بلکه قادرند چرخه توسعه و نوسازی صنعت را نیز از حرکت بازدارند. در واقع، هر بار که فشار خارجی شدت گرفت، نخستین قربانی آن صنعت خودرو بود؛ صنعتی که بیش از هر حوزه دیگر به زنجیره تأمین جهانی و تعامل با شرکتهای خارجی وابسته است.
ضعفهای امروز؛ خودتحریمی و رکود داخلی
اگرچه تجربه تحریمهای گذشته نشان داد که فشار خارجی میتواند ستونهای صنعت خودرو را به لرزه درآورد، اما وضعیت امروز حتی پیش از بازگشت تحریمهای شورای امنیت نیز شکننده است. صنعت خودرو در سال جاری با کاهش همزمان تولید و فروش مواجه شده؛ آمار رسمی نشان میدهد تولید طی پنج ماه نخست امسال نسبت به مدت مشابه پارسال ۱۴ درصد و فروش ۱۶ درصد کاهش داشته است. این افت در شرایطی رخ داده که هنوز دور جدید تحریمها رسماً آغاز نشده است.
عوامل داخلی در تضعیف این صنعت نقشی پررنگتر از همیشه دارند. تصمیمات خلقالساعه، تغییرات مداوم سیاستهای تعرفهای، تعدد نهادهای تصمیمگیر، و نبود استراتژی روشن برای توسعه بلندمدت، عملاً صنعت خودرو را به مسیری بدون قطبنما کشانده است. واردات نیز در بلاتکلیفی کامل قرار دارد؛ نه تعرفهها مشخص است، نه ثبت سفارشها به نتیجه رسیده، و نه حتی یک دلار ارز برای واردات خودرو تخصیص داده شده است.
از سوی دیگر، بحران نقدینگی و تورم فزاینده باعث شده انبارهای خودروسازان به تدریج خالی از مواد اولیه شود. گزارشهای شامخ اتاق بازرگانی و دادههای سامانه کدال همگی بر این نکته تأکید دارند که صنعت خودرو ماههاست در وضعیت رکودی مداوم قرار دارد. این یعنی ضربه تازه تحریمها نه بر یک صنعت سالم و پویا، بلکه بر پیکرهای نیمهجان وارد خواهد شد؛ صنعتی که حتی در شرایط عادی نیز برای ادامه حیات با مشکلات داخلی دستوپنجه نرم میکند.
چین؛ شریک مطمئن یا همپیمان موقتی؟
یکی از مهمترین پرسشها در صورت فعال شدن مکانیسم ماشه، سرنوشت حضور خودروسازان چینی در ایران است. طی سالهای اخیر، در حالی که شرکای اروپایی یکی پس از دیگری ایران را ترک کردند، برندهای چینی توانستند جای پای محکمی در بازار خودرو باز کنند. آنها بهویژه در بخش مونتاژ و عرضه خودروهای میانرده، عملاً خلأ ناشی از خروج رنو، پژو و سایر شرکای غربی را پر کردند و سهم قابلتوجهی از بازار را به دست گرفتند.
اما این تصویر به ظاهر مطمئن، روی دیگری هم دارد. حضور چین در ایران همواره با منطق سودآوری و امکانپذیری تعاملات مالی تعریف شده است. اگر تحریمها صرفاً یکجانبه از سوی آمریکا اعمال میشد، شرکتهای چینی با حاشیه امنیت بیشتری قادر به ادامه فعالیت بودند. اما اکنون که پای شورای امنیت و تحریمهای چندجانبه به میان آمده، شرایط تغییر میکند. تجربه دور قبلی نیز نشان داد که حتی شرکتهای چینی حاضر به پذیرش ریسک بلندمدت همکاری در شرایط فشار گسترده بینالمللی نیستند.
بازار خودرو ایران را میتوان به هرم تقاضا تشبیه کرد؛ در پایینترین بخش خودروهای ساخت داخل قرار دارند، در میانه محصولات مونتاژی چینی و در رأس هرم خودروهای وارداتی گرانقیمت. خروج احتمالی چین به معنای حذف لایه میانی این هرم است؛ همان بخشی که مشتریان طبقه متوسط رو به بالا به آن اتکا کرده بودند. اگر این لایه حذف شود، بازار به سرعت دچار کمبود تنوع، افزایش قیمت و سردرگمی تقاضا خواهد شد. به بیان دیگر، غیبت چین میتواند نهتنها به کاهش عرضه، بلکه به تشدید فشار بر مصرفکنندگان داخلی نیز بینجامد.
پیامدهای کلان اقتصادی؛ تورم، ارز و صنعت خودرو
بازگشت تحریمهای سازمان ملل تنها یک موضوع صنعتی نیست، بلکه تبعات آن مستقیم به اقتصاد کلان گره میخورد. نخستین واکنش قابل انتظار، فشار بر نرخ ارز و افت ارزش پول ملی است؛ رخدادی که بهطور زنجیرهای هزینه واردات قطعات، مواد اولیه و حتی ماشینآلات تولیدی را افزایش خواهد داد. صنعت خودرو همواره تبعیت بالایی از تحولات کلان اقتصادی داشته و کوچکترین نوسان در نرخ ارز به سرعت در بهای نهایی خودروها بازتاب یافته است.
افزایش نرخ ارز، به معنای جهش تورمی در بازار خودرو خواهد بود. تجربه سالهای ۹۷ و ۹۸ نشان داد که در چنین شرایطی، حتی خودروهای ارزانقیمت داخلی نیز با سرعتی همپای خودروهای خارجی گران میشوند. همزمان، کاهش دسترسی به منابع بانکی و محدودیتهای نقلوانتقال مالی، شرکتهای خودروساز را در تنگنای شدید نقدینگی قرار خواهد داد؛ مشکلی که همین حالا هم در قالب انبارهای خالی و توقف پروژههای توسعهای قابل مشاهده است.
از سوی دیگر، افزایش هزینههای تولید در شرایط رکود تقاضا به معنای دوگانگی خطرناک است: از یک سو مصرفکننده توان خرید ندارد، از سوی دیگر خودروساز نمیتواند بدون افزایش قیمت دوام بیاورد. نتیجه، رکودی عمیقتر و بازاری بیثباتتر خواهد بود که نه به سود تولیدکننده است و نه مصرفکننده.
مقایسه با دورههای پیشاتحریم؛ چرا این بار تابآوری کمتر است؟
نگاهی به گذشته نشان میدهد که صنعت خودرو ایران در دورههای پیشین تحریم، هرچند با ضربههای سنگین مواجه شد، اما هنوز ظرفیت بازسازی و ترمیم را در اختیار داشت. در سالهای ۱۳۹۱ و ۱۳۹۲، با آغاز دور تازه تحریمها، تیراژ تولید خودرو به حدود ۷۷۳ و سپس ۶۹۸ هزار دستگاه سقوط کرد؛ اما به محض شکلگیری توافق هستهای و گشایشهای پسابرجام، این صنعت دوباره جان گرفت و در سال ۱۳۹۶ از مرز یکمیلیون و ۶۰۰ هزار دستگاه گذشت. همین روند نشان میداد که در آن زمان زیرساختها، توان مالی و شبکه ارتباطی بینالمللی هنوز تا حدی سالم باقی مانده بود.
اما امروز شرایط متفاوت است. تحریمهای سال ۱۳۹۷ و پس از آن، همراه با سوءمدیریتهای داخلی، صنعت خودرو را از درون تهی کرده است. انبارهای خالی از مواد اولیه، توقف واردات، نبود استراتژی فناورانه، و انحصار در تولید، همگی ظرفیت ترمیمپذیری را کاهش دادهاند. حتی اگر تحریمها به اندازه گذشته سنگین نباشند، ساختار فعلی خودروسازی تاب تحمل ضربه تازه را ندارد.
تفاوت دیگر، در وضعیت واردات و تنوع بازار است. در سالهای ۹۰ تا ۹۶، حتی در اوج محدودیتها، بازار توانسته بود با واردات ۴۰ تا ۷۰ هزار دستگاه خودرو بخشی از تقاضا را پاسخ دهد. اما امروز، در شرایطی که تعرفهها نامشخص است و ثبتسفارش بسته، عملاً هیچ کانال جایگزینی برای پاسخ به تقاضای داخلی وجود ندارد. این یعنی اگر فشار تحریمی دوباره وارد شود، بازار با کمبود عرضه شدیدتری نسبت به گذشته روبهرو خواهد شد.
در مجموع، آنچه صنعت خودرو را از دورههای پیشین متمایز میکند، نه فقط بازگشت تحریمها بلکه از دست رفتن ظرفیتهای داخلی برای تابآوری است؛ ظرفیتی که این بار یا بهکلی فرسوده شده یا در حداقلترین حالت ممکن باقی مانده است.
تحلیل پایانی؛ ضربه تحریمها بر تنه نیمهجان صنعت
فعال شدن مکانیسم ماشه، صنعت خودروی ایران را در موقعیتی قرار داده که بیش از هر زمان دیگری بیدفاع است. اگر در گذشته تحریمها همچون توفانی سهمگین اما موقتی بودند که پس از عبور، امکان بازسازی دوباره فراهم میشد، اینبار ماجرا به شکلی دیگر است. صنعت خودرو امروز دیگر آن بنیه و توان سابق را ندارد. سالها مدیریت ناپایدار، تصمیمات متناقض، بلاتکلیفی در سیاست واردات و ضعف در توسعه فناوری، پیکره این صنعت را به جایی رسانده که هر شوک خارجی میتواند آن را به مرز فروپاشی برساند.
ادعای برخی کارشناسان مبنی بر «واکسینه شدن» خودروسازی در برابر تحریمها بیشتر شبیه یک خوشبینی خطرناک است. درست است که این صنعت در دو دهه اخیر بارها با بحرانهای خارجی روبهرو شده و همچنان به حیات خود ادامه داده، اما تفاوت اصلی اینجاست که توان ترمیم ساختاری و ظرفیت بازگشت دیگر باقی نمانده است. از خروج احتمالی شرکای چینی گرفته تا افزایش هزینههای تولید و افت شدید قدرت خرید مردم، همگی نشان میدهد که تحریمهای تازه میتوانند ضربهای نهایی بر این تنه نیمهجان باشند.
به بیان دیگر، صنعت خودرو ایران در آستانه بازگشت تحریمها نهتنها آماده مواجهه با فشار جدید نیست، بلکه حتی بدون تحریمها نیز در باتلاق رکود و ضعف ساختاری گرفتار مانده است. هر فشار خارجی تازه میتواند تنها نقش شتابدهندهای در روند سقوط ایفا کند. این بار تحریمها نه بر صنعتی در حال حرکت، بلکه بر سازوکاری متوقف و فرسوده فرود خواهند آمد؛ و نتیجه آن چیزی جز عمیقتر شدن شکاف میان عرضه و تقاضا و سنگینتر شدن بار معیشتی بر دوش مصرفکنندگان نخواهد بود.




نظرات کاربران