












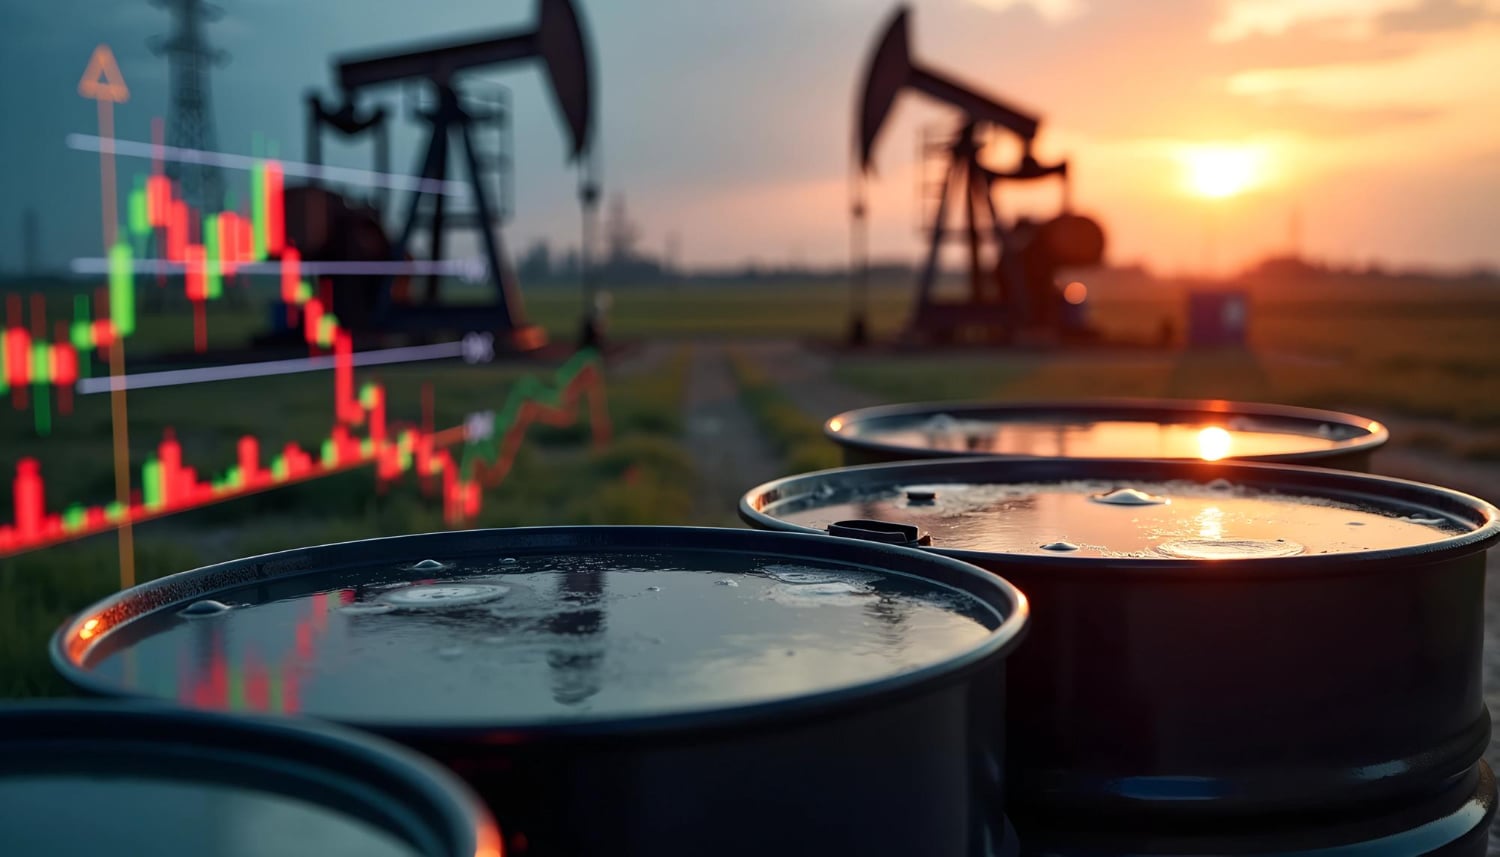
میانه فوریه ۲۰۲۶ است و نفت خام WTI مانند یک بوکسور حرفهای که ضربه شدیدی به بدنش وارد شده، در حال معامله است. در روز ۱۳ فوریه، قیمت آن به ۶۲.۸۹ دلار در هر بشکه رسید و در یک جلسه تقریباً ۳٪ افت کرد و برای دومین هفته متوالی در مسیر کاهش قرار گرفت. چند روز قبل، نفت تا محدوده ۶۵–۶۶ دلار پیش رفت، اما دوباره توسط همان نیروی قدرتمندی که ماهها بازار را تحت کنترل داشت، به عقب کشیده شد: یک مازاد عرضه عظیم و سرسخت. با این حال، هر بار که خرسها آماده زدن ضربه نهایی میشوند، یک رخداد ژئوپلیتیک مانند یک ضربه هوایی عمل کرده و قیمت دوباره بالا میپرد.
این تصویر فعلی بازار WTI است: اصول بنیادی فریاد میزنند «مازاد عرضه» و در عین حال ژئوپلیتیک آرام میگوید «پرمیوم ریسک»، و نمودارها یک وضعیت تنشآلود و رِنجباز نشان میدهند.
میدان بنیادی: نفت زیاد، تشنگی کم
در نگاه کلان، ارقام بسیار چشمگیر هستند. عرضه در حال انفجار است. آژانس بینالمللی انرژی (IEA) پیشبینی میکند که تولید جهانی نفت در ۲۰۲۶ حدود ۲.۴ میلیون بشکه در روز افزایش یابد و به مجموع ۱۰۸.۶ میلیون بشکه در روز برسد. این افزایش بر اساس رشد ۳.۱ میلیون بشکه در روز سال ۲۰۲۵ است. نیمی از رشد از تولیدکنندگان غیر اوپک (شامل نفت شیل آمریکا با رکورد تقریباً ۱۳.۶ میلیون بشکه در روز، برزیل، گویان و کانادا) حاصل میشود و نیم دیگر را اوپک+ پس از بازگشت به افزایش تولید تأمین میکند.
اوپک+ خود افزایش بیشتر تولید را تا مارس ۲۰۲۶ به دلیل فصلی بودن متوقف کرده، اما منابع متعدد میگویند که این گروه به تدریج از آوریل افزایش تولید را از سر خواهد گرفت. جلسه ۱ مارس نقطه عطف تعیینکننده خواهد بود. در ژانویه، تولید اوپک+ به دلیل آب و هوا و اختلالات ۴۳۹ هزار بشکه کاهش یافت، اما این کاهش موقت بود.
در عین حال، تقاضا در حال رشد است… اما به سختی. IEA اکنون تنها رشد ۸۵۰ هزار بشکه در روز را برای سال ۲۰۲۶ پیشبینی میکند، که تمامی آن از کشورهای غیر OECD به ویژه چین (~۲۰۰ هزار بشکه) تأمین میشود. نیمی از این افزایش توسط مواد اولیه پتروشیمی هدایت میشود و تقاضای سوخت حملونقل نرم است. قیمتهای بالاتر و عدم قطعیت اقتصادی نیز مصرف را محدود میکنند.
نتیجه؟ یک مازاد تاریخی. IEA پیشبینی میکند بازار در سال ۲۰۲۶ بهطور متوسط حدود ۳.۷ میلیون بشکه در روز مازاد عرضه داشته باشد که بزرگترین مازاد سالانه تاریخ است. ذخایر جهانی در سال ۲۰۲۵ با ۴۷۷ میلیون بشکه افزایش یافت و تنها در ژانویه ۲۰۲۶، ۴۹ میلیون بشکه دیگر به آن اضافه شد. در آمریکا، ذخایر تجاری نفت خام در هفته منتهی به ۶ فوریه بیش از ۸ میلیون بشکه افزایش یافت و به ۴۲۸.۸ میلیون بشکه رسید.
تنها عامل جلوگیری از سقوط قیمتها، ژئوپلیتیک است: تنشهای آمریکا و ایران، نگرانیها در تنگه هرمز، تغییر مسیر صادرات روسیه و اختلالات ونزوئلا پرمیوم ریسک ایجاد کرده که باعث شد برنت بالای ۷۰ دلار و WTI تا ۶۶ دلار در ژانویه صعود کند. اما هر بار که اخبار دیپلماتیک مثبتی منتشر میشود، پرمیوم ناپدید شده و مازاد عرضه دوباره کنترل را به دست میگیرد.

- در سال ۲۰۲۶، سناریوی پایه بازار نفت نزولی است. بیشتر پیشبینیکنندگان (EIA، گلدمن ساکس و بانکها) WTI را در محدوده پایین تا میانه ۵۰ دلار برای سال میبینند. تنها شوک عمده عرضه (تشدید تنش در ایران، فروپاشی ناگهانی همکاری اوپک+ یا افزایش غیرمنتظره تقاضا از چین) میتواند این داستان را تغییر دهد.
میدان تکنیکال: گرفتار در سرزمین هیچکس
با نگاه به نمودارها، داستان به همان اندازه تنشآلود است. تا ۱۳ فوریه، WTI درست روی ۶۲.۸۹ دلار ایستاده بود؛ دقیقاً روی نقطه محوری اخیر. روند بلندمدت هنوز نزولی است و کانال نزولی چند ماهه از سقفهای بالای ۷۸ دلار در ۲۰۲۵ ادامه دارد. یک الگوی کلاسیک دو سقف در حوالی ۶۶ دلار در اواخر ژانویه و اوایل فوریه سیگنال بازگشت داد و بازار نیز به آن پاسخ داد و به محدوده ۶۰–۶۲ دلار بازگشت.
سطوح کلیدی که باید دنبال شوند
-
مقاومت: ۶۴.۳۰ دلار (نوسان اخیر و بازگشت ۶۲٪)، سپس ۶۵.۲۰–۶۶.۱۰ دلار (پر کردن گپ و سقفهای قبلی).
-
حمایت: ۶۱.۵۰–۶۲.۰۰ دلار (خوشه حمایتی از کفهای اخیر و سطوح فیبوناچی)، سپس ۶۰.۰۰–۶۰.۶۰ دلار (سطوح روانی و کف کانال). شکست واضح زیر ۶۰ دلار درها را برای حرکت به ۵۵–۵۸ دلار باز میکند.
شاخصها (۱۳ فوریه)
-
میانگینهای متحرک: در تایمفریمهای بلندمدت بیشتر سیگنال فروش میدهند (MA50، MA100، MA200 بالاتر از قیمت).
-
مومنتوم: خنثی تا خرید — RSI(14) حدود ۴۸، STOCH و Williams %R تمایل به صعود دارند، MACD کمی منفی اما در حال صاف شدن است.
-
نوسان: پایین (ATR ~$0.39)، معمولاً در بازار رِنج که منتظر محرک است.
به زبان ساده: نمودار فریاد میزند «عدم تصمیمگیری». گاوها دوبار کف ۶۱–۶۲ دلار را در این ماه دفاع کردند، اما سوخت کافی برای صعود پایدار بالای ۶۵ دلار ندارند. خرسها روند را در اختیار دارند اما هر بار با ریسک خبری متوقف میشوند.
مسیر پیش رو: سه سناریو برای باقیمانده ۲۰۲۶
-
سناریوی پایه – کاهش تدریجی (۶۰٪ احتمال)
اوپک+ از آوریل افزایش تدریجی تولید را از سر میگیرد. هیچ بحران عمدهای در خاورمیانه رخ نمیدهد. تولید آمریکا نزدیک رکورد باقی میماند. WTI تا پایان سال به ۵۵–۵۸ دلار کاهش مییابد، با نوسانات ۲–۳ دلاری در مسیر. ذخایر همچنان در حال افزایش هستند و هر گزارش ذخیره، تیتر نزولی میشود. -
سناریوی گاوی – جرقه ژئوپلیتیک (۲۵٪ احتمال)
مذاکرات ایران شکست میخورد، ترافیک هرمز مختل میشود یا اوپک+ با رعایت انضباط تولید شگفتی ایجاد میکند. WTI سریعاً به ۶۸–۷۲ دلار میرسد، اما مازاد عرضه سقف رالی را محدود میکند. کلاسیک «روی شایعه بخرید، روی واقعیت بفروشید». -
سناریوی خرس-فروپاشی – غلبه مازاد عرضه (۱۵٪ احتمال)
تقاضای چین باز هم ناامیدکننده است، اوپک+ بازار را پر میکند و ترس از رکود افزایش مییابد. زیر ۵۰ دلار واقعیت پیدا میکند. هدف نزولی گلدمن در این سناریو محقق میشود.
نکات کلیدی برای معاملهگران
-
۱ مارس: جلسه اوپک+؛ هر نشانهای از افزایش زودهنگام یا بزرگتر = فشار فروش فوری.
-
۱۹ فوریه: گزارش بعدی EIA؛ افزایش دوباره = تأیید نزولی.
-
اخبار ایران: هر تشدید یا کاهش تنش سریعتر از اصول بنیادی قیمت را تحت تأثیر قرار میدهد.
-
۶۲ و ۶۵ دلار: درهای تکنیکال؛ شکست یکی میتواند حرکت بعدی را شتاب دهد.
جمعبندی نهایی
WTI در فوریه ۲۰۲۶ داستان دو بازار را روایت میکند: یک بازار فیزیکی بهشدت مازاد عرضه شده که موقتاً توسط نمایش ژئوپلیتیک پنهان شده است. اصول بنیادی برای سال کاملاً نزولی هستند، اما نمودارها هنوز فرصت برای گاوها باقی گذاشتهاند، تا زمانی که کف ۶۱–۶۲ دلار حفظ شود.
بازار نفت به ندرت معاملات آسان ارائه میدهد و ۲۰۲۶ هم مانند یک کلاس درس صبر خواهد بود. مازاد عرضه نیروی غیرقابل حرکت است؛ ژئوپلیتیک نیروی جذاب اما گذرا. در حال حاضر، نیروی غیرقابل حرکت برنده است — اما یک تصمیم شگفتانگیز اوپک، یک موشک خبری یا یک سرمازدگی غیرمنتظره میتواند یک شبه شرایط را تغییر دهد.




نظرات کاربران