












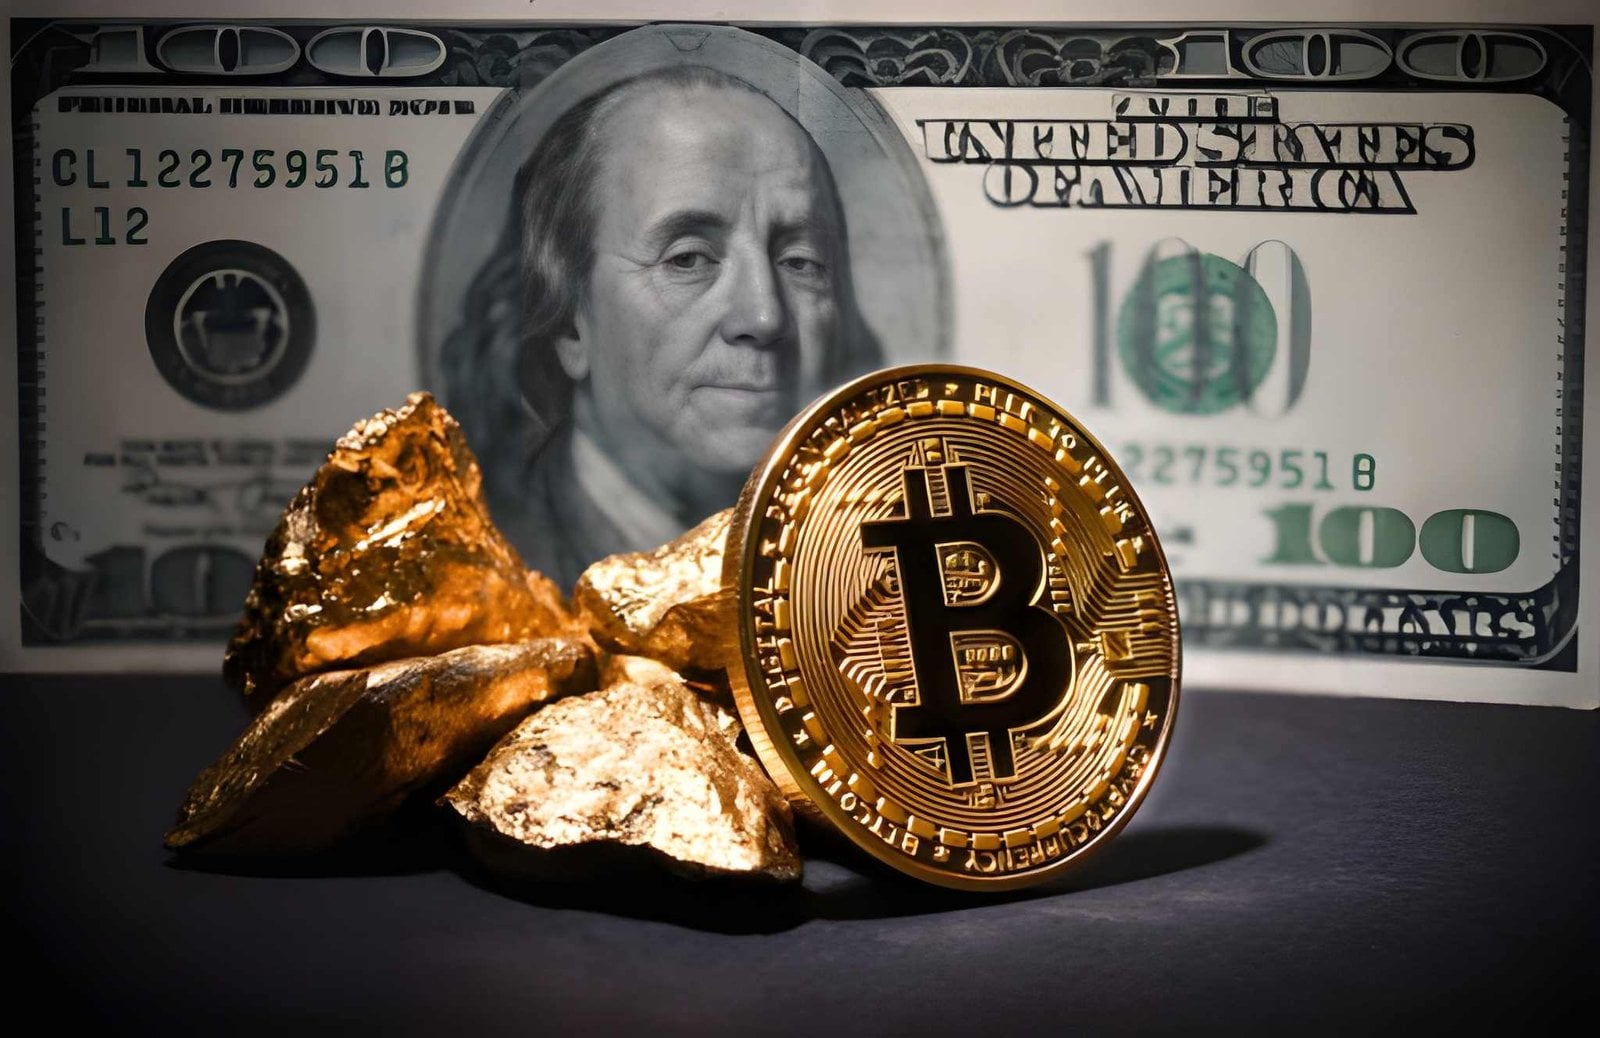
به گزارش شبکه اطلاعرسانی طلا و ارز، برای دههها، سیستم مالی جهانی بر پایهای واحد و بدون رقیب به نام دلار استوار بود. دلار به عنوان واسطه مبادله، ارز ذخیره جهانی و لنگر بدون ریسک عمل میکرد. اما به گفته تینو مومبو، این شالوده اگرچه هنوز فرو نپاشیده، اما نشانههای فشار و ترکخوردگی در آن نمایان شده است. سهم دلار از ذخایر ارزی جهانی از بالای ۷۰ درصد در سال ۲۰۰۱ به حدود ۵۸ درصد کاهش یافته و محرکهای این تغییر، ساختاری هستند نه چرخهای. بدهی بالای آمریکا، استفاده از زیرساختهای مالی به عنوان اهرم ژئوپلیتیکی و سلاحیسازی سیستمهای دلاری، نوع جدیدی از ریسک را معرفی کردهاند؛ ریسکی که کمتر مربوط به نوسانات است و بیشتر به اعمال سلیقه سیاسی بازمیگردد. در این گزارش، به تحلیل این دیدگاه میپردازیم که چرا طلا و بیتکوین نه به عنوان رقیب، بلکه به عنوان دو بازوی مکمل در یک استراتژی «دمبل اعتماد» عمل میکنند.
پارادوکس ارز ذخیره و فشار بر دلار
مومبو مفهوم «پارادوکس ارز ذخیره» را مطرح میکند. به گفته او، آمریکا با یک سهگانه ساختاری (Trilemma) مواجه است: نمیتواند همزمان وضعیت ارز ذخیره را حفظ کند، هم تجارت متوازن داشته باشد و هم دوباره صنعتیسازی کند. در بهترین حالت، میتواند دو مورد از این سه را انتخاب کند. در بیشتر ۸۰ سال گذشته، آمریکا اولویت را به حفظ دلار قوی و وضعیت ارز ذخیره داده است (استراتژی بانکداری). بهای این انتخاب، خالی شدن صنعت داخلی بود. حالا آونگ به سمت «ساختن» (تولید مجدد داخلی، سرمایهگذاری در انرژی و فناوری) در حال چرخش است. اما یک کشور نمیتواند همزمان با یک ارز ساختاری بیشارزش، پایه صنعتی خود را بازسازی کند. یک دلار ضعیفتر و تورم پایدارتر، بهای این تغییر استراتژی خواهد بود.
بدهی آمریکا و هشداری برای سرمایهگذاران آفریقای جنوبی
بدهی آمریکا هماکنون از ۱۰۰ درصد تولید ناخالص داخلی فراتر رفته است. مومبو به یک پیشینه تاریخی اشاره میکند: در سال ۱۹۸۵، توافق پلازا میان پنج کشور صنعتی برای کاهش هماهنگ ارزش دلار به منظور اصلاح عدمتوازن تجاری امضا شد. این توافق کار کرد، اما ژاپن بخش عمده تعدیل را متحمل شد و دهه بعد را در مارپیچ رکودی گرفتار آمد. این مسائل هرگز به سادگی حل نمیشوند. برای سرمایهگذاران آفریقای جنوبی نیز این فشارها انتزاعی نیست. خزانهداری ملی این کشور پیشبینی میکند بدهی محلی به حدود ۷۸.۹ درصد تولید ناخالص داخلی برسد. اگر فرض قدیمی که اوراق قرضه به طور قابل اعتمادی ریسک سهام را جبران میکنند، در شرایطی که تورم و ریسک ژئوپلیتیکی همزمان افزایش مییابند، دچار تزلزل شود، سوال دیگر این نیست که به کدام دارایی سنتی تکیه کنیم، بلکه این است که چگونه میتوان از سیستمی که مجبور به انجام معاوضههای ناخوشایند است، پوشش ریسک گرفت.
طلا؛ نه فقط در برابر تورم، بلکه در برابر ریسک حاکمیتی
احیای مجدد طلا اغلب به عنوان یک داستان تورمی روایت میشود. اما مومبو تأکید میکند که این تنها بخشی از ماجراست. به طور فزایندهای، این موضوع به «ریسک حاکمیتی» مربوط میشود. سیستم جهانی زمانی بر این فرض کار میکرد که داراییهای ذخیره از نظر سیاسی خنثی هستند و دسترسی به زیرساختهای مالی حتی در لحظات پرتنش قابل پیشبینی است. سپس، در سال ۲۰۲۲، دولتهای غربی در پاسخ به حمله روسیه به اوکراین، حدود ۳۰۰ میلیارد دلار از داراییهای بانک مرکزی روسیه را توقیف کردند. پیامد این تصمیم غیرقابل انکار بود: یک بانک مرکزی مستقل متوجه شد داراییهایی که تصور میکرد در اختیار دارد، میتواند یک شبه غیرقابل دسترس شود. در آن لحظه، آن فرض بنیادین شکست و بانکهای مرکزی جهان متوجه آن شدند.
طلا در برابر مصادره؛ چرایی خرید بیسابقه بانکهای مرکزی
طلا این ریسک را پوشش میدهد زیرا در خارج از سیستم قرار دارد. طلا بدهی هیچ کس نیست، ریسک طرف مقابل ندارد و برای حفظ ارزش خود به شبکه پرداخت، رگولاتور یا تصمیم سیاسی وابسته نیست. این موضوع توضیح میدهد که چرا بانکهای مرکزی، به ویژه در بازارهای نوظهور، با سرعت در حال خرید طلا هستند. خرید خالص آنها در سال ۲۰۲۵ به ۸۶۳ تن رسید و شورای جهانی طلا میگوید ۴۳ درصد بانکهای مرکزی قصد دارند ذخایر خود را بیشتر افزایش دهند. آنها به دنبال بازدهی نیستند؛ بلکه در حال کاهش وابستگی به داراییهایی هستند که میتوانند توقیف، تحریم یا به طور کلی سیاسی شوند.
ذکر یک نکته احتیاطی در مورد طلا
در مقابل، برخی سرمایهگذاران استدلال میکنند که طلا نشانههایی از هیجانات سفتهبازانه را بروز داده است. سرعت صعود به رکورد ۵۵۹۵ دلاری در ۲۹ ژانویه و بازگشت به حدود ۴۶۰۰ دلار در اوایل آوریل، نشان میدهد که تقاضا ممکن است کاملاً بنیادین نباشد. این احتیاط جایز است و سیکلهای کالایی میتوانند تغییر جهت دهند. اما به گفته مومبو، دیدگاههای چرخهای و ساختاری میتوانند همزمان وجود داشته باشند. طلا میتواند گران باشد (و حتی حباب داشته باشد)، اما همچنان به عنوان بیمهنامهای در برابر سیستمی که ریسک سیاسی در آن نهادینه شده، کارایی خود را داشته باشد.
بیتکوین؛ پوششی برای ریسک دسترسی و تحرک سرمایه
بیتکوین آسیبپذیری کاملاً متفاوتی را پوشش میدهد: «دسترسی». جایی که طلا بیمهای در برابر شکست اعتماد میان دولتهاست، بیتکوین بیمهای است در برابر شکست اعتماد میان افراد و نهادها. ارزش بیتکوین در ثبات آن نیست (هنوز برای این منظور بسیار نوسانی است)، بلکه در توانایی آن برای فعالیت خارج از کانالهای سنتی نهفته است. بیتکوین به عنوان یک «دارایی متحرک» عمل میکند. این دارایی از توانایی جابهجایی و ذخیره ارزش زمانی که مسیرهای معمول (بانکها، سیستمهای پرداخت، بازارهای سرمایه) محدود یا مشروط هستند، محافظت میکند.
طلا درون سیستم، بیتکوین برون سیستم
تفاوت طلا و بیتکوین در اینجا بسیار گویاست. طلا سیستم را تهدید نمیکند؛ بانکهای مرکزی آن را نگهداری میکنند. اما بیتکوین ذاتاً آن را دور میزند. بیتکوین اثربخشی کنترلهای سرمایه را تضعیف و وابستگی به واسطهها را کاهش میدهد. بنابراین جای تعجب نیست که بیتکوین جذابیت بیشتری را به خود جلب میکند. این موضوع کاربرد آن را باطل نمیکند، بلکه آن را واضحتر تعریف میکند. نقش بیتکوین در خارج از چارچوب نهادی قرار دارد، در حالی که طلا در درون آن قرار میگیرد.
دمبل اعتماد؛ استراتژی نهایی برای سرمایهگذاران
با این نگاه، مومبو پیشنهاد میکند که نگهداری همزمان هر دو دارایی را میتوان به عنوان یک «دمبل اعتماد» در نظر گرفت. طلا یک سمت دمبل را لنگر میزند: در برابر سوءاستفاده حاکمیتی، اشتباهات سیاستی یا بیارزشی پول. بیتکوین در سمت دیگر قرار میگیرد: پوششی نوسانیتر و نامتقارن در برابر محدودیتهای دسترسی و جابهجایی. این دو جانشین یکدیگر نیستند. دمبل اعتماد یک ایده حاشیهای نیست، بلکه پاسخی است به سیستمی که دیگر فقط به یک شکل دچار شکست نمیشود.
نتیجهگیری
دیدگاه تینو مومبو، مشاور ارشد سرمایهگذاری در نووار هلدینگ، چارچوبی نوین برای نگریستن به دو دارایی کلیدی یعنی طلا و بیتکوین ارائه میدهد. در دنیایی که شالوده دلاری آن ترکخورده، ریسکهای حاکمیتی و ژئوپلیتیکی افزایش یافته، و ابزارهای مالی سنتی دیگر تضمینکننده امنیت نیستند، تقابل طلا و بیتکوین رویکردی سطحی و ناقص است. طلا از سرمایه در برابر ریسکهای درون سیستم حاکمیتی محافظت میکند و بیتکوین امکان تحرک و دسترسی به ارزش را در شرایطی که سیستمهای معمول مسدود یا محدود شدهاند، فراهم میآورد. این دو نه رقیب، بلکه متحدانی بیمهای در برابر یک سیستم مالی جهانی هستند که به طور فزایندهای در معرض شوکهای سیاسی و اقتصادی قرار دارد. برای سرمایهگذاران، به ویژه در کشورهای در حال توسعه مانند آفریقای جنوبی، به کارگیری استراتژی «دمبل اعتماد» میتواند رویکردی عقلایی در برابر آیندهای نامطمئن باش




نظرات کاربران