












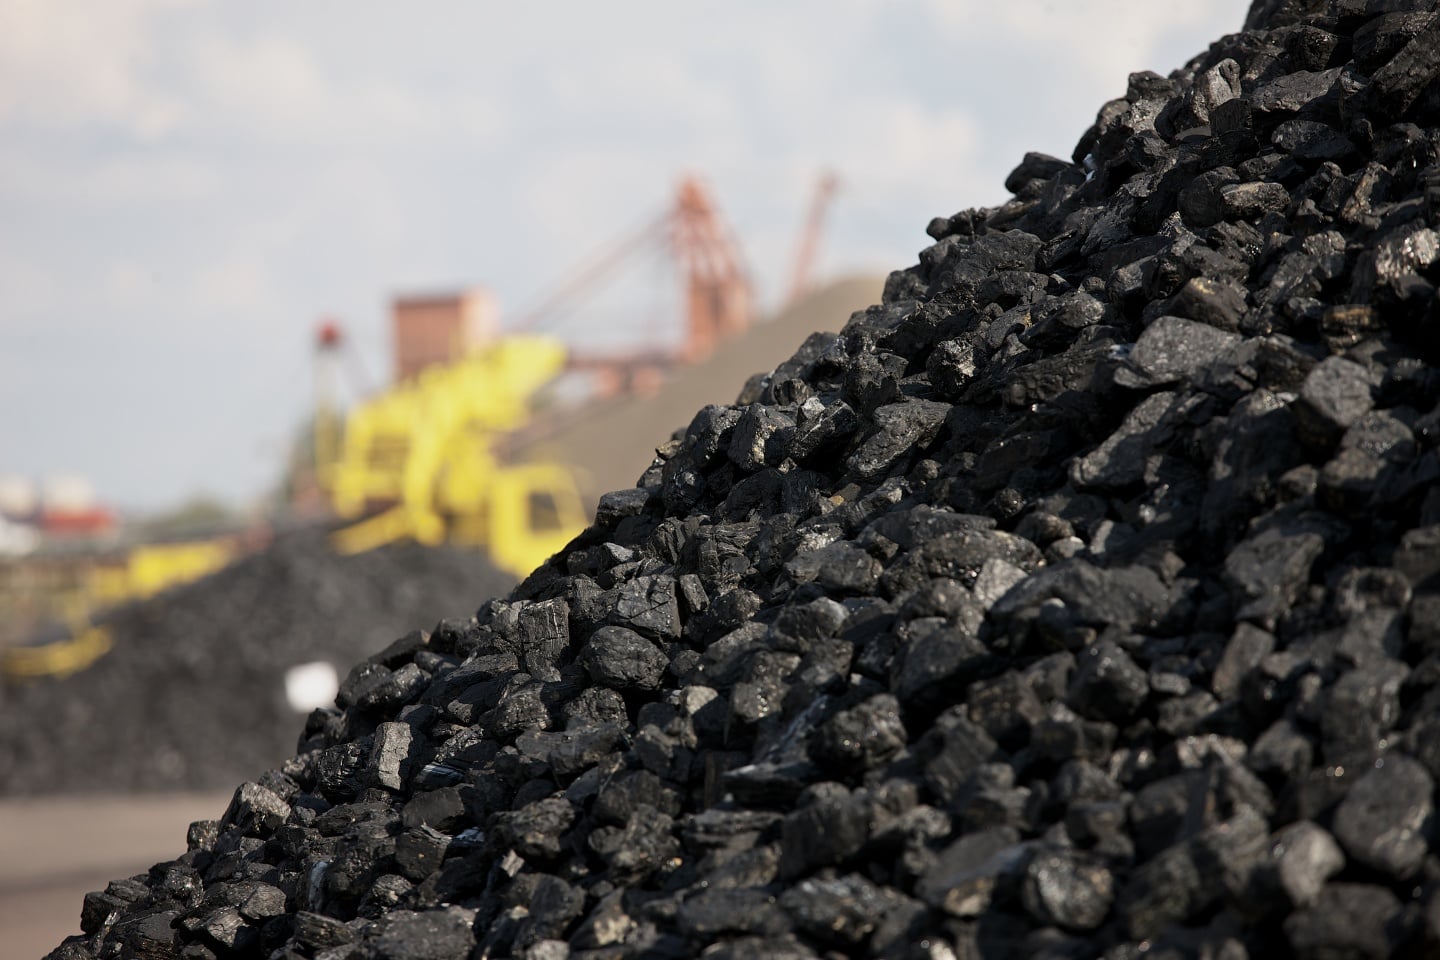
به گزارش شبکه اطلاعرسانی طلا و ارز، جنگ ایران و اختلال در یکی از حیاتیترین گلوگاههای انرژی جهان، بازارهای جهانی را با شوکی تازه روبهرو کرده است. بسته شدن عملی تنگه هرمز مسیری که حدود یکپنجم تجارت جهانی گاز طبیعی مایع از آن عبور میکند ناگهان جریان بخشی از عرضه LNG به بازارهای جهانی را مختل کرده و بسیاری از کشورها را با نگرانی جدی درباره امنیت تأمین انرژی مواجه ساخته است. نتیجه این شوک تنها افزایش قیمت انرژی یا نگرانی از کمبود گاز نیست؛ بلکه نشانههای آن اکنون در تصمیمی دیده میشود که تا چند سال پیش خلاف مسیر سیاستهای انرژی جهان به نظر میرسید: بازگشت دوباره به زغالسنگ.
در هفتههای اخیر، همزمان با کاهش جریان LNG از خلیج فارس، برخی کشورها به سرعت به سراغ منابع قدیمیتر اما قابل اتکاتر انرژی رفتهاند. از آسیا تا اروپا، نیروگاههایی که قرار بود به تدریج از مدار خارج شوند یا به سوختهای پاکتر تغییر مسیر دهند، دوباره در کانون توجه قرار گرفتهاند. این تغییر جهت، پرسشی مهم را در برابر سیاستگذاران انرژی قرار داده است: آیا بحرانهای ژئوپلیتیک میتوانند روند چندساله کاهش مصرف زغالسنگ در جهان را متوقف کنند؟
وقتی LNG کم میشود؛ بازگشت سریع زغالسنگ به نیروگاهها
اختلال در جریان LNG خیلی سریع خود را در رفتار بازارها و تصمیم دولتها نشان داد. در شرایطی که عرضه گاز مایع کاهش یافته و نگرانی از کمبود سوخت برای تولید برق بالا رفته، زغالسنگ دوباره به عنوان یک «سوخت ضربهگیر» وارد معادله انرژی شده است. قیمت زغالسنگ حرارتی در بندر نیوکاسل استرالیا یکی از مهمترین شاخصهای بازار آسیا از زمان آغاز جنگ حدود ۱۲ درصد افزایش یافته و در مقطعی به بیش از ۱۴۰ دلار در هر تن رسید؛ افزایشی که نشان میدهد تقاضای اضطراری برای این سوخت در حال شکلگیری است.
همزمان چندین اقتصاد آسیایی عملاً استفاده از زغالسنگ را افزایش دادهاند. تایوان دو واحد نیروگاه زغالسنگی را که ماهها در چارچوب سیاست کاهش مصرف این سوخت خاموش شده بودند دوباره راهاندازی کرده است. در کره جنوبی نیز تولید برق از زغالسنگ در ماههای اخیر جهش محسوسی داشته و در برخی ماهها بیش از یکسوم نسبت به سال گذشته افزایش یافته است. در هند نیز دولت با صدور دستور اضطراری از نیروگاههایی که از زغالسنگ وارداتی استفاده میکنند خواسته است تولید خود را به حداکثر برسانند تا پیش از تابستان و افزایش مصرف برق، خطر کمبود انرژی کاهش یابد.
دلیل این چرخش سریع روشن است؛ در حالی که LNG به شدت به مسیرهای حساس ژئوپلیتیک و حملونقل دریایی وابسته است، زغالسنگ در بسیاری از کشورها همچنان در دسترسترین و قابل اتکاترین گزینه برای حفظ تولید برق به شمار میرود. همین ویژگی باعث شده در شرایطی که بازار گاز با عدم قطعیت روبهرو شده، بسیاری از دولتها موقتاً به سوختی بازگردند که قرار بود در سالهای آینده از سبد انرژی حذف شود.
آسیا در خط مقدم بحران انرژی
با طولانی شدن اختلال در عبور LNG از تنگه هرمز، بیشترین فشار اکنون بر بازار انرژی آسیا وارد شده است؛ منطقهای که بیشترین وابستگی را به گاز مایع خاورمیانه دارد. برآوردها نشان میدهد نزدیک به ۹۰ درصد از محمولههای LNG که به طور معمول از این مسیر عبور میکنند، مقصدی در بازارهای آسیایی دارند. همین وابستگی باعث شده با آغاز جنگ، واردات گاز مایع در این منطقه به سرعت افت کند و به پایینترین سطح خود در حدود شش سال اخیر برسد.
نمونه روشن این وابستگی در اقتصادهایی مانند تایوان دیده میشود؛ جایی که نزدیک به نیمی از برق کشور با LNG تولید میشود و بخش قابل توجهی از این سوخت از قطر تأمین میشود. با مختل شدن این مسیر، دولت و شرکتهای برق ناچار شدهاند به گزینههای جایگزین سریعتر فکر کنند؛ گزینهای که در بسیاری از موارد همان بازگشت به زغالسنگ بوده است.
در مقابل، اروپا تا حدی وضعیت متفاوتی دارد. بحران انرژی پس از جنگ اوکراین باعث شد بسیاری از کشورهای اروپایی در سالهای اخیر منابع گاز خود را متنوعتر کنند و همزمان سرمایهگذاری در انرژیهای تجدیدپذیر را سرعت دهند. علاوه بر این، هزینه انتشار کربن در اروپا بهمراتب بالاتر از بسیاری از مناطق دیگر است؛ عاملی که استفاده از زغالسنگ را از نظر اقتصادی دشوارتر میکند.
با این حال حتی در اروپا نیز نشانههایی از بازنگری دیده میشود. ایتالیا اعلام کرده در صورت تشدید بحران انرژی ممکن است نیروگاههای زغالسنگی که اکنون در حالت آمادهباش هستند دوباره فعال شوند و در آلمان نیز بحث درباره به تعویق انداختن تعطیلی برخی نیروگاههای زغالسنگ مطرح شده است. این تحولات نشان میدهد حتی اقتصادهایی که بیشترین تلاش را برای کاهش مصرف زغالسنگ داشتهاند، در برابر شوکهای بزرگ بازار انرژی کاملاً مصون نیستند.
امنیت انرژی در برابر گذار سبز
تحولات اخیر بار دیگر نشان میدهد مسیر گذار انرژی در جهان تا چه اندازه به ثبات ژئوپلیتیک وابسته است. طی سالهای گذشته بسیاری از دولتها تلاش کردهاند با جایگزینی گاز طبیعی و توسعه انرژیهای تجدیدپذیر، سهم زغالسنگ را در تولید برق کاهش دهند. اما بحرانهای ناگهانی در بازار انرژی، بار دیگر همان واقعیت قدیمی را به یاد بازارها آورده است: در شرایط کمبود سوخت، اولویت نخست دولتها حفظ جریان برق و ثبات اقتصادی است.
به همین دلیل تحلیلگران اکنون انتظار دارند تقاضای جهانی برای زغالسنگ دریایی در سال جاری نهتنها کاهش پیدا نکند، بلکه حتی افزایش یابد. در بسیاری از کشورها انتخاب میان گاز و زغالسنگ در نهایت به متغیر کلیدی قیمت بازمیگردد. هرچه قیمت گاز بالاتر بماند، نیروگاهها نیز انگیزه بیشتری برای استفاده از زغالسنگ خواهند داشت؛ حتی در اقتصادهایی که به طور رسمی سیاست کاهش مصرف این سوخت را دنبال میکنند.
در این میان تجربه بحرانهای قبلی نیز نشان میدهد چنین بازگشتهایی معمولاً موقتی هستند. همانطور که پس از شوک انرژی ناشی از جنگ اوکراین، بسیاری از کشورها به طور موقت مصرف زغالسنگ را افزایش دادند اما همزمان سرمایهگذاری در انرژیهای جایگزین را سرعت بخشیدند. با این حال بحران فعلی یک پیام روشن برای بازار انرژی دارد: گذار جهانی به سمت منابع پاک هنوز آنقدر تثبیت نشده که در برابر شوکهای بزرگ ژئوپلیتیک بدون عقبگرد پیش برود، و همین واقعیت باعث شده قدیمیترین سوخت صنعتی جهان همچنان نقش یک گزینه اضطراری را در سبد انرژی کشورها حفظ کند.




نظرات کاربران