












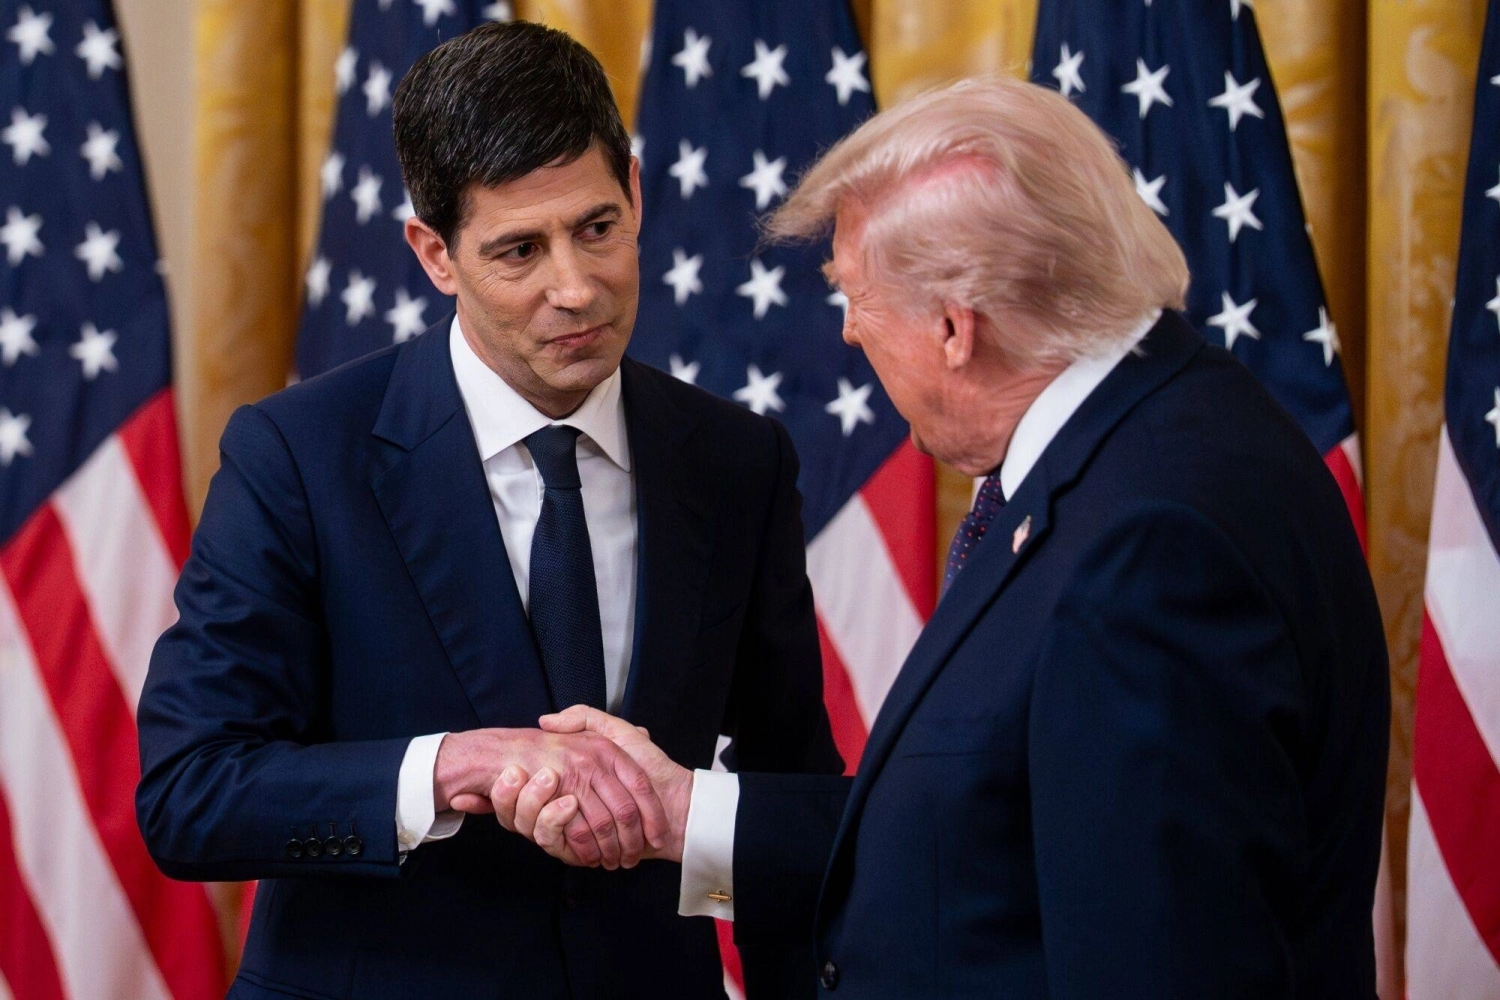
به گزارش شبکه اطلاعرسانی طلا و ارز، برای اولینبار در نزدیک به چهار دهه، رئیس فدرالرزرو نه در ساختمان فدرال رزرو، بلکه در کاخ سفید سوگند یاد کرد؛ صحنهای غیرمعمول برای نهادی که اعتبارش را بر «فاصلهگذاری سیاسی» بنا کرده است. دونالد ترامپ در همان مراسم، کوین وارش را «کاملاً مستقل» خواند؛ اما چند ساعت بعد در یک تجمع انتخاباتی در نیویورک، عملاً چارچوب این استقلال را هم ترسیم کرد: او با حمله به رئیس قبلی فدرالرزرو (جروم پاول) گفت حالا «یک رئیس عالی» دارد و پیشبینی کرد نرخهای بهره «خیلی سریع» پایین میآید.
مشکل اینجاست که از زمان معرفی وارش در ژانویه، مسیر کاهش نرخ بهره باریکتر شده، نه بازتر. جنگ آمریکا علیه ایران قیمت انرژی را بالا برده و تورم را دوباره به مرکز توجه برگردانده است. شاخص قیمت مصرفکننده آمریکا (CPI) در سه ماه منتهی به آوریل با نرخ سالانهشده ۷.۳ درصد رشد کرده و حتی بدون انرژی و غذا هم تورم ۳.۲ درصد گزارش شده است. افزایش قیمت نفت فقط یک عدد روی تابلو نیست؛ به هزینههای حملونقل و مواد اولیه سرایت میکند و فشار قیمت را از جایگاه سوخت تا سبد مصرفی خانوار گسترش میدهد.
وارش در جلسات تأیید صلاحیت گفته بود به «تغییر یکباره قیمتها بهخاطر ژئوپلیتیک» واکنش افراطی نشان نمیدهد؛ همان منطق رایج بانکهای مرکزی که میگوید شوک انرژی را باید تا حدی «نادیده گرفت» مگر آنکه به تورم پایدار تبدیل شود. اما وقتی شوک کوتاه نباشد و جنگ ادامه پیدا کند، نادیده گرفتن آن هم سختتر میشود، بهخصوص وقتی نشانهها حکایت از این دارند که تورم فقط انرژی نیست و بخشهای بیشتری از اقتصاد درگیر افزایش قیمت شدهاند.
با وجود اتفاقات اخیر اکنون تمام بازارها منتظرند تا ببیند آیا رئیس جدید فدرال رزرو خواهد توانست استقلال این نهاد را زیر این سطح از فشار سیاسی حفظ کند یا نه. این پرسش از آنجا جدیتر میشود که حتی اگر وارش بخواهد با کاخ سفید همسو شود، دادههای تورمی و فضای فعلی اقتصاد آمریکا هنوز مجوز روشنی برای کاهش نرخ بهره نمیدهند. به همین دلیل، گره اصلی ریاست او از همان روز اول شکل گرفته است: وارش باید هم از اعتبار نهادی فدرالرزرو دفاع کند و هم با این واقعیت روبهرو شود که حمایت امروز ترامپ، در صورت ادامه مقاومت بر سر نرخ بهره، ممکن است خیلی زود به همان تقابلی تبدیل شود که پیشتر میان رئیسجمهور آمریکا و جروم پاول شکل گرفته بود.
اما مسئله فقط این نیست که رئیس جدید فدرالرزرو چه نظری درباره نرخ بهره دارد. پرسش اصلی این است که او در عمل با چه واقعیتی روبهرو خواهد شد:
- آیا اصلاً فضای اقتصادی برای کاهش نرخ بهره وجود دارد؟
- اگر چنین فضایی وجود ندارد، وارش چگونه با فشار مداوم ترامپ برخورد خواهد کرد؟
- و آیا این تقابل، استقلال فدرالرزرو را وارد مرحله تازهای از آزمون خواهد کرد؟
چرا کاهش نرخ بهره از نظر اقتصادی سخت شده؟
اگر تنها مانع پیشروی کوین وارش برای کاهش نرخ بهره جهش قیمت نفت بود، او میتوانست با تکیه بر همان استدلال کلاسیک بانکهای مرکزی پیش برود: شوک انرژی معمولاً «یکباره» است و سیاستگذار پولی میتواند تا حدی آن را نادیده بگیرد، به شرطی که به تورم پایدار تبدیل نشود. خود وارش هم در جلسه تأیید صلاحیت گفته بود که علاقهای ندارد به «تغییر یکباره قیمتها بهدلیل ژئوپلیتیک» واکنش نشان دهد. اما مسئله اینجاست که جنگ آمریکا علیه ایران طولانی شده و اثر انرژی از پمپبنزین عبور کرده و به زنجیره وسیعتری از قیمتها رسیده است؛ از پلاستیک و مواد اولیه تا حملونقل و خدمات.
دادههای تورمی هم نشان میدهد مشکل فقط «انرژی» نیست. حتی وقتی غذا و انرژی کنار گذاشته میشود، تورم هستهای همچنان بالاست و در بخشهای مختلف سبد مصرفی پخش شده: بیش از نیمی از گروههای مصرفی امسال رشد قیمتی ۳ درصد یا بیشتر داشتهاند. برای فدرالرزرو، این یعنی تورم دیگر یک پدیده محدود و قابل مهار با صبر نیست؛ فشارها در حال فراگیر شدن است.
مهمتر از همه، قیمت خدمات بخشی که معمولاً بهتر از کالاها فشار تقاضا و تورم «ریشهدار» را نشان میدهد با سرعتی نگرانکننده بالا میرود. معیار «سوپر-هسته» خدمات (تورم بدون در نظر گرفتن انرژی و مسکن) در یک سال گذشته ۳.۲ درصد رشد کرده و در ماههای اخیر شتاب هم گرفته است. این همان بخشی است که بانک مرکزی معمولاً آن را معیار سنجش پایداری تورم میداند؛ و وقتی این بخش آرام نمیشود، سیاستگذار برای کاهش نرخ بهره سختتر میتواند ادعا کند مسیر بازگشت به هدف تورمی قطعی شده است.
از سوی دیگر، کالاها هم دیگر آن ضربهگیر سابق نیستند. در شاخص PCE، قیمت کالاهای بادوام در سهماهه نخست سال با نرخ سالانهشده ۷.۷ درصد رشد کرده؛ در حالی که در سالهای ۲۰۱۵ تا ۲۰۱۹ بهطور متوسط سالانه ۱.۷ درصد کاهش داشت. بخشی از این جهش به تعرفهها نسبت داده میشود، اثری که میتواند موقتی باشد، اما عامل دیگری نیز وجود دارد که تاثیرات آن ممکن است ماندگارتر باشد. موج جدید سرمایهگذاری و تقاضای بالا در حوزه هوش مصنوعی. این عامل باعث شده که تورم در گروه «نرمافزار و لوازم جانبی» به بالاترین سطح از زمان آغاز این سری آماری در اواخر دهه ۱۹۷۰ برسد.
در نتیجه وارش اگر هم بخواهد، نمیتواند صرفاً با این استدلال که «شوک نفت موقتی است» مسیر کاهش نرخ بهره را باز کند. چون تورم، طبق همین اعداد، هم در خدمات ریشه دارد، هم در کالاها دوباره جان گرفته، و هم در سنجههای جایگزین نشانههای کاهش پایدار دیده نمیشود. در چنین وضعیتی، پایین آوردن نرخ بهره پیش از آرام شدن تورم، نه یک تصمیم تکنیکی ساده، بلکه یک ریسک بزرگ برای اعتبار فدرالرزرو خواهد بود.
بازار وانتظارات تورمی: جایی که استقلال فدرالرزرو واقعاً محک میخورد
حتی اگر وارش بتواند درباره منشأ تورم و نقش شوک انرژی بحث کند، یک مانع مهمتر سر جایش میماند: انتظارات تورمی. تجربه سیاست پولی نشان میدهد وقتی تورم برای مدت طولانی بالاتر از هدف میماند، مسئله فقط اعداد ماهانه نیست؛ مسئله این است که خانوارها و بنگاهها کمکم به «تورم بالاتر» عادت میکنند و تصمیمهایشان را بر همان مبنا میچینند، از درخواست دستمزد تا قیمتگذاری کالا و خدمات. در آن نقطه، بانک مرکزی دیگر با موجی مقطعی طرف نیست؛ با تورمی روبهروست که میتواند خودش را بازتولید کند.
بعد از بیش از پنج سال تورم بالاتر از هدف، انتظار بازگشت سریع به وضعیت عادی نیازمند خوشبینی زیادی است. نشانههای این تغییر ذهنیت در نظرسنجیها هم دیده میشود. در ماه مه، پاسخدهندگان در نظرسنجی مصرفکنندگان دانشگاه میشیگان، تورم پنجساله را ۳.۹ درصد پیشبینی کردهاند؛ رقمی که تقریباً یک واحد درصد بالاتر از سطح پیش از آغاز دولت ترامپ در ژانویه ۲۰۲۵ عنوان شده است. در نظرسنجی فدرالرزرو نیویورک هم که بسیاری از سیاستگذاران به آن توجه ویژه دارند اگرچه نتایج مبتنی بر توزیع احتمالات «ملایمتر» به نظر میرسد، اما وقتی سؤال به شکل مستقیم پرسیده شده، میانه پاسخها برای تورم پنجساله در آوریل بالاتر از ۳.۸ درصد بوده است.
این اعداد یک پیام روشن برای وارش دارد: کاهش نرخ بهره در فضایی که انتظارات تورمی بالا مانده، میتواند از سوی بازار بهعنوان ضعف در تعهد ضدتورمی تعبیر شود و این دقیقاً همان نقطهای است که استقلال فدرالرزرو آسیبپذیر میشود. چون تصمیمی که باید «فنی» دیده شود، ممکن است «سیاسی» خوانده شود. رئیس جدیدی که در کاخ سفید سوگند خورده و همزمان رئیسجمهور علناً از کاهش سریع نرخها حرف میزند، اگر زودتر از موعد به سمت کاهش حرکت کند، ناخواسته این تصور را تقویت میکند که فدرالرزرو تحت فشار سیاسی عقب نشسته است.
برای همین است که بازارها معمولاً به خود کاهش نرخ بهره واکنش نشان نمیدهند؛ بلکه به «دلیل کاهش» واکنش نشان میدهند. اگر سرمایهگذاران و خانوارها باور کنند که فدرالرزرو در برابر تورم عقبنشینی کرده، نتیجه میتواند به شکل افزایش دوباره فشارهای قیمتی، تغییر رفتار قیمتگذاری و حتی سختتر شدن مسیر سیاست پولی در ماههای بعد ظاهر شود. چرخهای که هزینهاش را نه ترامپ میپردازد و نه وارش به تنهایی، بلکه اعتبار نهادی فدرالرزرو پرداخت میکند.
به همین دلیل، آزمون وارش در این مرحله فقط کنترل تورم نیست؛ کنترل روایت هم هست. او باید همزمان ثابت کند که تصمیمهایش تابع دادههاست، نه تابع کاخ سفید. اما این کار وقتی سختتر میشود که دادهها هنوز داغاند و انتظارات هم بالا مانده. نتیجه این است که حتی اگر وارش بهدنبال حفظ رابطهای آرام با دولت باشد، اولین محل برخورد احتمالی با ترامپ دقیقاً همینجاست: جایی که اقتصاد میگوید «زود است»، اما سیاست میگوید «عجله کن».
و این ما را به محدودیت بعدی میرساند؛ محدودیتی که به شخصیت وارش ربطی ندارد، بلکه به ساختار فدرالرزرو مربوط است: او به تنهایی تصمیم نمیگیرد و برای هر چرخش جدی باید کمیتهای را همراه کند که در چنین فضایی، طبیعی است محتاطتر و سختگیرتر شود.
وارش تنها نیست: سیاست پولی در اتاقی تصمیمگیری میشود که رأی دارد
حتی اگر کوین وارش از همان روز اول بخواهد مسیر سیاست پولی را به خواست کاخ سفید نزدیک کند، یک واقعیت نهادی جلوی اوست. رئیس فدرالرزرو «فرماندهی تنها» نیست. نرخ بهره در نهایت در کمیته بازار باز فدرال (FOMC) تعیین میشود؛ مجموعهای از رأیدهندگان که هم از هیئتمدیره در واشنگتن میآیند و هم از رؤسای بانکهای منطقهای و هر کدام افق زمانی، حساسیت سیاسی و ترجیح ریسک خودشان را دارند. همین ساختار، بهطور طبیعی تغییرات شتابزده را کند میکند؛ بهویژه وقتی تورم هنوز بالاتر از هدف است و انتظارات تورمی هم نرم نشده.
در چنین محیطی، وارش اگر بخواهد «چرخش سریع» ایجاد کند، باید دو کار را همزمان انجام دهد: اجماعسازی فنی و مدیریت ادراک بازار. اولی یعنی بتواند برای اعضا توضیح دهد چرا با وجود CPI سالانهشده ۷.۳ درصد تا آوریل و چسبندگی بخش خدمات، کاهش نرخ بهره ریسک بزرگی نیست. دومی یعنی بتواند بازار را قانع کند که این تغییر مسیر «از سر فشار سیاسی» نیست. مشکل اینجاست که هر دو کار در نقطه فعلی بسیار سخت است. دادهها هنوز اجازه روایت خوشبینانه نمیدهند، و سایه سیاست هم سنگینتر از همیشه روی هر تصمیم افتاده است.
وقتی کاهش نرخ «ممکن» نیست، نبرد اصلی بر سر استقلال است
اگر دادهها اجازه میدادند، وارش میتوانست با کمی صبر کاهش نرخ بهره را بدون هزینه اعتباری جلو ببرد. اما فعلاً اقتصاد چنین فضایی نمیدهد: تورم گستردهتر شده، خدمات چسبنده مانده، کالاهای بادوام جهش کردهاند و انتظارات تورمی پنجساله حوالی ۳.۸ تا ۳.۹ درصد است. در این شرایط، مسئله اصلی دیگر این نیست که وارش چقدر مایل است خواسته ترامپ را اجرا کند؛ مسئله این است که آیا میتواند استقلال فدرالرزرو را حفظ کند یا نه.
در سناریوی محتمل، اگر نرخها پایین نیاید، فشار سیاسی از پشت درهای بسته به عرصه عمومی کشیده میشود؛ همان الگویی که در دوره پاول هم دیده شد. اما برای وارش ریسک بزرگتر است، چون اگر خیلی زود به سمت کاهش برود، ممکن است بازار و افکار عمومی آن را نه یک تصمیم فنی، بلکه یک عقبنشینی سیاسی تلقی کنند—و این دقیقاً همان چیزی است که میتواند انتظارات تورمی را دوباره بالا ببرد و هزینه مهار تورم را سنگینتر کند.
جمعبندی روشن است: وارش ممکن است از نظر سیاسی به دولت نزدیکتر باشد، اما از نظر اقتصادی «آزادتر» نیست. واقعیت دادهها میتواند او را ناچار کند همان جا بایستد که ترامپ دوست ندارد. و در نهایت، معیار موفقیت این دوره احتمالاً تعداد کاهشهای نرخ نیست؛ بلکه این است که آیا بازارها هنوز تصمیمهای فدرالرزرو را «مستقل» و قابل اتکا میبینند یا نه.




نظرات کاربران