












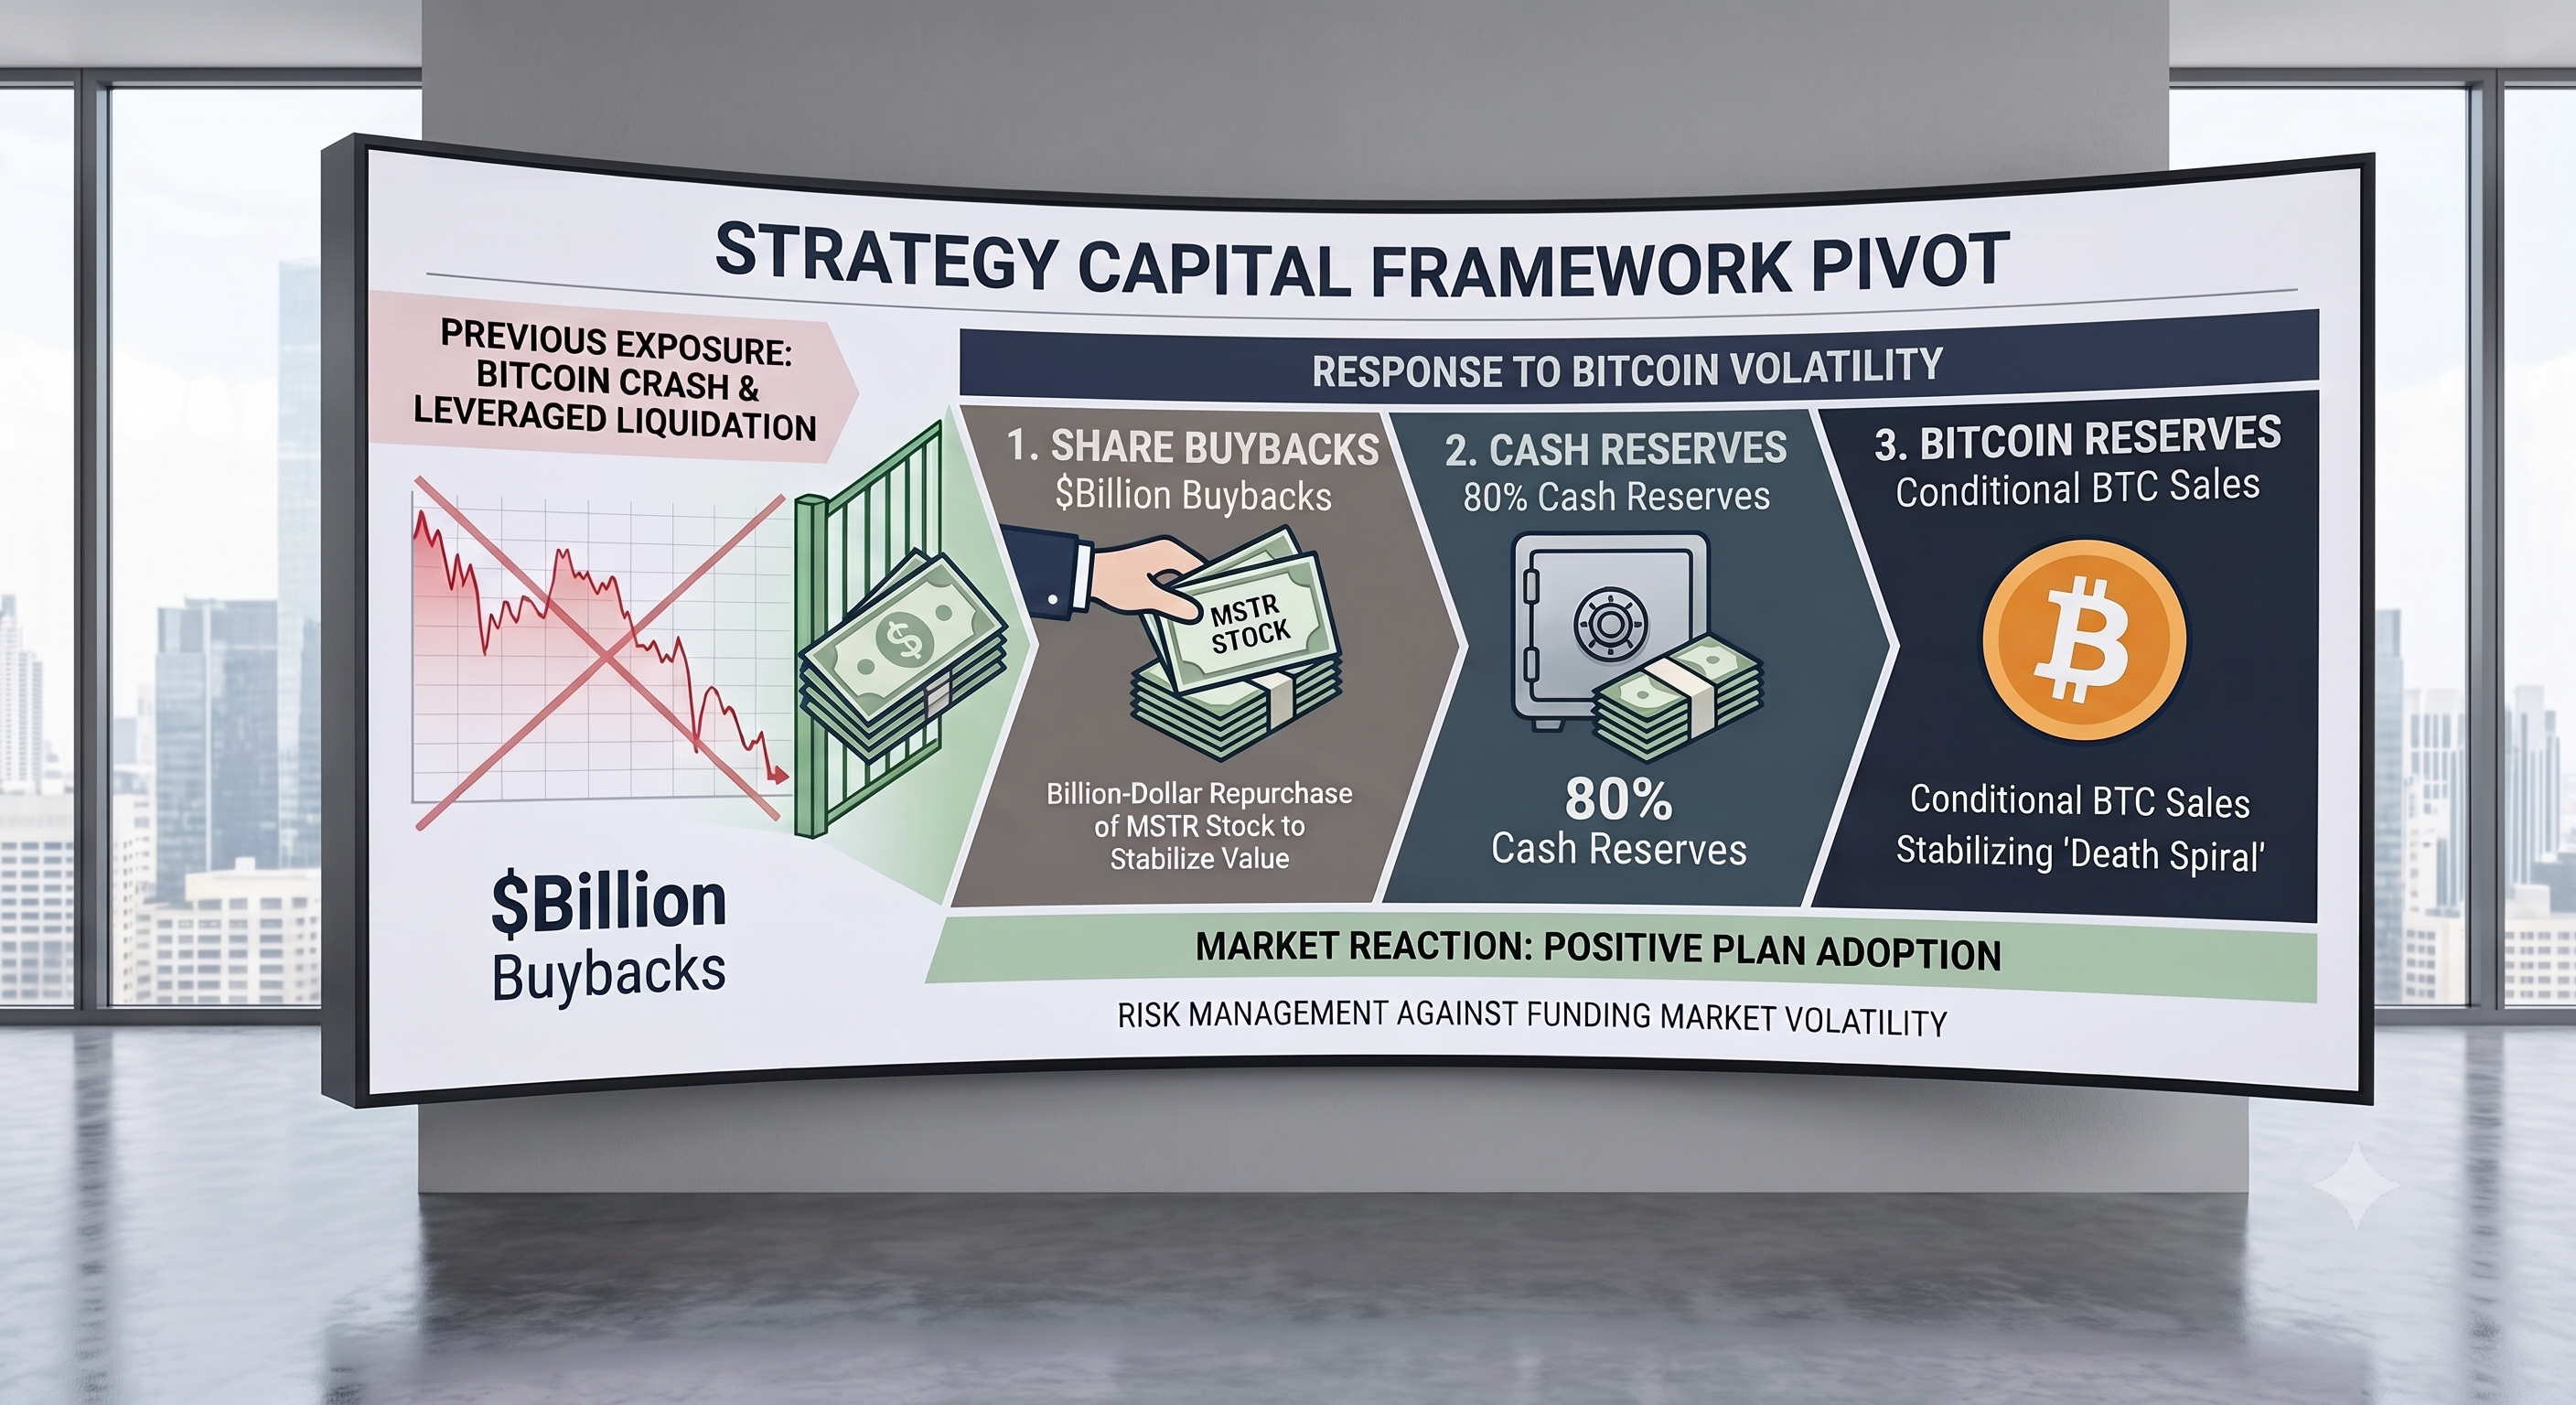
به گزارش شبکه اطلاعرسانی طلا و ارز جدیدترین برنامه شرکت «استراتژی» (Strategy) شامل بازخرید سهام MSTR و STRC، گسترش ذخایر نقدی و حتی فروش احتمالی بیتکوین است. آیا این اقدامات برای خنثی کردن ترسهای اغراقآمیز درباره «مارپیچ مرگ» کافی خواهد بود؟
با سقوط قیمت بیتکوین به زیر ۶۰,۰۰۰ دلار و ریزش بیش از ۷۰ درصدی قیمت سهام شرکت استراتژی نسبت به سقف تاریخی خود، برخی از سرمایهگذاران بازار کریپتو این سوال را مطرح میکنند که آیا این شرکت میتواند به ترا/لونا (Terra/LUNA) در این چرخه تبدیل شود — یک سرمایهگذاری اهرمی سنگین روی ساختار بازار کریپتو که تحت فشار فرو میپاشد؟
پاسخ شرکت چه بود؟ یک چارچوب سرمایه جدید که روز دوشنبه با هدف رفع نگرانیهای سرمایهگذاران منتشر شد. این بسته شامل تخصیص تا ۱ میلیارد دلار برای بازخرید سهام MSTR، تا ۱ میلیارد دلار برای بازخرید STRC و اوراق بهادار مرتبط با آن، افزایش سود سهام نماد STRC به حدود ۱۲ درصد، و افزایش حائل نقدی به ۲.۵۵ میلیارد دلار است.
نکته قابل توجه برای شرکتی که به رویکرد ماکسیمالیستی خود در قبال بیتکوین شهرت دارد، این است که استراتژی اعلام کرد در صورت لزوم برای عمل به تعهدات مربوط به پرداخت سود سهام یا بدهیها، ممکن است تا ۱.۲۵ میلیارد دلار از داراییهای بیتکوین خود را به فروش برساند.
بازارها واکنش مثبتی به این خبر نشان دادند و سهام STRC و MSTR در معاملات پس از ساعات کاری بیش از ۱۲ درصد رشد کردند. نماد STRC در حال حاضر با قیمت ۸۴.۸۶ دلار معامله میشود که بهبود چشمگیری نسبت به قیمت ۷۲.۰۶ دلاری آن در تاریخ ۲۶ ژوئن است.
اما آیا این برنامه برای رفع این نگرانیها کافی است که ساختار STRC — که مایکل سیلور (Michael Saylor)، مدیرعامل شرکت، با کمک یک هوش مصنوعی (LLM) طراحی کرده است — میتواند استراتژی را در دورههای فشار بازار در معرض «مارپیچ مرگِ» ناشی از ریسکهای تأمین مالی بازتابی قرار دهد؟
نماد STRC چیست و چرا بحثبرانگیز است؟
نماد STRC بخشی از ساختار سرمایه شرکت استراتژی است که با استراتژی کلان این شرکت در خصوص خزانهداری بیتکوین گره خورده است. این دارایی بین سهام سنتی و ابزارهای مبتنی بر بدهی قرار میگیرد و ضمن ارائه سود (بازدهی) به سرمایهگذاران، میزان قرارگیری آنها در معرض داراییهای بیتکوین شرکت را حفظ میکند.
شرکت استراتژی، STRC را به عنوان یک «سهام ممتاز دائمی» با سود سالانه ۱۲ درصدی بر روی ارزش اسمی ۱۰۰ دلاری توصیف میکند که بودجه آن از طریق ذخایر نقدی و چارچوب سرمایه مرتبط با بیتکوین تأمین میشود.
با وجود اینکه این ساختار برای ایجاد انعطافپذیری در تأمین مالی (بدون نیاز به انتشار بدهی سنتی) طراحی شده است، تحلیلگران نسبت به این موضوع که آیا ثبات آن به تقاضای مستمر سرمایهگذاران در بازارهای ثانویه — بهویژه در دورههای نوسان قیمت بیتکوین یا شرایط انقباضی نقدینگی — وابسته است یا خیر، ابراز تردید کردهاند.
در مقابل، سهام عادی استراتژی با نماد MSTR شناخته میشود و نشاندهنده سهم مالکیت در این شرکت به همراه حق رأی است. سرنوشت این دو اوراق بهادار ارتباط تنگاتنگی با یکدیگر دارد، اما با هم متفاوت هستند. به طور مشابه، جایگاه استراتژی به عنوان بزرگترین خریدار بیتکوین (و شاید در آینده به عنوان یک فروشنده) به این معنی است که سرنوشت آن در حال حاضر به شدت با قیمت بیتکوین گره خورده است.
پیتر شیف (Peter Schiff)، طرفدار سرسخت طلا و منتقد بیتکوین، بارها مدل استراتژی را زیر سوال برده و خاطرنشان کرده است که این شرکت «نمیتواند بیتکوین را بدون سقوط دادن قیمت آن بفروشد. حتی اگر استراتژی صرفاً خرید بیتکوین را متوقف کند، همین تغییر به تنهایی بازار را در هم خواهد شکست.»
با این حال، تاران دیلون (Taran Dhillon)، رئیس بخش داراییهای دیجیتال در Kula، به کوینتلگراف گفت که «بعید است نوسانات بیتکوین به تنهایی بتواند ساختاری مانند ساختار شرکت استراتژی را در هم بشکند.» او گفت آزمون معنادارتر این است که «آیا در حالی که بیتکوین تحت فشار است، دسترسی به سرمایه نیز بهتدریج گرانتر یا دشوارتر میشود یا خیر.»
سناریوی نزولی (Bear Case): حلقههای بازخورد و وابستگی به نقدینگی
برخی استدلال میکنند که کل مدل جذب سرمایه و سهام شرکت استراتژی ذاتاً بازتابی است و چرخههای صعودی و نزولی را تشدید میکند. همان چرخدندهای که در بازارهای صعودی سودها را تقویت میکند، میتواند در دوران نزولی — زمانی که سقوط قیمت بیتکوین و سهام شرکت با افت تقاضا تلاقی پیدا میکند — زیانها را نیز تسریع بخشد.
برد گارلینگهاوس، مدیرعامل ریپل، این هفته در شبکه CNBC دقیقاً به همین نکته اشاره کرد. او گفت: «مهندسی مالی، محرک ارزش در بلندمدت نیست.»
کایل رودا، تحلیلگر ارشد در Capital.com، به کوینتلگراف گفت که استراتژی عملاً به عنوان یک ابزار انباشت بیتکوینِ مبتنی بر مومنتوم (روند بازار) عمل میکند؛ به طوری که جذب سرمایه، منابع مالی لازم برای خرید بیتکوین را فراهم کرده و این خریدها به نوبه خود از ارزشگذاری شرکت حمایت میکنند. با این حال، او هشدار داد که این پویایی میتواند تحت شرایط فشار بازار معکوس شود.
رودا گفت: «کسبوکار استراتژی قطعاً مومنتوم را در هر دو جهت (صعودی و نزولی) تشدید میکند.» وی افزود که در شرایط ضعیفتر بازار، افزایش هزینههای تأمین مالی و کاهش اشتهای سرمایهگذاران میتواند فشارهای نزولی را تقویت کند.
او همچنین استدلال کرد که نقدینگی در بازار ثانویه یک وابستگی ساختاری برای این شرکت است؛ بدین معنا که فشارهای ناشی از فروش در مقیاس وسیع یا تأمین مالی مجدد میتواند اثرات سرریزِ گستردهتری به خود بازارهای بیتکوین داشته باشد.
در میان طرفداران بیتکوین، چارلز ادواردز، بنیانگذار Capriole Investments، اخیراً یکی از سرسختترین منتقدان استراتژی بوده است. او شرایط تحت فشار در شرکتهای دارای خزانه دارایی دیجیتال را با رویدادهای گستردهترِ کاهش اهرمدر بازار کریپتو مقایسه کرد و هشدار داد که با وخیمتر شدن وضعیت اهرمها و احساسات بازار، حلقههای بازخورد میتوانند زیانها را سرعت بخشند. او در ۲۶ ژوئن در پستی نوشت: «آیا کس دیگری هم حس لونا در سال ۲۰۲۲ را نسبت به مایکرواستراتژی دارد؟»
دیدگاه خنثی: ریسک واقعی در بازارهای تأمین مالی است، نه بیتکوین
در حالی که احساسات نزولی درباره استراتژی در پلتفرم X در حال افزایش است، دیلون به کوینتلگراف گفت که احتمالاً فشار بازار ابتدا در شرایط تأمین مالی ظاهر میشود. او افزایش شکافهای قیمتی، بالاتر رفتن بازدهیها و کاهش ظرفیت انتشار (سهام یا اوراق جدید) را به عنوان سیگنالهای هشدار اولیه معرفی کرد.
از دیدگاه او، داراییهای بیتکوین شرکت استراتژی اهمیت کمتری نسبت به این موضوع دارند که آیا شرکت میتواند در طول دورههای فشار بازار به تأمین مالی مجدد یا گردش مؤثر سرمایه ادامه دهد یا خیر.
و در حالی که ناتوانی STRC در حفظ «پیوند قیمتی» (Peg) ۱۰۰ دلاری خود باعث نگرانیهای زیادی شده است، STRC برخلاف استیبلکوینها که به ارزش ۱ دلار پگ شدهاند، به ۱۰۰ دلار گره نخورده است. بلکه هرچه قیمت به زیر ۱۰۰ دلار سقوط کند، بازدهی آن جذابتر میشود که این امر در تئوری، باید باعث شود خریداران در نقطهای قیمت را به ۱۰۰ دلار برگردانند.
گزارشی از مؤسسه Bitfire Research که با کوینتلگراف به اشتراک گذاشته شده، عنوان کرد که انحرافات قیمتی اخیر STRC نباید به عنوان یک شکست ساختاری تفسیر شود. این مؤسسه استدلال کرد که رویدادهای از دست رفتن پیوند قیمتی بیشتر ناشی از احساسات و شرایط نقدینگی است تا تغییرات در بنیادها یا وضعیت توانگری مالی استراتژی. این مؤسسه نوشت: «شرکت استراتژی (مایکرواستراتژی سابق) با هیچ خطر ورشکستگی در کوتاهمدت مواجه نیست.»
سناریوی صعودی: فشار بازار به معنای ورشکستگی نیست
آدام لیوینگستون، از حامیان بیتکوین و شرکت استراتژی، مدلی را تحت عنوان «تست استرس سه ساله MSTR» و در شرایطی بسیار دشوار اجرا کرد. این شرایط شامل افت ۵۵ درصدی بیتکوین، بسته شدن بازارهای سرمایه و سوخت مستمر نقدینگی بود که نیازمند فروش در مقیاس وسیع بیتکوین برای عمل به تعهدات میشد.
در مدل او، مطالبات ارشد استراتژی بر حسب بیتکوین به شدت منبسط میشوند، در حالی که «میزان قرارگیری سهام عادی در معرض بیتکوین» (CEBE) این شرکت افت قابلتوجهی را تجربه میکند. او این وضعیت را با عنوان «نابود شدن CEBE» توصیف کرد که در کفِ نمودار این شبیهسازی، از ۱۳۸,۱۶۱ ساتوشی به ازای هر سهم به ۷,۸۸۴ ساتوشی به ازای هر سهم سقوط میکند.
این مدل فرض میکند که در طول این دوره نزولی هیچ بیتکوین جدیدی خریداری نمیشود و هیچ سهام جدیدی نیز منتشر نخواهد شد، و پیش از بازگشت شرایط به حالت پایدار، حدود ۱۱۵,۷۲۷ بیتکوین طی سه سال برای پرداخت تعهدات فروخته میشود.
علیرغم شدت این ریزش، مدل لیوینگستون در نهایت نشان میدهد که شرکت استراتژی از این چرخه جان سالم به در میبرد و این دوره را با بیش از ۷۰۰,۰۰۰ بیتکوینِ باقیمانده در ترازنامه خود و یک ساختار بازیابیشده در داراییهای خالص (پس از عادی شدن شرایط بازار) به پایان میرساند.
شرکت استراتژی دقیقاً چه چیزی را تغییر داد؟
این چارچوب جدید صریحترین تلاش شرکت استراتژی تا به امروز برای رفع نگرانیها پیرامون نقدینگی و ریسکهای بازتابی است.
اجزای کلیدی گزارش 8-K شرکت در تاریخ ۲۹ ژوئن که با هدف بازگرداندن اعتماد به شرکت منتشر شد، شامل بازخرید سهام MSTR و نماد STRC و همچنین تمرکز جدی بر گسترش ذخایر نقدی برای پرداخت سود سهام است. گزینه اضطراریِ فروش تا ۱.۲۵ میلیارد دلار از ذخایر بیتکوین برای پرداخت سود سهام، تا حدی گنجانده شده است تا به بازارها اطمینان دهد که مایکل سیلور (به عنوان یک ماکسیمالیست بیتکوین) در صورت اجبار، با اکراه داراییهای خود را خواهد فروخت.
دیلون گفت که این چارچوب شفافیت را در مورد نحوه واکنش استراتژی در شرایط بحرانی «بهطور معناداری بهبود میبخشد»؛ و افزایش ذخایر به ۲.۵۵ میلیارد دلار در کنار ارائه یک برنامه شفافتر برای نقد کردن بیتکوین، به تقویت اعتماد سرمایهگذاران کمک میکند.
اما شیف خاطرنشان کرد که ارزش بازار فعلی MSTR حدود ۳۰ میلیارد دلار است، در حالی که ارزش فعلی بیتکوینهای آن ۵۰ میلیارد دلار برآورد میشود. او گفت: «تا زمانی که ارزش بازار MSTR به بالای ارزش بیتکوینهای آن نرسد، هر بیتکوینی که با انتشار سهام جدید MSTR خریداری شود، بازدهی منفی بیتکوین ایجاد میکند.»
جعبه ابزاری قویتر، اما همان شرطبندی اصلی
اگرچه این چارچوب توانایی شرکت استراتژی برای مدیریت فشارهای کوتاهمدت را تقویت میکند، اما وابستگی آن را به بازارهای سرمایه جهت تداوم استراتژی کلانِ انباشت بیتکوین از بین نمیبرد.
همانطور که دیلون به کوینتلگراف گفت، آزمون اصلی این خواهد بود که آیا در دورههای بحران بازار، شرایط تأمین مالی همچنان در دسترس خواهد ماند یا خیر، نه اینکه صرفاً عملکرد قیمتی بیتکوین چگونه خواهد بود. او افزود که این بهروزرسانی، رویکرد تخصیص سرمایه استراتژی را شفافتر میکند و به تیم مدیریت ترتیبِ عملکردهای مشخصتری میدهد که این موضوع، استراتژی کلی شرکت را معتبرتر میسازد.
برای منتقدانی مانند رودا، نگرانیهای اساسی همچنان به قوت خود باقی است. ساختار شرکت استراتژی همچنان در برابر حلقههای بازخورد (تشدیدکننده نزول) آسیبپذیر است؛ به خصوص اگر نقدینگی در هر دو بازار سهام و اعتبار محدود شود.
در حالی که اقدام شرکت استراتژی حائلهای نقدینگی شفافتر، برنامههای بازخرید و گزینههای احتمالی — از جمله امکان فروش بیتکوین — را معرفی میکند، اما بحث پیرامون خاصیت بازتابی این ساختار هنوز به طور کامل حلوفصل نشده است.
اکنون سوال این نیست که آیا ساختار STRC از نظر تئوری ذاتاً شکننده است یا خیر؛ بلکه سوال این است که آیا جعبهابزار گسترشیافته شرکت استراتژی میتواند در برابر یک دوره طولانیِ فشار در بازارهای سرمایه مقاومت کند؟ و اینکه آیا سرمایهگذاران همچنان خواهان ورود به ابزاری هستند که به جای ردیابی سادهی چرخههای بیتکوین، نوسانات آن را تشدید کرده و ریسک بیشتری را به همراه دارد؟




نظرات کاربران