



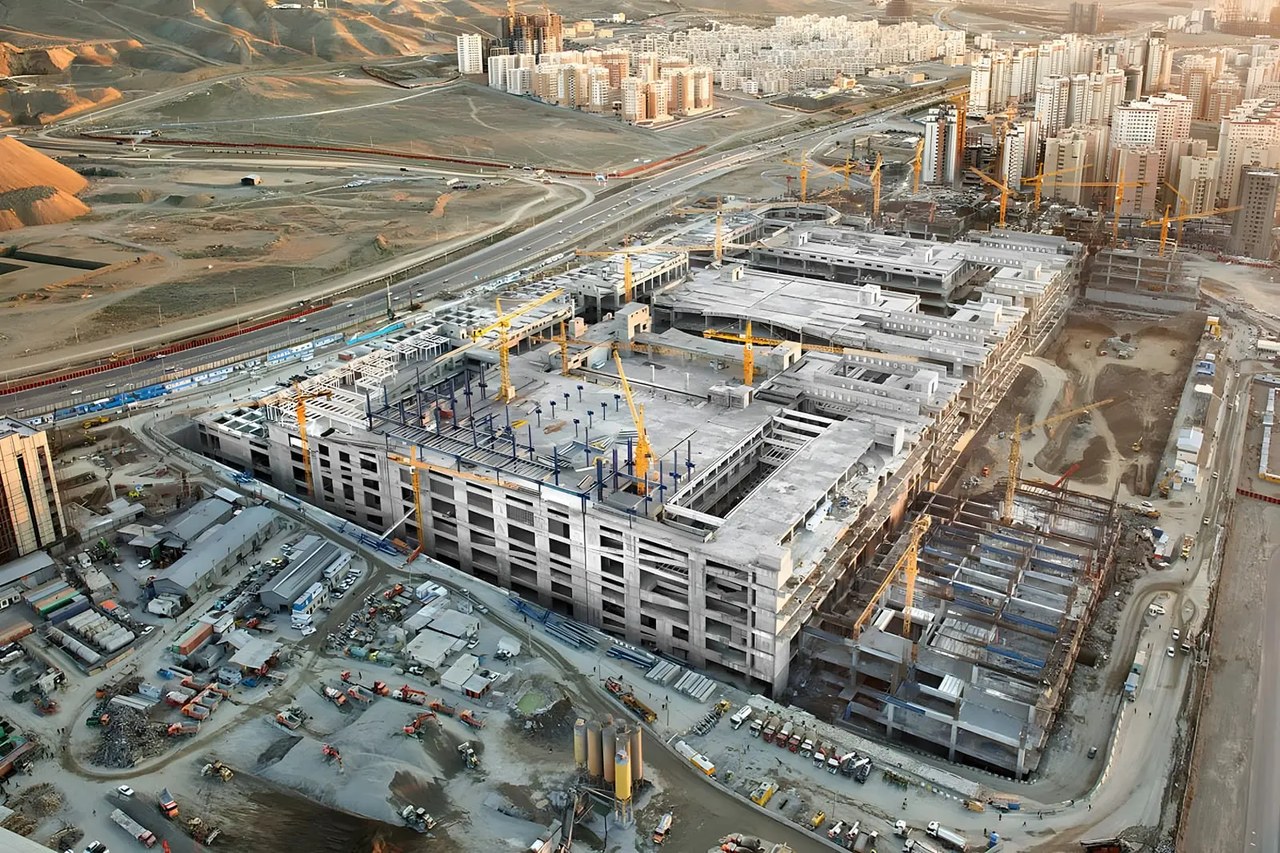

به گزارش شبکه اطلاعرسانی طلا و ارز گزارشهای عملکرد شبکه بانکی در بازه زمانی ۹ اسفند ۱۴۰۴ تا ۱۹ فروردین سال جاری نشان میدهد که جریان تأمین مالی بخش مسکن، با وجود شرایط انقباضی و محدودیتهای ناشی از وضعیت ویژه جنگی، متوقف نشده است. بر اساس آمارهای منتشرشده، در این دوره کوتاه بیش از ۱۲ هزار و ۱۵۴ فقره تسهیلات کمکودیعه مسکن به ارزش مجموعاً ۲۳ هزار میلیارد ریال به متقاضیان پرداخت شده است. به موازات این جریان، فرآیند تأمین مالی طرحهای زیربنایی نیز ادامه داشته و بالغ بر ۴۱ هزار میلیارد ریال تسهیلات به پروژههای قانون جهش تولید مسکن تخصیص یافته است تا روند تشکیل پرونده برای هزاران واحد مسکونی حفظ شود.
مکانیسم تأمین مالی و چالش منابع در شبکه بانکی
اجرای این تکالیف قانونی در شرایطی که اقتصاد کلان با محدودیتهای لجستیکی و جریانات خروج سرمایه مواجه است، نیازمند واکاوی دقیق در سمت منابع شبکه بانکی است. تجهیز ۶۴ هزار میلیارد ریال نقدینگی در یک بازه زمانی محدود و بحرانی، چالشی جدی برای ترازنامه بانکها محسوب میشود. از منظر اقتصاد کلان، زمانی که بانکها تحت فشار تأمین اعتبارات تکلیفی قرار میگیرند و منابع آزاد کافی در اختیار ندارند، احتمال اتکای آنها به منابع بانک مرکزی و اضافهبرداشت افزایش مییابد. این روند مستقیماً به انبساط ترازنامه بانکی و تغییرات در پایه پولی منجر میشود که پیامدهای خاص خود را در متغیرهای تورمی به همراه دارد.
واکنش بازار اجاره؛ چسبندگی قیمتها و اثر سمت تقاضا
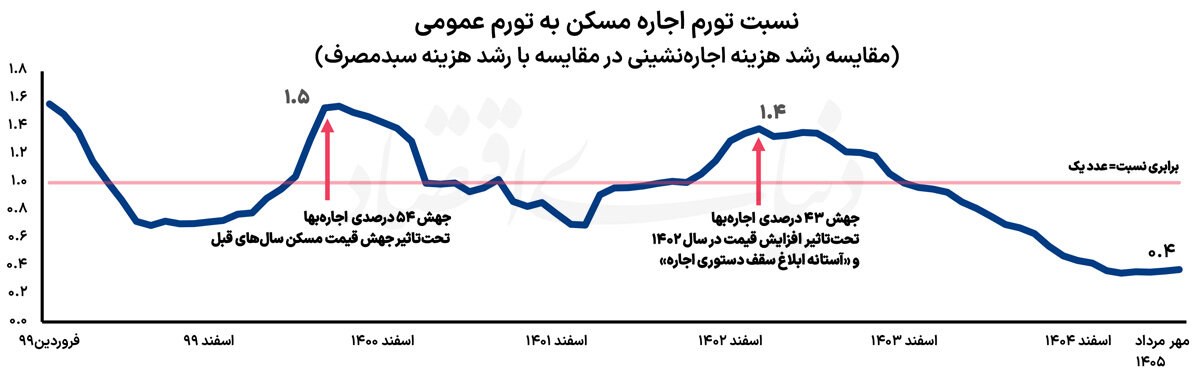
در سطح اقتصاد خرد و سمت مصرفکننده، تمرکز بر سیاستهای حمایتی از طریق وامهای ودیعه، پویاییهای مشخصی را در بازار اجاره ایجاد میکند. دادههای تاریخی و رفتارشناسی بازار مسکن نشان میدهد که تزریق مستقیم نقدینگی به سمت تقاضا—بدون رشد متناسب در سمت عرضه—اغلب به ایجاد چسبندگی قیمت منجر میشود. با ورود این حجم از تسهیلات به بازار، انتظارات قیمتی موجران نیز تعدیل میشود؛ روندی که در آن، بخشی از قدرت خرید اسمیِ ایجادشده برای مستأجران، از طریق افزایش متناظرِ نرخهای اجاره و رهن توسط مالکان، خنثی میگردد.
چشمانداز جریان نقدینگی و پتانسیل سرریز به بازارهای دارایی
در نهایت، ارزیابی این سیاست نیازمند پیگیری مسیر گردش نقدینگی خلقشده است. حبس شدن دهها هزار میلیارد ریال در پروژههای بلندمدت و دیربازدهِ ساختوساز، ریسک عدم تطابق سررسید را در شبکه بانکی تشدید میکند. از سوی دیگر، ۲۳ هزار میلیارد ریال نقدینگی تزریقشده به بازار اجاره، پس از انتقال به مالکان، در سیستم متوقف نمیماند. در یک محیط تورمی، این حجم از نقدینگی برای حفظ ارزش خود به سرعت در اقتصاد به گردش درمیآید. سرمایههای خرد و کلانِ آزادشده از این مسیر، پتانسیل بالایی برای سرریز شدن به بازارهای موازی و نقدشونده مانند ارز، طلا و سکه دارند و میتوانند زمینهساز نوسانات و تغییر سطوح حمایتی در این بازارها شوند.




نظرات کاربران