












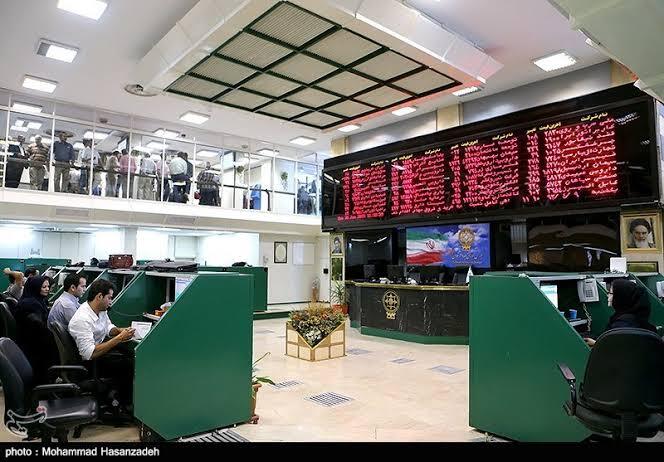
به گزارش شبکه اطلاعرسانی طلا و ارز بررسی دادههای معاملاتی بورس کالای ایران در زمستان ۱۴۰۴ نشاندهنده یک واگرایی آماری قابلتوجه است. در حالی که ارزش معاملات فیزیکی با رشد ۴.۷ درصدی به سطح ۸۴۸ هزار میلیارد تومان (همت) رسید، حجم کالاهای مبادلهشده مسیر متفاوتی را طی کرد و از ۴۲.۹ میلیون تن در پاییز به ۳۵.۹ میلیون تن کاهش یافت. کاهش هفت میلیون تنی حجم معاملات در کنار افزایش ارزش ریالی آنها، نشان میدهد که رشد ارقام ناشی از افزایش سطح عمومی قیمتها بوده و با توسعه واقعی حجم مبادلات همراه نبوده است. در همین دوره، شاخص کل بورس تهران با ۴.۷ درصد کاهش در سطح سه میلیون و ۷۱۳ هزار واحد قرار گرفت، اما ارزش کل معاملات سهام با رشد ۴.۲ درصدی از مرز ۱۴۱۷ همت عبور کرد. این دادهها حاکی از آن است که نقدینگی از بازار خارج نشده، بلکه الگوی تخصیص آن تغییر کرده است.
تغییر مسیر نقدینگی؛ چرخش به سمت داراییهای جایگزین
افت ۱۱.۹ درصدی شاخص هموزن در مقایسه با کاهش ۴.۷ درصدی شاخص کل، نشاندهنده تمرکز فشار فروش بر سهام شرکتهای کوچک و متوسط است. در شرایطی که هزینههای تامین مالی افزایش یافته است، جریان سرمایه به سمت ابزارهای سرمایهگذاری غیرمستقیم و بازارهای جایگزین حرکت کرده است. ترکیب دادوستدهای زمستان نشان میدهد که ۵۷.۶ درصد از کل معاملات بورس (معادل ۸۱۶.۵ همت) به صندوقهای سرمایهگذاری قابل معامله اختصاص یافته است. به موازات این امر، بورس انرژی رشد ۱۰.۵ درصدی در ارزش معاملات را ثبت کرد. این انتقال نقدینگی به سمت صندوقها و بازارهای مبتنی بر داراییهای سخت نمایانگر استراتژی فعالان بازار برای تنوعبخشی به پورتفو و مدیریت ریسک در برابر نوسانات سهام شرکتهای تولیدی است.
پیامدهای انقباض تقاضا در زنجیره تامین صنعتی
کاهش تقاضای فیزیکی در بورس کالا میتواند به عنوان یک شاخص پیشنگر برای ارزیابی وضعیت بخش تولید در نظر گرفته شود. افت محسوس حجم خرید مواد اولیه توسط صنایع پاییندستی، احتمال کاهش ظرفیت تولید و افت خروجی صنعتی در فصول آینده را مطرح میکند. رشد ارزش اسمی معاملات کالا در شرایط افت شدید تقاضای مقداری، حاکی از آن است که فشارهای تورمی سمت عرضه، در حال انتقال به حلقههای بعدی زنجیره تولید است. این الگو میتواند در میانمدت، حاشیههای سود عملیاتی صنایع مصرفکننده مواد اولیه را تحت تاثیر قرار دهد.
موقعیتسنجی اقتصاد در چرخه رکود تورمی
. در این مرحله از چرخه اقتصادی، رشد حقیقی اقتصاد کند شده یا متوقف میشود، در حالی که تورم همچنان روند افزایشی دارد. استراتژی بهینه تخصیص دارایی در این فاز، چرخش سرمایه از سهام چرخهای به سمت ابزارهای باثباتتر و مبتنی بر ارزش تدافعی است. رفتار معاملاتی زمستان در بورس تهران—شامل افزایش سهم صندوقهای سرمایهگذاری، افت شدیدتر شاخص هموزن نسبت به شاخص کل، و تداوم ورود نقدینگی ریالی به بازارهای کالایی و انرژی—با الگوهای استاندارد جریان سرمایه در فاز رکود تورمی مطابقت دارد.




نظرات کاربران