



خرید اقساطی در ایران پدیده تازهای نیست. سالها خودرو، خانه یا لوازم خانگی از طریق چک، وام و اقساط خریداری میشدند. چنین خریدهایی معمولا با مفهوم «سرمایهگذاری»، ارتقای رفاه یا دستکم خرید یک کالای بادوام گره خورده بود. خانواده ممکن بود چند سال قسط بدهد تا صاحب خودرو شود؛ کالایی که هم وسیله رفتوآمد بود و هم در بسیاری از دورهها ارزش دارایی خود را حفظ میکرد.
اما آنچه امروز حساسیتبرانگیز شده، انتقال منطق اقساط از کالاهای بادوام به سفره روزانه است. وقتی گوشت، مرغ، برنج، روغن یا حتی خریدهای کوچک خانوار در فهرست کالاهای قسطی قرار میگیرند، موضوع دیگر صرفا «تنوع در شیوه پرداخت» نیست. این وضعیت میتواند نشانه کاهش قدرت خرید نقدی و دشوارتر شدن تأمین هزینههای پایه باشد.
در واقع، جامعهای که پیشتر برای دستیابی به خودرو قسط میداد، اکنون در بخشی از بازار ناچار است برای خرید پروتئین و مایحتاج روزمره نیز به اعتبار، خرید مدتدار یا پرداخت چندمرحلهای تکیه کند. تفاوت این دو نوع خرید مهم است: خودرو ممکن است سالها مورد استفاده قرار گیرد، اما مرغ و گوشت، پیش از آنکه نخستین قسط پرداخت شود، مصرف شدهاند.
بازار اعتبار؛ راهحل کوتاهمدت، فشار بلندمدت
رواج خرید اقساطی برای بسیاری از خانوادهها در کوتاهمدت یک راهحل عملی است. امکان تقسیم مبلغ خرید، بهویژه در دورههایی که قیمتها پیوسته تغییر میکنند، فشار پرداخت نقدی را کاهش میدهد. فروشندگان و پلتفرمهای اعتباری نیز از این تقاضا سود میبرند: فروش بیشتر، جذب مشتری تازه و گردش سریعتر کالا.
با این حال، گسترش اعتبار خرد برای تأمین نیازهای ضروری، روی دیگری هم دارد. هر قسط، بخشی از درآمد ماههای بعد را پیشاپیش مصرف میکند. خانوادهای که همزمان برای تلفن همراه، پوشاک، مواد غذایی، درمان یا اجاره از تعهدات ماهانه استفاده میکند، ممکن است با کوچکترین شوک اقتصادی ــ از بیماری و بیکاری تا افزایش ناگهانی قیمتها ــ با ناتوانی در پرداخت روبهرو شود.
در این میان، هزینههای جانبی نیز اهمیت دارند: کارمزدها، جریمه دیرکرد، الزام به چک یا سفته و پیچیدگی قراردادهای اعتباری. خریدی که در نگاه نخست امکانپذیر به نظر میرسد، گاه در مجموع با قیمتی بهمراتب بالاتر از خرید نقدی تمام میشود. برای خانواری که بودجهاش از پیش فشرده است، این تفاوت میتواند تعیینکننده باشد.
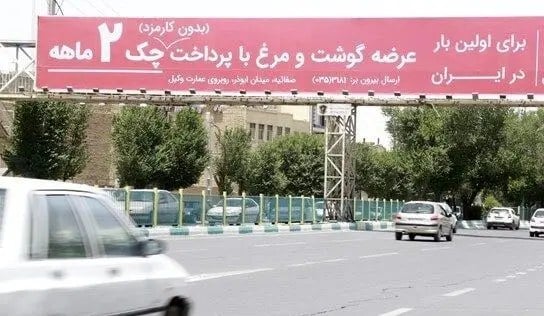
بیلبوردهایی که از اضطرار حرف میزنند
این بیلبوردها فقط ابزار فروش نیستند؛ آنها به آینهای از مناسبات اقتصادی بدل شدهاند. آینهای که در آن، مصرف روزانه با بدهی کوچک اما مداوم پیوند میخورد و «توان خرید» جای خود را به «توان پرداخت قسط» میدهد.
قسطی زندگی کردن، تفاخر ندارد
این وضعیت بیش از هر چیز، بیانگر تلاش خانوادهها برای حفظ سطحی از زندگی در شرایطی است که فاصله میان درآمد و هزینه بیشتر شده است. در چنین فضایی، راهحل پایدار نه در پررنگتر شدن تابلوهای «خرید قسطی»، بلکه در تقویت قدرت خرید، ثبات اقتصادی، شفافیت اعتباردهی و کاهش فشار بر سفره خانوارها جستوجو میشود.
خرید خانه و آپارتمان در تهران




نظرات کاربران