




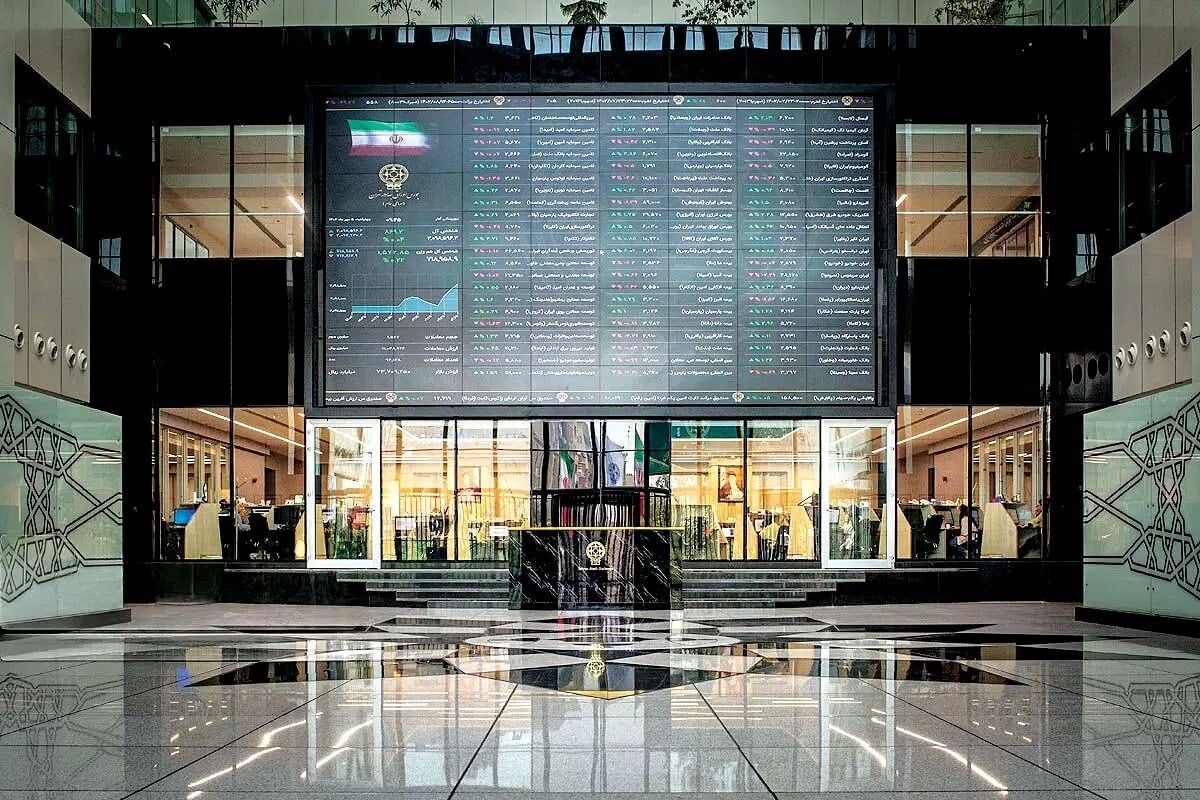
پایگاه تحلیلی خبری ایراسین ؛ نگاهی به عملکرد فروش شرکتهای بورسی در ۴ ماه ابتدایی نشان دهنده انعکاس قوی تورم ریالی در صورتهای مالی شرکتها است. جایی که فروش ماهانه کل شرکت ها از ۷۵۶ هزار میلیارد تومان (همت) در فروردین، با یک صعود بیوقفه به ۱۳۴۷ همت در تیرماه رسیده است. اما با کنار زدن پردهی متورم این اعداد، واقعیت سردتری رخ مینماید. وقتی عملکرد بازار با سنجهی بیرحم دلار اندازهگیری میشود، شاهد یک انقباض ساختاری هستیم. فروش دلاری شرکتها از ۱۷.۹ میلیارد دلار در بهار ۱۴۰۴، به ۱۵.۳ میلیارد دلار در بهار ۱۴۰۵ تنزل یافته است . هرچند ضربآهنگ ماهانه در سال ۱۴۰۵ پس از ثبت ۴.۸ میلیارد دلار در فروردین، در خرداد و تیر حوالی ۷.۴ تا ۷.۵ میلیارد دلار تثبیت شد، اما تصویر کلان، روایتگر رشدی است که بیش از آنکه ارگانیک باشد، اسمی است.
وقتی صحبت از خلق ارزش به میان میآید، بازار سرمایه دچار یک عدم تقارن عمیق است؛ پدیدهای که درسنامهای کلاسیک از استراتژی رقابتی را پیش روی ما میگذارد. صنعت فرآوردههای نفتی را در نظر بگیرید؛ غولی که در بهار ۱۴۰۵، به تنهایی ۴۰ درصد از کیک فروش بازار را بلعیده است، اما سهم آن از سود خالص از ۳۰ درصد فراتر نمیرود. به نظر میرسد در اینجا، حجم لزوماً به معنای ارزش نیست.
در نقطه مقابل، صنایع فلزات اساسی ایستادهاند؛ الگویی از کارایی عملیاتی که انضباط حاکم بر رهبران جهانی صنعت فولاد را تداعی میکند. این گروه با در اختیار داشتن تنها ۱۹ درصد از سهم فروش، ۳۰ درصد از کل سود خالص بازار را محقق کرده است. محصولات شیمیایی نیز با سهم ۱۱ درصدی از فروش، توانستهاند ۱۸ درصد از سود خالص را شکار کنند. در همین حال، صنعت خودرو و ساخت قطعات با وجود سهم ۷ درصدی در فروش، صندلی خالی خود را در ضیافت سودآوری بهار نشان میدهد. پیام روشن است: در این بازار، قدرت انضباط و کنترل هوشمندانه بر ساختار هزینهها، بر مقیاس صرف غلبه دارد.
کاوش عمیقتر در دفاتر فصلی، از یک پوسیدگی ساختاری نگرانکنندهتر پرده برمیدارد: فرسایش خاموش حاشیه سود. در مقایسه بهار ۱۴۰۵ با زمستان ۱۴۰۴، سرفصل فروش با رشد ملایم ۲ درصدی به ۲,۵۴۸ هزار میلیارد تومان رسید و سود ناخالص نیز با یک پرش ۱۰.۶ درصدی، عدد ۶۲۱ هزار میلیارد تومان را لمس کرد. اما خبرهای خوب همینجا متوقف میشوند.
چرا که سود خالص با یک انقباض دردناک ۱۵.۴- درصدی مواجه شد و به ۴۰۴ هزار میلیارد تومان سقوط کرد. این فشار خردکننده، امتداد یک روند تلخ پنجفصلی است؛ جایی که حاشیه سود خالص بازار از قلهی ۱۹ درصدی خود در تابستان ۱۴۰۴، تا ۱۱ درصد در زمستان سقوط کرد و در بهار ۱۴۰۵ نیز بهبودی ضعیف تا سطح ۱۲ درصد را به ثبت رساند. مشخصاً جایی در حد فاصل خط تولید تا حسابهای بانکی، ارزش در حال تبخیر است؛ پدیدهای که احتمالاً ریشه در هزینههای گزاف تامین مالی و سربارهای غیرعملیاتی دارد که اهرم عملیاتی شرکتها را میبلعد.
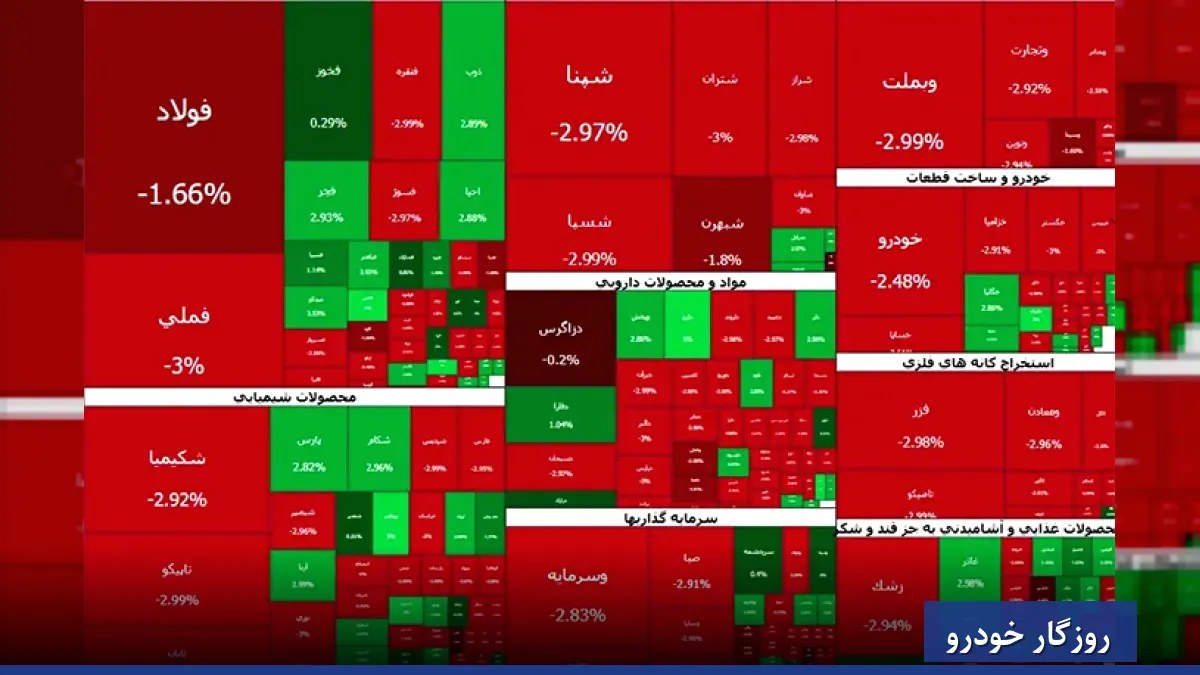
در میان این جریانهای ساختاری، تلاطم های مقطعی تیرماه ۱۴۰۵، تصویری از تقاضای هیجانی را ترسیم میکند. صنعت خودرو و قطعات با یک جهش خیرهکننده ۳۰ درصدی فروش نسبت به ماه قبل، پیشتاز بازار شد. صنایع پایه نیز با رشد در فرآوردههای نفتی (۲۴٪)، محصولات فلزی (۱۴٪) و شیمیایی (۱۲٪) عملکردی مستحکم از خود نشان دادند.
اما انتهای جدول، روایتگر قحطی سرمایه در بخشهای تکنولوژیک و زیرساختی است. تولید محصولات کامپیوتری با سقوط آزاد ۴۴- درصدی، سنگینترین ضربه را متحمل شد و پس از آن، ماشینآلات (۲۳-٪)، دستگاههای برقی (۱۹-٪) و لاستیک و پلاستیک (۱۷-٪) در صف بازندگان مقطعی قرار گرفتند.
در نهایت، کارنامه بازار در سال ۱۴۰۵، گواهی بر یک رشد بیکیفیت است. در حالی که بخشهایی نظیر خودرو از جهشهای مقطعی فروش لذت میبرند، بار اصلی حفظ ارزش ذاتی بازار همچنان بر دوش صنایعی است که از مزیت رقابتی و ساختاری بهره میبرند (نظیر فلزات اساسی). برای استراتژیستهای شرکتی، ماموریت امروز دیگر تعقیب کورکورانهی سهم بازار نیست؛ بلکه دفاع سنگر به سنگر از حاشیه سود در برابر این فشارهای فزاینده است.




نظرات کاربران