


جهان صنعت _ مساله مسکن در ایران فقط به تعداد واحدهایی که ساخته میشود یا میزان تسهیلاتی که برای خرید و ساخت آن اختصاص مییابد، محدود نیست. پشت هر وعده ساخت، مجموعهای از اعداد و تعهدات مالی قرار دارد که درنهایت باید از منابع واقعی اقتصاد تامین شود؛ منابعی که نه بینهایت هستند و نه امکان افزایش آن متناسب با هر هدفگذاری وجود دارد. فاصله میان آنچه در سیاستهای مسکن وعده داده میشود و آنچه اقتصاد کشور توان پرداخت آن را دارد، حالا به یکی از چالشهای اصلی این حوزه تبدیل شده است.
در سالهای گذشته طرحهای مختلف حمایتی با هدف افزایش عرضه و کاهش فشار بازار مسکن اجرا شدهاند اما تجربه نشان داده که ساختوساز پیش از آنکه به زمین، مجوز و نقشه وابسته باشد، به پول نیاز دارد. هر واحد مسکونی زنجیرهای از هزینهها را با خود به همراه میآورد؛ از تامین زمین و مصالح گرفته تا دستمزد، زیرساخت و تامین مالی. وقتی این هزینهها در مقیاس میلیونها واحد محاسبه میشود، رقم نهایی دیگر در محدوده یک پروژه یا حتی یک بخش اقتصادی باقی نمیماند و به مسالهای برای کل اقتصاد تبدیل میشود.
همینجاست که پرسش اصلی شکل میگیرد: اقتصاد ایران تا کجا میتواند هزینه سیاستهای مسکنی را بر دوش بکشد؟ اگر برای تکمیل پروژههای گذشته منابعی در مقیاس هزارانهزارمیلیارد تومان لازم باشد، منابع طرحهای جدید قرار است از کجا تامین شود؟ شبکه بانکی که خود با محدودیت سرمایه و ترازنامه مواجه است، تا چه اندازه ظرفیت افزایش تسهیلات دارد و آیا بازار سرمایه میتواند با هزینههای فعلی، جای خالی منابع بانکی را پر کند؟ در چنین شرایطی مساله فقط کمبود پول نیست، مساله نحوه تخصیص منابع محدود و انتخاب میان اولویتهای مختلف اقتصاد است. منابعی که به ساختوساز اختصاص پیدا میکند، در اقتصادی با سرمایهگذاری منفی و محدودیتهای جدی، نمیتواند مستقل از سایر بخشها دیده شود. از سوی دیگر هر سیاست ساختمانی باید با واقعیتهایی مانند ظرفیت زیرساختی، منابع آب، فرسودگی بافتهای شهری و توان واقعی تقاضا هماهنگ باشد. اکنون پرسش درباره آینده صنعت ساختمان، بیش از آنکه «چقدر باید ساخت؟» باشد، به این سوال نزدیک شده است که «با چه منابعی، در کجا و برای چه تقاضایی باید ساخت؟» پاسخ به این پرسش میتواند مسیر سیاستگذاری مسکن را از عددسازی و هدفگذاری صرف، به سمت محاسبه دقیق ظرفیتهای اقتصادی و اجتماعی کشور تغییر دهد.
تامین مالی طرحهای مسکن در تنگنای منابع
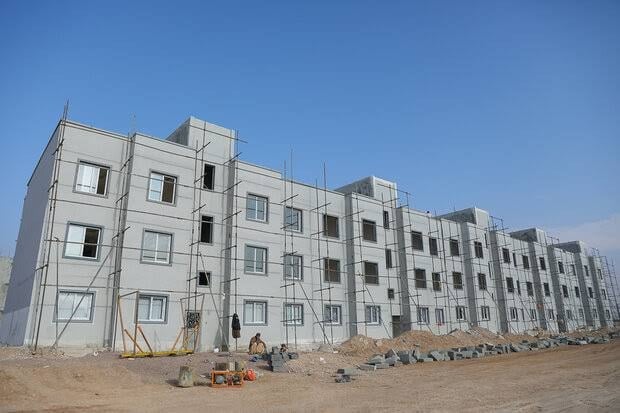
علی عسکری، مدیرعامل گروه مالی بانک مسکن در همایش «آینده صنعت ساختمان ایران» و به نقل از تسنیم، با اشاره به شکاف میان نیاز مالی طرحهای حمایتی مسکن و توان واقعی اقتصاد کشور تاکید کرد که برآورد هزینههای این پروژهها باید در چارچوب ظرفیتهای موجود نظام تامین مالی انجام شود و نمیتوان صرفا برمبنای اهداف کمی، منابع مورد نیاز را تامینشده فرض کرد. او با مقایسه هزینههای طرح مسکن مهر در زمان اجرا با شرایط امروز گفت: برای ساخت ۲میلیون و ۳۰۰هزار واحد مسکن مهر، در دوره اجرای این طرح حدود ۵۰هزارمیلیارد تومان خط اعتباری اختصاص یافت. با وجود اینکه تنها حدود ۵۰ تا ۶۰هزار واحد از این پروژهها باقی مانده، برای تکمیل آنها نیز دستکم به منابعی در همین حدود نیاز است. به گفته عسکری، اگر هزینه ساخت واحدهای مسکن مهر با قیمتهای فعلی محاسبه شود، منابع مورد نیاز به حدود ۳۵۰۰هزارمیلیارد تومان خواهد رسید. این رقم در مورد نهضت ملی مسکن به مراتب بالاتر است بهطوریکه هزینه ساخت این واحدها حدود ۷هزارهزارمیلیارد تومان برآورد میشود و برای تکمیل کامل طرح، به حدود ۱۴هزارهزارمیلیارد تومان منابع نیاز خواهد بود؛ رقمی که به گفته او تقریبا با کل نقدینگی موجود در اقتصاد ایران برابری میکند. مدیرعامل گروه مالی بانک مسکن با اشاره به محدودیتهای موجود در شبکه تامین مالی کشور اظهار کرد: نه شبکه بانکی و نه بازار سرمایه ظرفیت نامحدودی برای تامین چنین منابعی ندارند و نمیتوان انتظار داشت تمام نیاز مالی طرحهای بزرگ مسکن از این دو مسیر تامین شود. او در ادامه به وضعیت بانک مسکن اشاره کرد و گفت این بانک برای اجرای طرحهای حمایتی و تکمیل پروژههای باقیمانده، بخش قابلتوجهی از ظرفیت خود را به کار گرفته است اما حتی در تامین مالی پروژههای در حال اجرا نیز با محدودیت مواجه است. به گفته عسکری، تراز منفی حدود ۱۳۰هزارمیلیارد تومانی بانک مسکن، توان این بانک برای افزایش تسهیلاتدهی را کاهش داده و افزایش سرمایه در محدوده ۱۰ تا ۲۰هزارمیلیارد تومان نیز به تنهایی نمیتواند تغییر قابلتوجهی در ظرفیت تامین مالی ایجاد کند.
بورس نمیتواند بار تامین مالی مسکن را بهتنهایی به دوش بکشد
عسکری در بخش دیگری از سخنان خود، درباره نقش بازار سرمایه در تامین مالی صنعت ساختمان گفت: سهم بورس از تامین نقدینگی اقتصاد ایران کمتر از ۲۰درصد است و بخش اصلی تامین مالی همچنان بر عهده نظام بانکی قرار دارد. از این رو نمیتوان بازار سرمایه را بهعنوان جایگزینی کامل برای شبکه بانکی در طرحهای بزرگ مسکن در نظر گرفت. او همچنین به هزینه بالای استفاده از برخی ابزارهای بازار سرمایه اشاره کرد و افزود: نرخ تمامشده پول در صندوقها و سکوهای بازار سرمایه حدود ۳۷ تا ۵۳درصد است. بنابراین نمیتوان با چنین نرخهایی انتظار داشت منابع ارزانقیمت و بلندمدت مورد نیاز بخش مسکن از این مسیر تامین شود. به گفته مدیرعامل گروه مالی بانک مسکن، این ابزارها ممکن است برای برخی پروژهها از نظر اقتصادی قابل استفاده باشند اما نمیتوان یک شیوه تامین مالی را برای تمام پروژههای ساختمانی نسخهای عمومی دانست.




نظرات کاربران